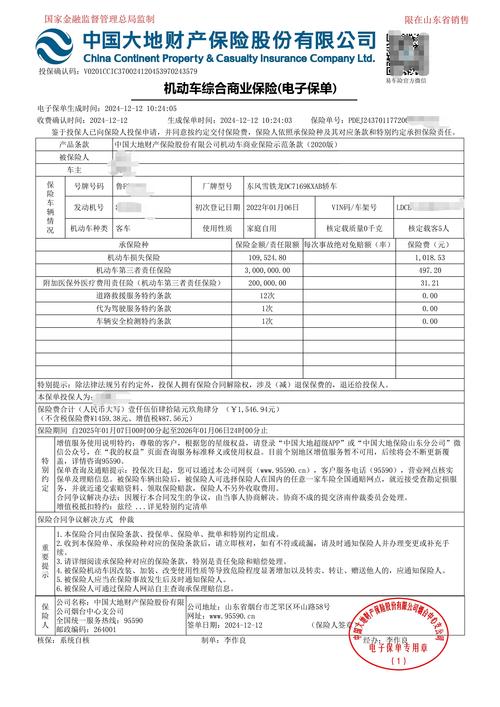
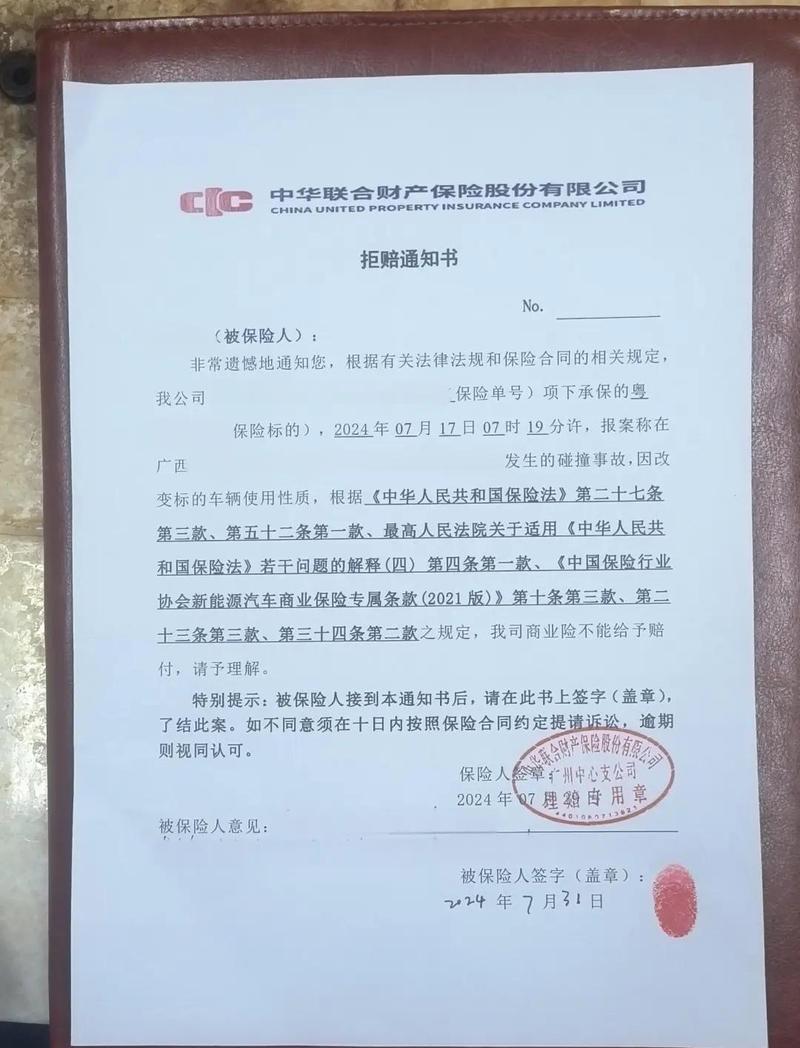
上个月跟一个定损员朋友吃火锅,他聊起刚结的一个案子。车主买了营运面包车,私下改了天然气当动力,省不少油钱。买车险的时候,业务员问有没有改装,车主说没有。去年冬天气瓶阀门漏了,自燃烧了半辆车,找保险公司理赔,直接拒了。车主闹了好久,最后还是没拿到钱。改气省的那几千块油钱,抵不上修车费的零头。真的亏。
多数人对财险如实告知的误解,错得离谱
很多人都觉得,如实告知是人身险才要讲究的玩意儿,财险不就是买个放心吗?填资料的时候随便勾,问啥都说“没问题”“没有”,反正保险公司也查不到。
说实话,真不是。我之前还见过有人把市区的自住房改成了日租房民宿,投家财险的时候,还是填的“自住”,后来阳台掉下去一个客人的行李箱砸了车,找保险公司赔第三者责任,也拒了。
很多人骂保险公司耍赖,其实人家本来卖的就是“自住房屋”的风险,民宿人流大,风险比自住高太多,保费都不一样的。你花了自住的钱,买了民宿的保障,换谁也不可能给你担这个风险啊,对吧?
如实告知到底要求你做什么?其实规则很简单
很多人一看到“如实告知”四个字就头大,觉得是不是要把八百年前的旧事儿都交代清楚?完全不是。
我国保险法实行的是「询问告知」原则,保险公司问什么,你答什么就对了,没问到的,根本不需要主动说。
那什么是需要说的?就是会影响保险公司判断要不要承保、收你多少保费的事儿。你的车用来开网约车,和日常上下班,风险天差地别。你的仓库放的是普通家具,还是易燃易爆品,风险也完全不一样。保险公司要根据你说的情况算保费,你瞒了关键信息,等于拿低保费买了高风险的保障,对其他正常缴费的投保人也不公平。
那什么情况会赔不到?如果你故意隐瞒了足以影响风险判断的事实,出事之后,保险公司确实可以拒绝赔付。如果是你不小心漏了,也要看这个信息会不会影响风险判断,要是影响,也可能拿不到赔偿。
不存在什么都是保险公司坑你的说法,规则一开始就写在投保须知里了,只是你没看。不过话说回来,也不是啥都要往说了,比如你投保车险,问你有没有改装,你改了个脚垫、换了个倒车影像这种不影响安全和风险的小改动,完全不用说,根本不碍事。
普通人投保,记住这几点就够了
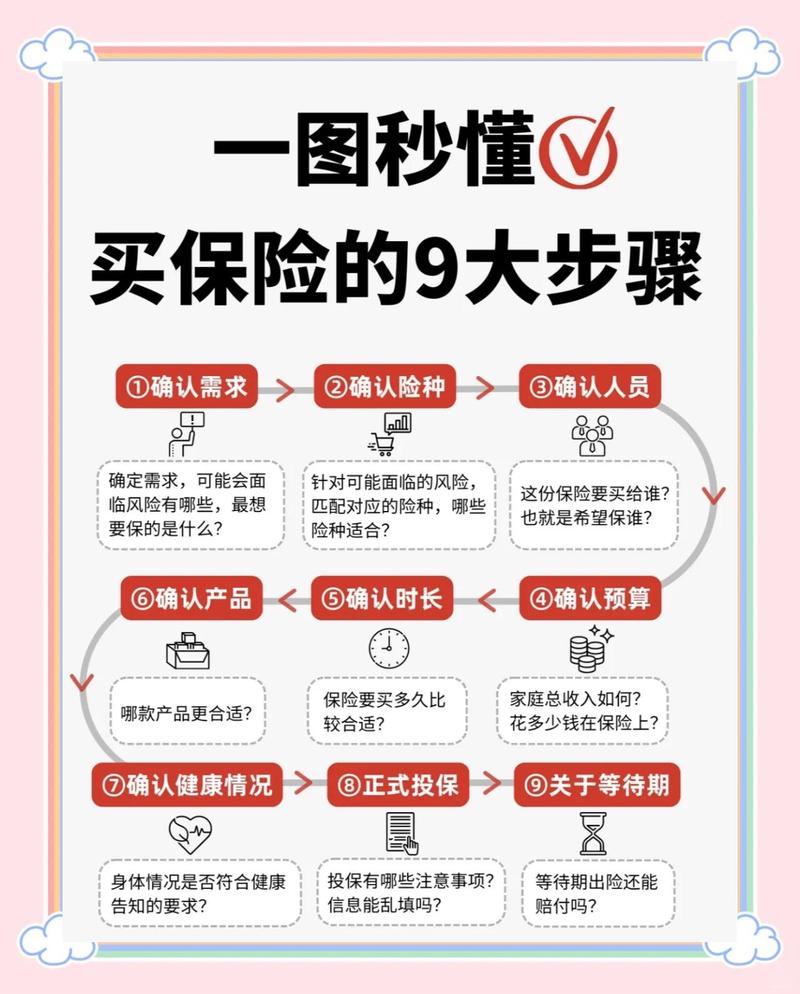
先说最关键的,别听代理人瞎忽悠让你乱填。很多卖保险的为了快点出单,会跟你说“没事都填否就行,反正查不到”,真出事了,拍屁股走人的是他,扛损失的是你自己。填问卷的时候,你自己睁大眼睛看,问的啥就如实答。别嫌麻烦,这一分钟省不得。
然后,拿不准的,宁可说,不要瞒。比如你确实改了车的动力系统,不确定算不算“影响安全的改装”,那你直接写上,大不了保险公司多收个百八十的保费,总比出事了几万几十万的修车费自己扛强。几块钱的事,犯不上赌整个保障。
还有,理赔的时候也要如实说,别乱编。很多人觉得只有投保的时候要如实说,理赔的时候就可以随便讲,其实不是,理赔环节你也要如实告知事故的真实情况,别为了能赔就故意改事实,比如本来是拉货跑营运出的事,你硬说自己是上下班出的意外,查出来也是拒赔,真的犯不上。
我见过太多人,就是图省事,投保的时候懒得看,手指一划全填否,最后出事了哭都来不及。如实告知从来不是保险公司用来卡你的闸门,是帮你把风险摆到台面上,该收多少钱,该担多少责,大家明明白白做交易。你瞒了风险,本质上就是打破了这个平衡,最后出问题,当然要自己担着。
一句话总结:投保时多花一分钟核对告知,比出事之后找一百个人讲道理都有用。
作者|dananjin
排版|dananjin
审核|知知