从一场意外看懂保险价值
很多人对财产险的保险价值没概念,觉得都是卖给大企业的,跟我小老百姓没关系。
说实话,你租的房子爆水管淹了楼下,你得赔吧?你停小区的车被树砸了,物业不管的话你得自己修吧?你开小店进的货被暴雨淹了,总不能全自己扛吧?这些都是财产险能兜住的事。
财产险的保险价值本质是什么?就是花一点点小钱,把你扛不住的意外风险,转嫁给保险公司。它不会让你赚一笔,只负责把你拉回出事之前的样子。对吧?
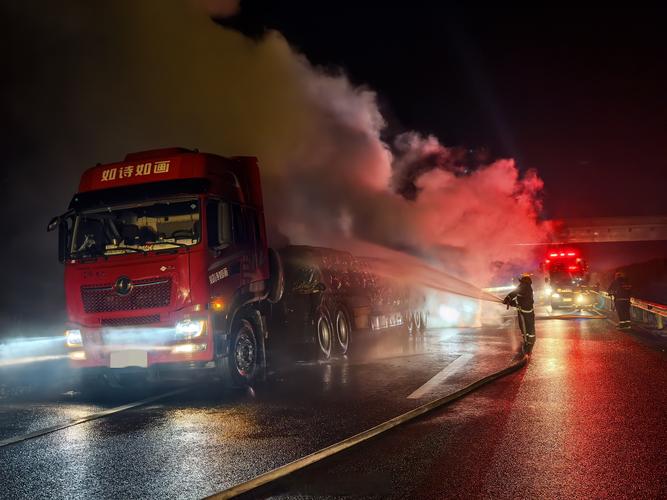
阿凯不是完全拿不出十万块填坑,但是那十万本来是打算付下一季芒果的进货钱,这下周转不开,直接错过了旺季的好行情,这才是最亏的地方。三百块,换十万的托底,这就是实打实的保险价值。
别踩这些坑,白花冤枉保费
我碰过太多人,买财产险全凭感觉,踩了坑还摸不着头脑,不知道为啥买了保险赔不到,还说保险价值都是吹出来的。
最常见的坑就是 超额或不足额投保。很多人觉得,保额买越高越好,赔得肯定越多。不对。财产险走的是损失补偿原则,你的财产本身的保险价值就只有一百万,你买两百万保额,出事最多也只赔一百万,多出来的保费纯纯浪费。反过来,你一百万的货只买五十万保额,出事了只能按比例赔,一半损失还得自己扛,等于只买了半份保障。
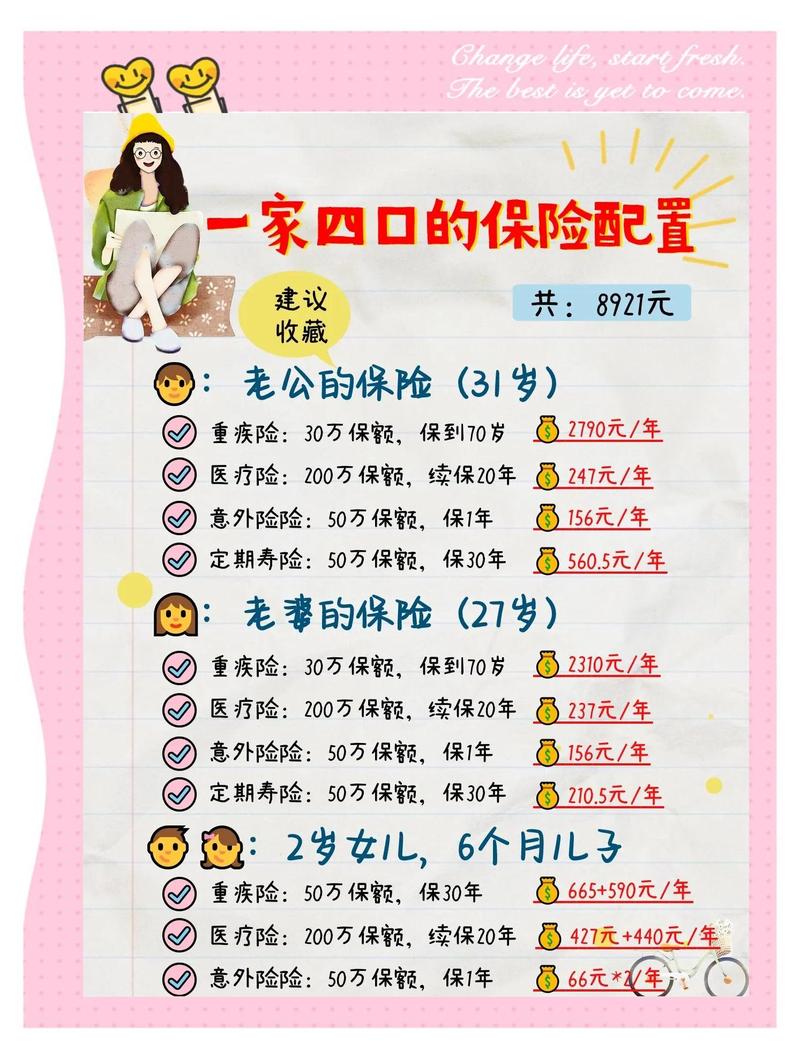
第二个误区很多租客都踩:我住的是房东的房子,我买啥财产险?真没必要?不对。现在普通家财险几十块钱保一年,不光保你自己带过去的电脑、手机、家电,还保你作为租客的责任——比如你出门忘关水管,淹了房东的实木地板,或者漏到楼下把邻居家的新吊顶泡坏了,这几万块赔偿款都得你出,家财险就能帮你扛这个钱,几十块换安心,哪里不值?
还有人说,我的东西都旧了,不值几个钱,没必要保。这话真不对,旧冰箱坏了,你不得买个新的?旧电脑摔了,你不得花钱修?哪怕保险公司赔的是折旧后的价格,也比你全掏腰包要强啊。
怎么选才能拿到真正的保险价值
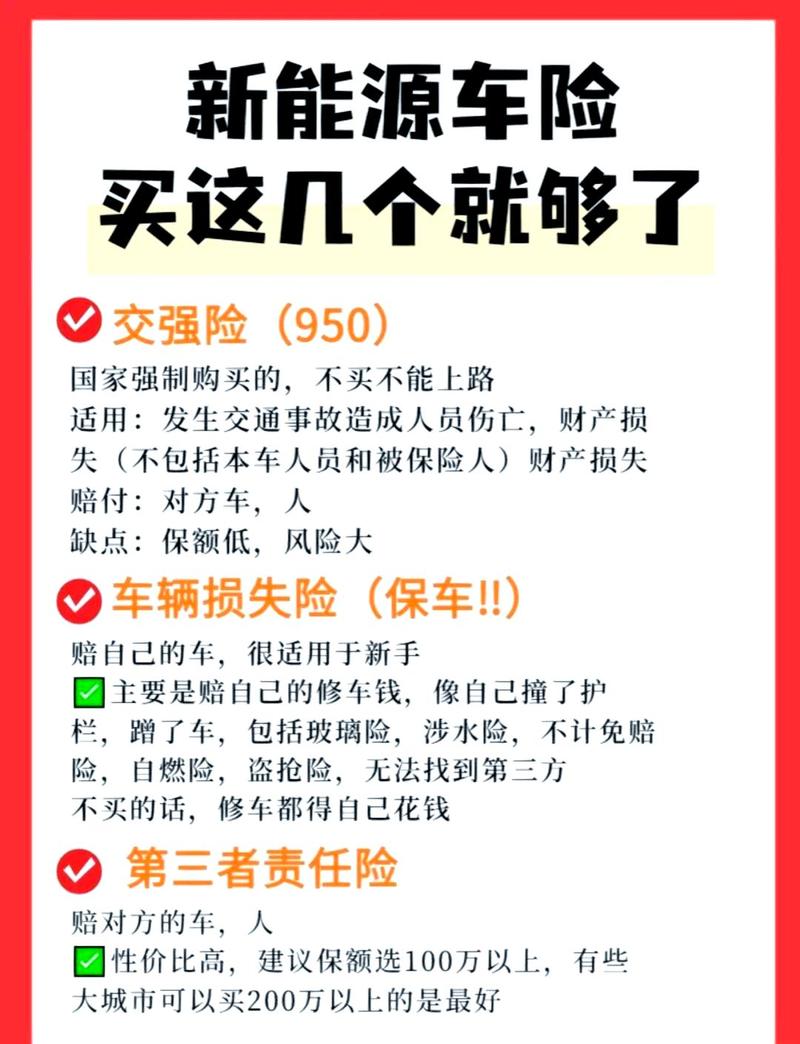
买财产险其实没那么复杂,不用扯那么多专业术语,记住几个判断思路就行。
先搞清楚 保什么,不保什么。大部分普通财产险,保的都是意外带来的损失:火灾、爆炸、水管爆裂、雷击、外物坠落这些,你自己故意弄坏的肯定不保,东西自然老化磨损、发霉变质也不保,一些大的天灾比如地震海啸,很多基础款不包含,需要额外买附加责任,买之前扫一眼条款就行,别等出事了才说自己不知道。
不过话说回来,大部分人买财产险,花的钱真的不多。家财险一年几十到一百块,货运险按货值算也就几百块,哪怕是开小店的保店面存货,一年几千块也搞定了,没必要为了省几十块跳过该有的保障。
说直白点,只要你对某样财产有所有权,或者要负相关责任,就适合买。租客要,房东要,开小店的要,跑运输的要,就算你只是个普通上班族,家里攒了几万块的相机、电脑、大牌包包,买一份也不亏。
理赔也没那么多弯弯绕,出事了第一时间报保险公司,拍好现场照片,留好购买凭证,别随便清理破坏现场,更别做伪造损失这种傻事,骗保是犯法的,这点底线得守。
很多人买保险,总想着要赚,要翻倍,所以看不起财产险这点用处。其实财产险的保险价值,从来都不是用来给你赚收益的,是当没打招呼的意外砸过来的时候,给你留一块不晃的垫脚石,不用你把攒了好几年的家底都掏出去填坑。就这么简单。
作者|dananjin
排版|dananjin
审核|安然