上个月帮楼下老周处理家财险理赔,硬生生吃了一惊。花一百多买的全年家财险,真出事了拒赔,理由就写在免责条款里,老周从来没打开看过。
老周家一楼,去年夏天城市内涝倒灌,泡坏了三个实木柜加一台冰箱,申请理赔才看到,条款里明明白白写着:未做防渗漏封堵的架空一楼,进水损失免责。老周拍大腿,说当初买的时候只看“保进水”,谁能想到还有这一条?
免责条款不是保险公司的“耍赖借口”
很多人一听到免责条款,第一反应就是保险公司挖坑,就想少赔钱。
说实话,我接触财险理赔快十年,太清楚这里面的逻辑。
财险保的,是突发的、意外的、非预期的风险。如果一个风险本来就是可预见的,或者是你自己故意造成的,本来就不该让保险公司买单,对吧?比如说你明知道家里水管漏了大半年,不修,最后墙塌了,这能赔吗?肯定不能啊。
免责条款的本质,就是把本来不该保险公司承担的风险,提前白纸黑字写清楚,避免后续扯皮。就像你去租房子,房东也会提前说“墙面不能打钉子,打了要扣押金”,一个道理。
最容易踩的几个免责误区
第一个误区,就是“买了财险,所有损失都得赔”。我见过太多人这样想。前几天有个租客找我,说他买了出租屋家财险,猫把真皮沙发抓烂了,为什么拒赔?翻出条款一看,免责条款里写了“宠物导致的渐进性磨损、抓咬破坏不在承保范围”。
很多人觉得,宠物破坏也是意外啊,怎么就不保?其实道理很简单,宠物抓沙发本来就是养宠的固有风险,不是突发意外,如果这个都赔,保费得涨三五倍,普通人反而买不起了。
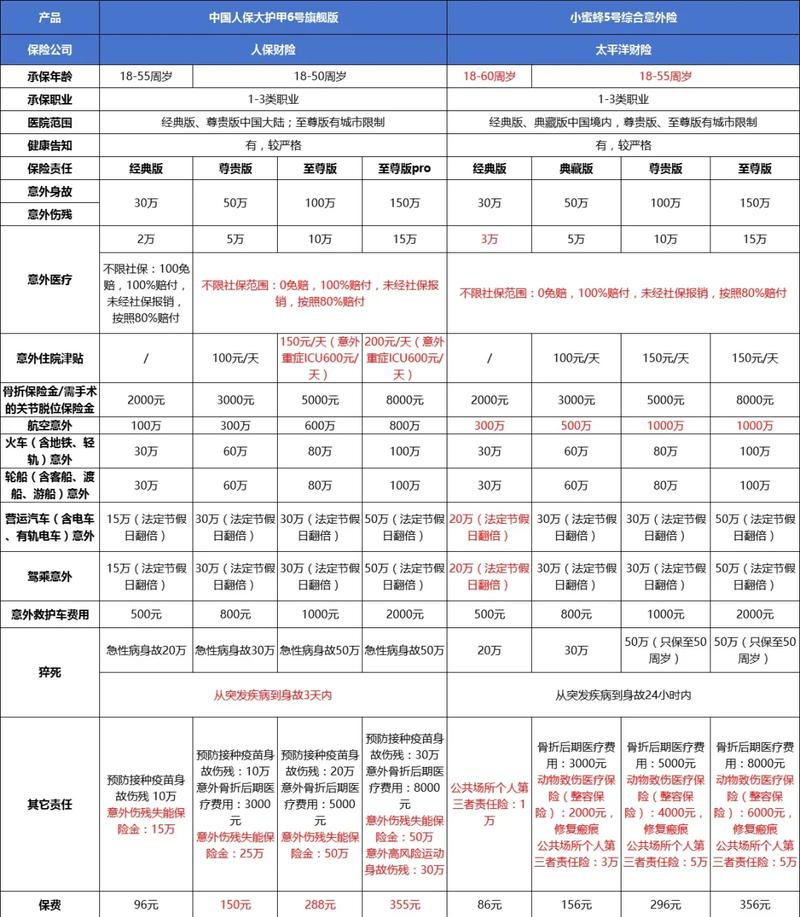
第二个误区,就是“所有财险的免责都一样”。真不是。同样是发动机进水理赔,有的车险条款只免责“二次启动导致的发动机损坏”,你只要不二次启动就能赔;有的老条款,直接把“暴雨进水导致发动机损坏”整个免责,差很多。
不要以为大家都是卖财险,条款长一样,差一个字,结果天差地别。
快速读懂免责的几个实用技巧
很多人看保险合同头大,好几页密密麻麻的字,根本看不进去。其实不用全读,抓几类关键词就行,五分钟就能扫完。
第一类,跟“人”有关的免责:只要看到“故意行为”“重大过失”,直接划出来,比如你自己把房子抵押给别人,不还款被法院查封了,这种损失肯定不保,不用多说。故意骗保的情况更不用说,本来就是违法的。
第二类,跟“标的本身”有关的免责:比如“固有缺陷”“自然磨损”“年久失修”,这些都是财产本身慢慢坏掉的,不是意外,所以不保。你家冰箱用了十年,自然坏了压缩机,肯定不可能走财险赔,对不对?
第三类,特殊场景的免责:比如你家是违建房,很多家财险直接免责“非法建筑、违规搭建的损失”,提前看了,就不会白花钱买没用的保险。还有住在洪水高发区的,有些条款会把“百年一遇洪水”列为免责,这些都得提前知道。
不过话说回来,买之前别偷懒,不要闭着眼睛直接点“我已阅读所有条款”。哪怕花五分钟,翻到免责那一部分,扫一遍关键词,也比完全不看强。
真要是对拒赔有异议,也不用怕,按照保险法的要求,如果保险公司没对免责条款做明确的提示和说明,法律上是可以认定免责不生效的,很多人不知道这个点,白白吃了哑巴亏。
不管你是买车险、家财险,还是小微企业买财产险,只要买财产险,看免责这一步都不能省。没有哪份保险是能包打天下的,提前知道不保什么,比只盯着“保什么”“保额多高”“保费多便宜”重要得多。
真的。别等出事了才翻合同。那时候,真的晚了。
一句话收尾:读懂财产险免责条款,摸清楚保障的边界,才能选到真正适合自己的保险。
作者|dananjin
排版|dananjin
审核|乐乐