上个月帮发小处理了一起追尾事故,他全责,自己前杠撞烂花了三千块修,对方司机膝盖蹭破拍了片拿药,前前后后花了八千多。
发小当时慌得一批,说商业险刚好脱保半个月,只有交强险,这下要掏大几万了。结果算下来,交强险赔了对方八千多的医药费,一分没差,他只掏了自己修车的三千块。
他看完理赔单愣了半天,说活了三十年开车,第一次觉得交强险没白交。
其实太多车主都是这样,每年交保费,骂两句交强险抢钱,转头就忘了它到底保啥。
别瞎骂,它真不是乱收费
它是国家强制要求买的车险,不交不给上牌,不能合法上路。本质就是给所有道路交通参与者托底——你开车上路,万一撞了人,哪怕你掏不出钱,对方也能拿到救命钱。从这个角度说,它根本不是赚你钱的商业产品,是强制的风险兜底。
很多人搞不清它到底保啥,一句话讲透:交强险只赔第三方,也就是你撞的对方的人和财产,一分都不赔你自己的损失。
举个例子:你开车撞了路边的护栏,护栏是市政的财产,属于第三方,交强险可以赔;你自己的车撞烂了,你自己胳膊撞折了,这部分交强险不管,得走商业车损险或者自己掏腰包。
那它什么情况绝对不赔?很多人说酒驾不赔,不对。酒驾撞了人,交强险照样先赔给受害者,赔完之后再找你要钱追偿。真的完全不赔的,只有一种情况:受害者故意制造的事故,比如故意碰瓷,这种交强险一分不赔。
2020年之后交强险的责任限额就改了,总限额从原来的12.2万涨到了20万,很多人到现在还拿着老黄历说事。
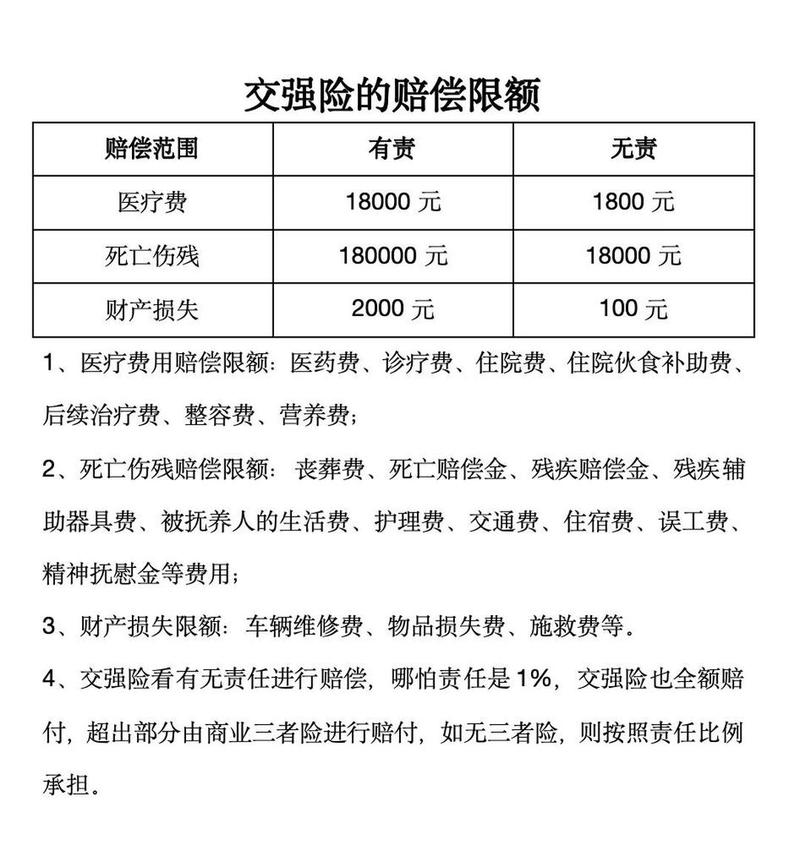
具体来说,有责的情况下,死亡伤残限额18万,医疗费用限额1.8万,财产损失限额2000块,加起来刚好20万。无责也有额度,只是少很多,这点后面说。
这些误区,踩了真吃亏
说实话,我见过太多老司机都在交强险上踩坑,说几个最常见的,你对一对自己中了没。
第一个误区:多买几份就能多赔钱。真别干这傻事。交强险一车只能投保一份,你哪怕在三家保险公司各买一份,最终也只能赔一份,剩下的保费相当于白交,折腾半天退都麻烦。
第二个误区:车卖了,交强险直接作废不要了。不对,交强险是跟车走的,完全可以过户给新车主,剩下的有效期接着用,不用重新买浪费钱。要是车辆报废了,还能把剩下期限的保费退出来,别白白扔给保险公司。
第三个误区:不贴交强险纸质标志就要被罚。早就改规则了啊,现在全国都认可电子交强险保单,交警查车联网直接就能查到你的投保状态,根本不用在前挡风玻璃贴那个皱巴巴的纸标了。
当然你习惯贴也没关系,但不贴绝对不违规,别再瞎担心挨罚了。
还有一个最近很常见的误区:我开电动两轮车不用买交强险。不对,只要你的电动车上的是机动车牌照,就得按规定买交强险,不买上路照样罚,别抱着侥幸。
投保理赔,记好这几件事就够了
投保本身没什么复杂的,就记住一条:绝对不要脱保。很多人觉得我车停着不开,晚一两个月买没关系。脱保哪怕只有一天,你开车上路就是违法,被交警查到直接罚两倍保费,还扣分,平白无故亏一笔,犯不上。
而且脱保超过三个月,原来连续投保的优惠折扣就没了,下一年再买就要变回原价,平白多掏好几百,真的犯不上。你哪怕提前十天半个月续上,也比脱保强。
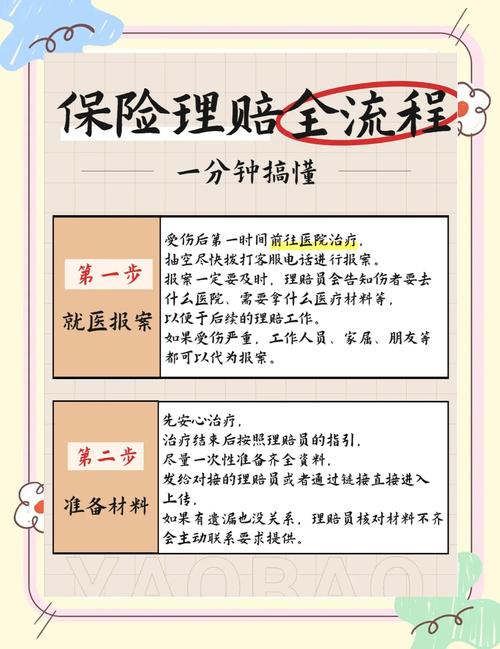
理赔这块,也有个很多人不知道的常识:出了事故,一定要先走交强险理赔,再动商业险。
为什么?因为交强险是不分责任比例的,只要你有责任,不管全责还是次责,都先在交强险限额内全额赔,超出限额的部分,才走商业险按责任比例分摊。相当于交强险先给你兜一层,能帮你扛掉大部分小额事故的损失。
哪怕你无责,交强险也能赔,无责的情况下,死亡伤残赔1.8万,医疗费用赔1800,财产损失赔10块,这点钱也是保险出,不用你掏,别不知道要。
最后还有个小事,买二手车,一定要记得及时把交强险过户到自己名下,不然出了事理赔还要找原车主,折腾大半天耽误事,没必要。
每年几百块,说多不多说少不少。它是你合法上路的门槛,也是出了事给对方的兜底。搞清楚规则,别踩坑,就够了。
作者|dananjin
排版|dananjin
审核|见微