说实话,很多人对宠物险的认知,还停留在‘几十块买个安心’的层面,根本没仔细看过条款里到底写了啥。今天就把核心的规则拆明白,不扯虚的。
先划核心边界:宠物险到底保什么
别上来就看保费。
先搞清楚你买的是哪类。目前市面上的宠物险,从保障责任上基本分两类,没有太多花里胡哨的分类逻辑。
一类是宠物医疗保障,保的是你家宠物因为生病、意外受伤产生的合理医疗费用——注意,是”合理且必要”的,不是你花多少报多少。
另一类是宠物责任保障,保的是你家宠物在外把人咬了、把别人的东西弄坏了,依法应该由你承担的赔偿责任,这类一般和人买的三者险逻辑差不多。
这里有几个基础的边界,很多人买之前根本没注意:
1. 承保的宠物种类有限。绝大多数产品只保常见的家猫、家犬,像养兔子、蜥蜴、鹦鹉、守宫这类异宠的,基本不在普通宠物险的承保范围内,别想着花几十块就能给异宠买保障。
2. 常规的美容、保健类项目,几乎都是免责的。比如给狗剪毛、做SPA、洗牙、打常规疫苗、做体内外驱虫、配种,这些花的钱,哪怕你去的是定点医院,也基本报不了。
3. 投保前已经存在的疾病、先天性/遗传性疾病,大多是免责的。比如你家猫投保之前就已经确诊了多囊肾,之后因为这个病住院产生的费用,基本没法申请理赔。
理赔最容易卡壳的几个关键条款
真到要赔钱的时候,所有的条款细节都会变成门槛。别等拿着缴费单去申请的时候,才发现自己漏看了这些内容。
第一个是等待期。
一般医疗类保障会设15-30天的等待期,就是你投保之后的这段时间里,宠物因为生病去医院产生的费用,是不赔的。但因为意外受伤导致的治疗,大多没有等待期——比如投保当天宠物就把腿摔折了,这类是可以正常申请理赔的。
第二个是免赔额、报销比例和报销范围。
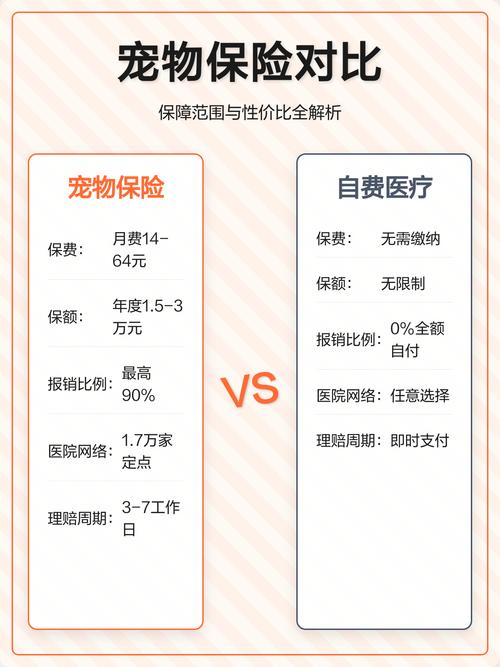
很多人买的时候只看最高保额多少,根本没算过实际能报多少。举个例子,有的产品设置每次就医200块的绝对免赔额,超过的部分按60%报销,而且只报销和人用医保目录内同类型的药品费用,如果你给宠物用的是不在目录对标范围内的进口药,超出的部分是要自己承担的。
第三个是定点医院要求。
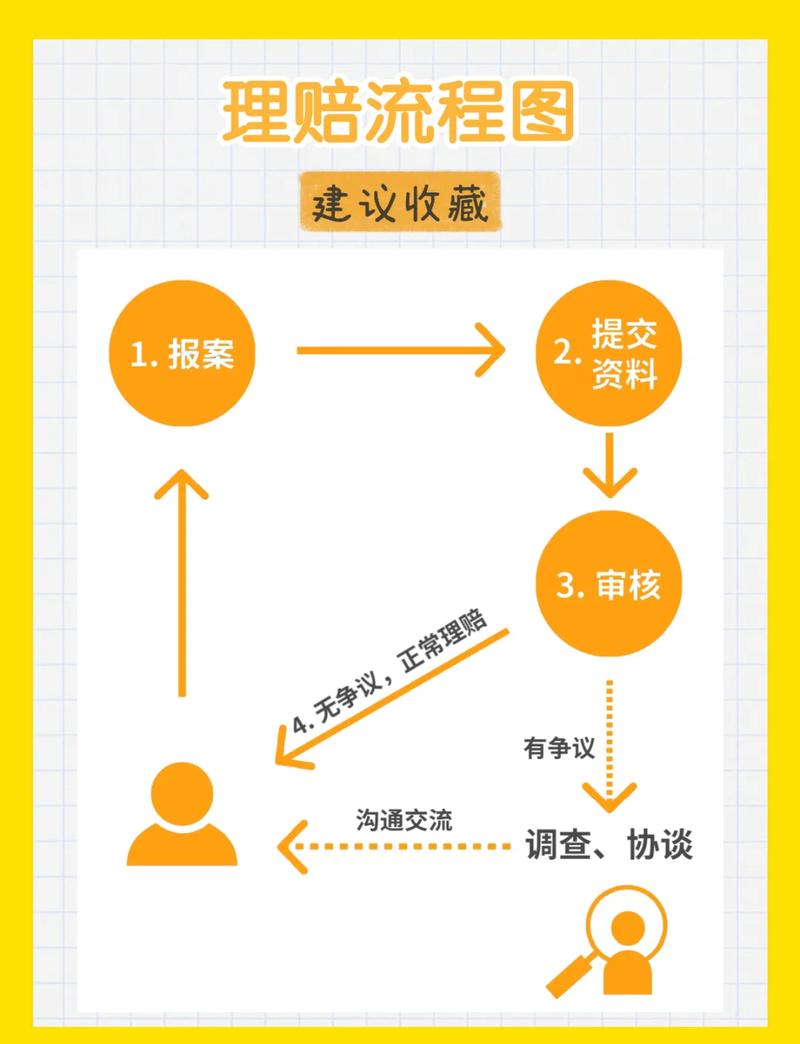
这个是理赔纠纷比较集中的点。很多产品要求你必须去在保险公司公示名单里的宠物医院就诊,才能申请理赔。你要是图家近随便找了个没在名单里的社区宠物医院,哪怕治疗是真的,费用是合理的,也可能没法通过理赔申请。
几个流传很广的误解,别当真
首先,不是保费越便宜就越划算。
几十块的产品和几百块的产品,差别可能在定点医院数量、报销比例、对老年宠物的承保要求、续保规则上,不是便宜的就一定是坑,也不是贵的就一定适合你。
其次,不是买了一年就能一直续。
很多产品是不保证续保的。什么意思?就是如果产品停售了,或者你的宠物年纪超过了产品约定的承保年龄上限(比如有的产品只保8岁以下的宠物),第二年可能就没法再买了。别听销售说”可以一直保到宠物终老”,所有续保规则,都得写在合同里才算数。
还有,不是所有的宠物医院费用都能报。
之前碰到个读者,说自己给狗做了个全套的肿瘤切除手术,花了两万多,申请理赔的时候被打回来一半——因为其中有五千多是给狗做的术后营养护理、定制项圈、住院期间的陪护费,这些都不在合同约定的报销项目里。
最后要啰嗦两句。
这篇内容只是把宠物险的通用规则做个整理,不推荐任何具体的保险产品,也不对任何产品的优劣做评价。所有涉及到的承保范围、免责条款、等待期、续保规则、理赔要求,都要以你手里的具体保险合同、以及保险公司的官方说明为准。
如果你已经买了宠物险,就把合同翻出来对着看一遍,别等出事了才临时抱佛脚;如果你还在考虑要不要买,就根据自己家宠物的实际情况,仔细核对条款内容,有疑问直接找保险公司的官方客服咨询,别轻信第三方渠道的口头承诺。
哦对,还有个小提醒,很多产品在理赔的时候,会要求提供宠物的有效免疫证明,比如狂犬疫苗的接种记录,平时给宠物看病、打疫苗的单据别随便扔,攒着万一要用的时候省得翻箱倒柜找。
作者|dananjin
排版|dananjin
审核|知知