上周六在小区门口的便利店买冰美式,刚扫码付完钱,就被楼下张阿姨一把拽住了胳膊。
她把手机屏幕怼到我眼前,社区群里的红圈消息亮得晃眼:“99块保一年,住院全报,错过等一年”。
旁边拎着菜篮子的李叔也凑过来,叹口气说,他去年跟风买的,今年年初因为腰椎突出住院,自己掏了快6000块,结果去申请报销才知道,离免赔额差了一大截,半毛钱都没报下来。
惠民保的本质,从来不是“万能兜底的神仙保险”
我见过太多人对它的误会,从一开始就错把它当成了不用花钱就能啥都报的福利。
不是的。
它的全称是城市定制型商业补充医疗保险,是由各地政府牵头指导,商业保险公司承办的、对接本地基本医保的补充保障。
它的参保门槛确实友好。
不卡年龄,不强制健康体检,哪怕是常年吃药的高血压、糖尿病患者,绝大多数情况也能参保。一年的保费从几十到一百多不等,对普通家庭来说,这笔支出确实不高,不会造成什么经济压力。
但它的保障边界,从产品设计的第一天就划得明明白白——它只补基本医保报销之后,个人需要自付的那部分费用,而且是在符合约定报销范围、达到约定免赔额的前提下,才会按比例给你报。
你可别听群里的人瞎吹“住院全报”。真要是全报,一年几十块的保费,保险公司早就赔穿了。
对不对?
别信那些夸张宣传。
真的。
好多人吃的亏,其实从付款前就埋下了
这段时间我跟社区里二十多个买过惠民保的邻居聊下来,发现大家踩的坑几乎都差不多。
大家常踩的第一个坑:把“医保范围内自付”当成了“所有住院费用”。
比如有人住院总共花了10万,医保统筹报了6万,剩下4万里有2万是用的自费进口药、自费耗材,这部分钱如果不在惠民保的报销目录里,就算你自付的部分凑够了免赔额,这2万也报不了。
还有人碰到的情况更闹心:去年买的惠民保,今年忘了续保,等突然查出问题需要住院的时候,才发现保障已经断了好几个月,就算现在立刻补买,也要过了等待期才能用,之前的医疗费半毛钱都碰不到。
哦对,还有个特别容易被忽略的点:很多地方的惠民保,对已经得过特定既往症的人群,报销比例是会下调的。不是说你不能买,是买了之后,因为这些既往症产生的医疗费用,报销比例和健康人群是不一样的。之前有个读者给我发消息,说自己是多年的老乙肝患者,买之前群里说“啥人都能赔,比例一样”,结果申请理赔的时候才发现,因为既往症的问题,报销比例比正常低了40%。
差好多的。
说白了,你在群里看到的那些“买了就赚了”的宣传,大多是只捡好听的说,把关键的免赔额、报销范围、既往症规则,全给隐去了。
想把惠民保的作用用明白,别光听群里传的
我从来不会劝大家“千万别买惠民保”,也不会拍着胸脯说“惠民保啥都好”。
它就是个定位很明确的补充保障,有它的优势,也有它的局限。
如果你之前因为健康问题,买不了普通的百万医疗险,那惠民保确实是个门槛相对较低的选择——毕竟对很多老年朋友、有慢性病史的朋友来说,能有个保障托着,总比完全裸奔强。
但你千万别觉得,买了惠民保就可以高枕无忧了。
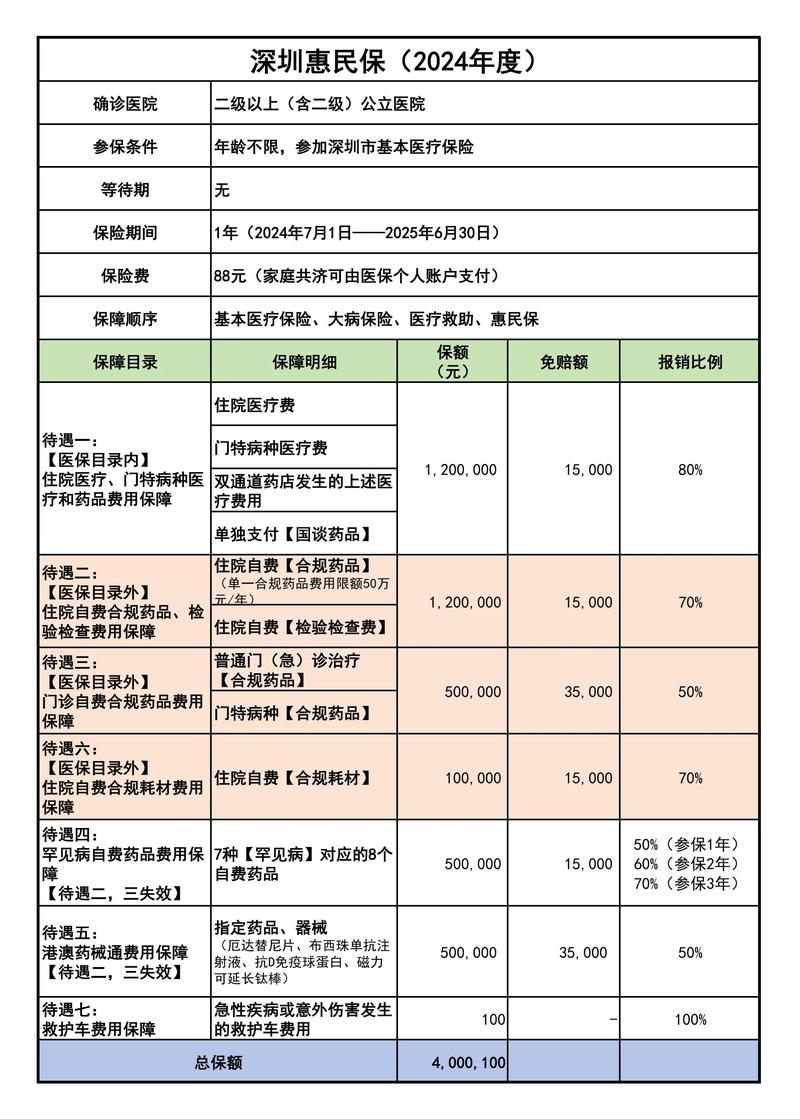
它的免赔额普遍在1万到2万之间,意思是你自己掏的钱没到这个数,是拿不到理赔的;它的报销范围也不是覆盖所有医疗费用,只有在约定目录里的费用才能报;它的报销比例也不是100%,大多是在扣除免赔额之后,按一定比例赔付。
我有时候翻后台的留言,真的有点着急。
有人把惠民保当成全部的医疗保障,觉得自己啥都不用再配了;有人买的时候连自己参保的是哪个城市的版本都不知道,在外地工作买了老家的惠民保,等在常住地生病住院的时候,才发现异地就医的报销规则有特殊要求,来回折腾好久。
说实话,这些事本来在买之前花10分钟翻一下条款就能搞明白,非要等出事了才着急,真的晚了。
最后要跟大家说清楚哦:以上内容只是日常的保险科普分享,不构成任何投保建议,也不对任何具体产品做推荐或者评价。所有涉及惠民保的参保规则、保障责任、免责条款、理赔要求,都请以你所在城市的产品正式保险合同、以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小准