他前一周骑电动车蹭了路牙子,腿骨折住了7天院,总共花了快一万二。之前听人撺掇买过能报住院的保险,结果翻出来单子一看,好多费用都报不了,蹲那骂自己当初啥都没问清楚就乱签字。
我蹲那递了瓶冰矿泉水给他,帮他把保单翻了翻,才发现这里面的门道,他当初半毛钱都没搞懂。
先掰明白:你嘴里说的”住院医疗”,到底是个啥
别听那些人拽一堆专业术语给你绕晕。
说白了,它就是帮你报销住院期间产生的合规医疗费用的工具。
不是啥神仙险。
它不管你门诊感冒拿药的钱,不管你住院期间没法上班损失的收入,甚至不是所有住院花的钱都能报——这些边界,好多人到理赔的时候才反应过来,晚了。
举个最实在的例子:你住院的时候用了进口的钢板,花了两万,要是你买的住院医疗只报医保目录内的费用,那这两万块里,符合医保规定的部分可能只有几千,剩下的全得自己掏。
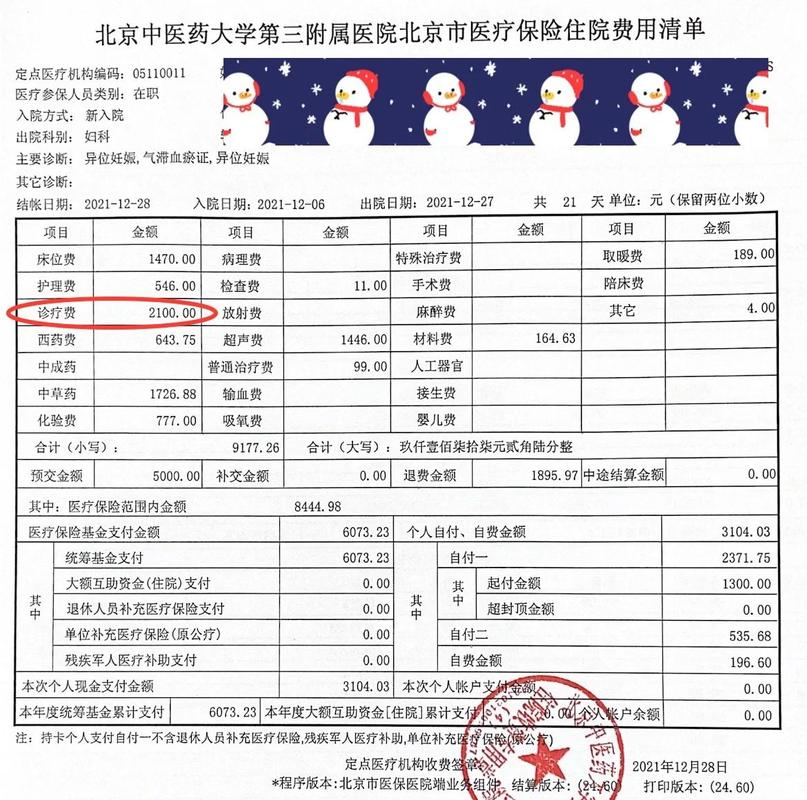
好多人第一次接触这玩意,总觉得”我交了钱,住院不管花多少都能报”,真不是。每款产品的报销范围、报销比例、免赔额,都在合同里写得清清楚楚,差一个字都可能差出好几千的理赔额。
最容易踩的坑:买的时候随便,赔的时候傻眼
我帮李叔翻保单的时候,第一反应就是他的健康告知填得太草率了。
当初业务员问他有没有高血压,他说前两年体检有两次血压偏高,业务员挥挥手说”没事,不用填,不影响”。结果这次住院,医生查出来他有原发性高血压,保险公司直接发了通知,说他投保时未如实告知健康情况,需要重新审核。
这真不是保险公司故意卡人。
你投保时填的每一条健康情况,都是以后理赔的核心依据。哪怕是十年前得过的肺炎,去年体检查出来的甲状腺3类结节,只要健康告知里问到了,你就得实打实填。别信任何人说的”不用填,没人查”,真到出事的时候,当初给你拍胸脯打包票的人,早不知道去哪了。
还有人压根不知道有等待期这回事。
就是你买完保险,不是第二天住院就能报的。一般有30天到90天的等待期,这期间因为生病住院的费用,是不赔的。我对门的小姑娘去年刚毕业,买完住院医疗第22天就因为急性阑尾炎住院,找我问能不能报,我翻了下合同,等待期是90天,真的报不了。她当时还委屈得掉眼泪,说自己运气怎么这么差,其实合同里写得明明白白,她买的时候连合同封皮都没拆开看过。
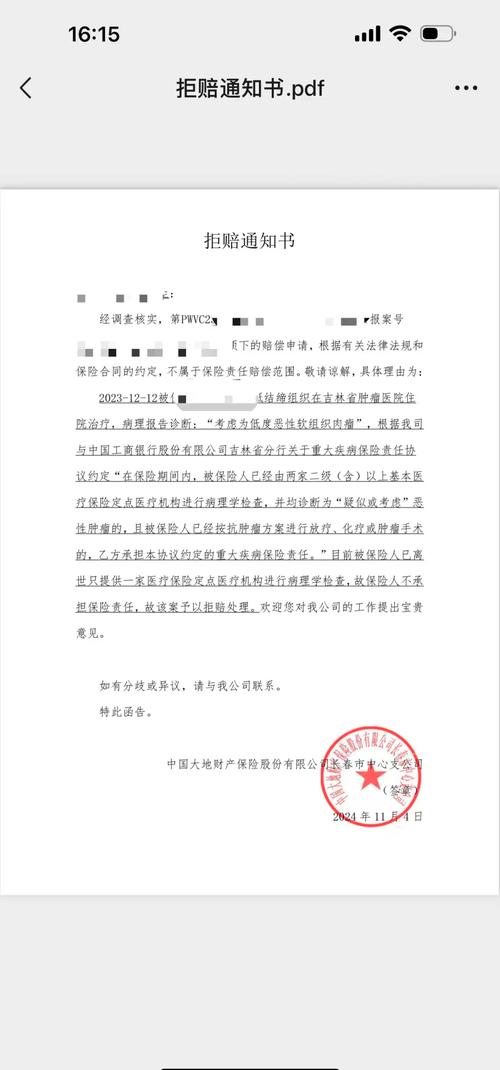
还有个更隐蔽的坑:好多人只看第一年的保费便宜,根本不看续保规则。
比如有的产品,如果你上一年理赔过,第二年就不让你续了;有的是每年都要重新审核你的健康情况,要是你中间得了啥慢性病,第二年就直接买不了了。这些东西,你不仔细抠合同里的小字,根本注意不到。
真要用到的时候,提前记好这几件事能少跑三趟
首先,住院的时候,别一上来就跟医生说”我有保险,全给我开最好的药、最贵的器材”。
为啥?
因为绝大多数住院医疗险,首先报的是符合当地医保规定范围内的费用,超出医保目录的自费药、进口器材,除非你买的那款明确写了可以报销,不然全得自己承担。你要是上来就要求用最贵的,最后报不了多少,回头又要骂保险骗人。
然后,出院的时候,所有的单据都要留好。
缴费发票、费用明细清单、出院小结、诊断证明,少一样都可能影响理赔。我去年帮楼下的阿姨整理理赔材料,她把缴费发票丢了,跑了三趟医院的病案室才补回来,折腾得腰都直不起来。
还有,要是真的生病住院了,能走医保的先走医保。
好多人不知道,如果你住院的时候没经过医保报销,直接用商业住院医疗报,报销比例可能会低10%到20%。这钱省下来,买两斤好排骨吃不香吗?
哦对了,别信啥”啥病都能报”的鬼话。
真没有。
合同里写的免责条款,就是那些不报的情况,比如故意自残、酒驾导致的受伤、既往症,这些都是常规不赔的,你买的时候就得看明白,别到理赔的时候才拍大腿。
我在小区做了快两年的保险科普志愿者,从来不会劝邻居们随便买啥保险。
毕竟每个人的身体情况不一样,家庭预算也不一样。有人家里已经有了足额的医保,可能只需要补个小额的住院医疗兜个底;有人身体情况特殊,可能能选的产品本来就不多。
但你要是真打算整个住院医疗当兜底,别光听别人说两句就掏钱,花个半小时把合同里的健康告知、免责条款、等待期、续保规则这几块看明白,比啥都强。
真的,别拿自己的理赔权益开玩笑。
以上内容仅为保险科普参考,不构成任何投保建议、核保结论或理赔承诺。所有涉及健康告知、免责条款、等待期、续保、理赔的相关要求,均以对应保险合同条款及保险公司官方说明为准。本文不推荐任何具体保险产品,也不对任何保险公司或产品做优劣评价。
作者|dananjin
排版|dananjin
审核|见微