最近被身边朋友问了快十次——个人养老金到底要不要开?先把实打实的结论摆这:它是国家推出的、带专属税收优惠的长期养老资金账户,不是强制要求你参与的政策,更不是存了就一定能拿到高回报的“香饽饽”,值不值得花时间折腾,全看你自己的收入情况和长期资金规划。
别听别人吹得天花乱坠就急着冲。
先把规则搞明白,比啥都强。
先掰扯清楚:这个账户到底是什么结构?
很多人搞混,以为个人养老金是某一款特定的保险、或者某一个定期存款。根本不是。
它是一套两层绑定的账户体系:
第一层是在国家社会保险公共服务平台开的个人养老金账户,这个账户是用来记录你的参保信息、核算你能享受的税收优惠额度的,相当于你在政策端的“身份备案”。
第二层是你选一家符合资质的商业银行,开一个专门的个人养老金资金账户,这个账户是实际用来存钱、买产品、算收益的“钱袋子”,两个账户是一一绑定的,资金只能在这两个绑定的通道里流转,不能随便转去别的普通银行卡。
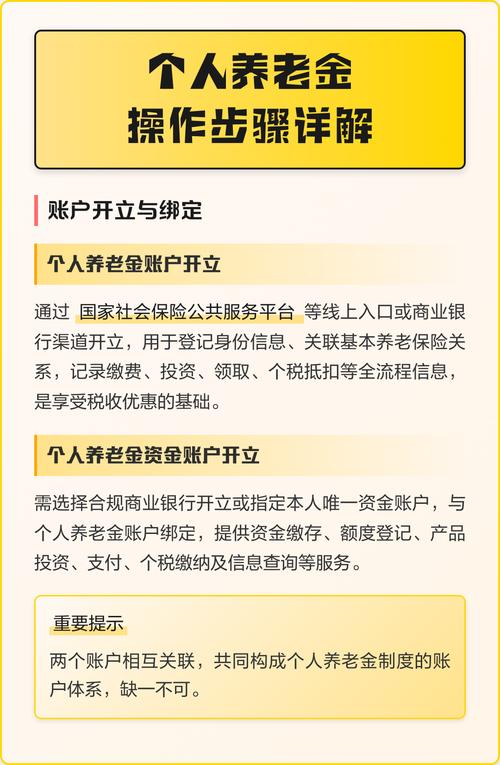
这里要划个重点:你每年往这个资金账户里转的钱,有上限——每年最高缴存12000元。转进去的钱,不是随便能取的。
得等到你达到领取基本养老金的年龄、完全丧失劳动能力、出国(境)定居,或者符合国家规定的其他特殊情形,才能按规则把钱取出来。
别觉得是故意卡你。
本来这个账户的设计初衷,就是帮大家存住用来养老的长期钱,要是能随存随取,跟你自己开个普通银行卡存钱有啥区别?
被广泛宣传的“税收优惠”,到底能省多少钱?
几乎所有推广个人养老金的宣传,都会把“抵税”放在很显眼的位置。但很少有人跟你算明白,这个优惠到底跟你有没有关系。
首先,你得真的在交个人所得税,才谈得上享受优惠。
啥意思?如果你全年的收入,扣完五险一金、每年6万的个税起征点、还有房贷利息、子女教育、赡养老人这类专项附加扣除之后,本来就没达到个税的缴纳门槛,那你往这个账户里存再多钱,也抵不了税——因为你本来就没交税,何来“省税”一说?
举个直白的测算例子:
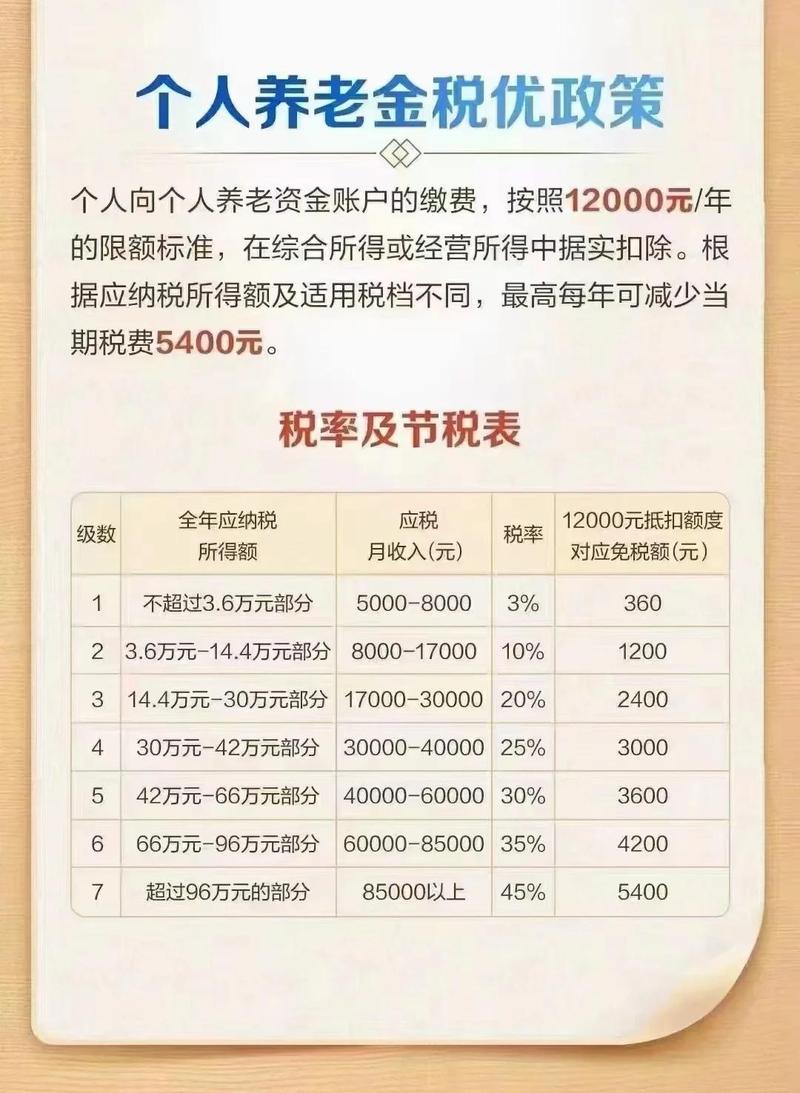
如果你当前适用的个税税率是3%,那一年存满12000元,当年能少交的个税是360元;
如果你的适用税率是10%,那一年能少交1200元;
如果你的适用税率是20%,那一年能少交2400元;
最高档45%税率的人群,一年存满12000的话,能少交5400元的个税。
但有个很多人不知道的细节:等你以后从账户里把钱取出来的时候,这笔钱是要统一按3%的税率交个人所得税的。
哦,这就有意思了。
如果你本来的个税税率就是3%,那你存进去的时候抵了3%的税,取的时候又要交3%的税,等于这部分的税收优惠直接打平。除非你中间买的产品产生的收益本来要交的税,现在因为在账户里暂时不用交,能多一点额外的好处,但这点好处值不值得你把钱锁几十年,就得自己掂量了。
说实话,我身边好几个朋友,当初听别人说“抵税”就冲去开了户,存了小半年才反应过来,自己本来的收入就达不到个税起征点,所谓的税收优惠,跟他半毛钱关系都没有,纯纯白折腾。
不过话说回来,要是你本来就有长期养老储蓄的习惯,这笔钱放进去能抵一点是一点,也不算亏,但千万别为了抵税硬存超过自己能力的钱。
几个没人会主动提醒你的注意事项
别光盯着那点税优额度,有几个点是真的得自己记牢:
第一,账户里的钱不是只能存定期。
目前这个账户里,可以买符合国家规定的储蓄存款、银行理财、商业养老保险、公募基金四类产品。但划重点——这些产品都是独立的金融产品,有对应的风险等级,不是国家给你兜底保本的。你买之前得仔细看产品的说明书、合同条款,别听工作人员一句“这个稳得很”就把钱转进去,所有产品的风险、收益规则、兑付条件,全部以产品发行方的官方合同和说明为准。
第二,流动性真的很差。
想想看,你现在20多岁、30多岁,把钱存进去,要等到60多岁退休的时候才能取出来。这中间三四十年的时间,除非是前面说的那几种特殊的可提取情形,不然哪怕你急着凑首付、凑医药费,这笔钱你也取不出来。
别高估自己的长期定力。
也别把本来要当应急备用金、付房租、还房贷的钱,全塞到这个账户里。
真到要用的时候取不出来,谁都帮不了你。
第三,别为了开户送的那点小便宜冲动。
现在好多银行搞开户活动,送20块话费、送一袋大米、送个咖啡券,就有人为了这点小福利跑过去开了户,结果一年到头也存不了几百块,算下来省的税还没那袋米值钱,完全没必要。这个账户是随时可以开的,没有所谓的“开户截止日”,那些急着催你“再不开户就赶不上今年抵税了”的话术,全是为了完成开户KPI编出来的。
几个传得很广的误解,一次说清
有人说“个人养老金是国家发的,所以零风险”——错。国家给的是账户的税收优惠政策,不是给账户里买的产品做风险兜底。你买的理财亏了、基金跌了,都是要自己承担的。
有人说“我现在收入低,以后肯定也享受不到税优,开了户没用”——也对。本来这个账户就不是强制参与的,你什么时候觉得自己的收入水平能享受到对应的优惠了,什么时候开就行,完全没必要为了凑热闹提前开。
合规提醒:以上内容仅为对个人养老金现有公开规则的科普整理,不构成任何投资建议、投保建议,不推荐任何开户银行、不推荐任何可购买的金融产品。个人养老金的具体参与规则、税收政策、可购买产品范围、领取条件,全部以人社部、财政部、税务总局等官方部门的正式公告,以及开户银行、产品发行机构的正式合同和说明为准。
作者|dananjin
排版|dananjin
审核|满满