上个月跟发小吃饭,他脸拉得比驴长。追问了半天才说,上周下班追尾,自己的后视镜撞碎了,之前买保险销售说这是「全险」啥都赔,结果保险公司说,后视镜单独破碎不在赔付范围,一分钱不报。
他气的不行,说这是坑人,其实很多人买车险,都栽过类似的坑。今天就把这些没人愿意明说的细节掰碎了讲。
别迷信「全险」,这词本身就是话术坑
「全险」从来不是「全保」。
这就是销售用来偷懒的打包词罢了。说白了就是把交强险、车损险、三者险加一两个附加险捆在一起卖,转头就敢叫全险了。很多你以为能赔的情况,压根没在这个打包包里。就像我发小这事儿,不少旧条款里,后视镜、车灯这种部件单独破碎,本来就是除外责任,哪怕你买了所谓全险,也不赔。
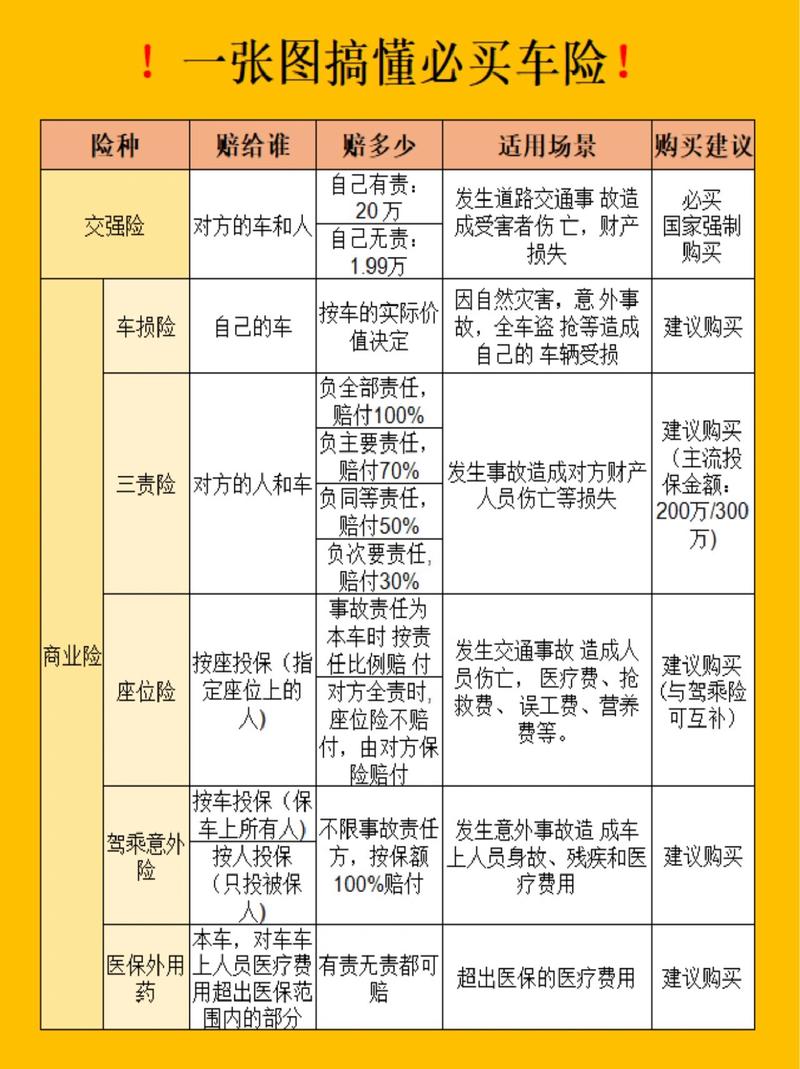
交强险是强制买的,不买不能上路,这个不用多说。本质是赔给对方的,你自己的车和人,交强险一分不赔。商业险里,真正核心的就两个:车损险、第三者责任险。剩下的什么座位险、划痕险,看你自己需求选,不是非买不可。
你以为能赔,其实铁定不赔的几种情况
说实话,大部分理赔纠纷,都是没人提前跟你说清楚这些边界。
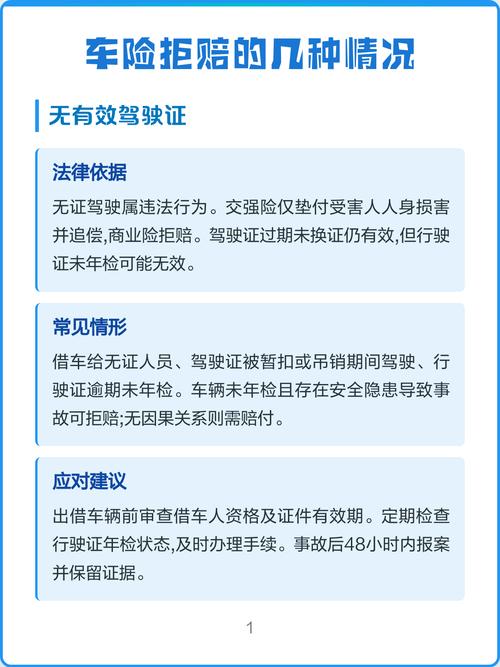
最常见的坑:未按规定年检的车辆,出事故后商业险大概率不赔。很多人觉得我就是忘了去年检,车本身没问题啊?不好意思,条款就是这么写的,未年检属于不合格车辆,商业险直接拒赔,这个真没地方说理。
还有,把车借给没有驾照、或者驾照过期吊销的人开,出了事不赔。你好心借车,最后自己扛所有损失,找谁说去?
还有每年暴雨季都会有人踩的坑:发动机进水后,你非要二次打火尝试开走,导致发动机损坏,这部分扩大的损失,保险公司不赔。哪怕现在车险改革后,车损险已经包含了发动机进水的基本保障,你自己操作不当弄出来的问题,还是得自己掏腰包。
还有一种,你私自改装了车辆,加了大包围、换了引擎盖,没提前告诉保险公司,因为改装部分引发的事故,改装件的损失也不赔。
投保理赔,记好这几个细节少亏钱
先说投保的事儿。
三者险尽量买200万以上,差价真的没你想的多。我自己去年买,50万额度跟200万额度,一年也就差不到一百块。现在路上豪车多,真碰个好点的车,修起来几十万都正常,50万真不够赔,多花几十块买个安心,太值了。
很多老司机还在问不计免赔要不要买?2020年车险改革之后,不计免赔已经并入车损险了,不用单独花钱买,别被销售忽悠着多掏冤枉钱。
座位险这个东西,如果你自己已经买了足额的人身意外险,其实可以不用买太高额度,买个一两万垫底就够了,不用多花钱。
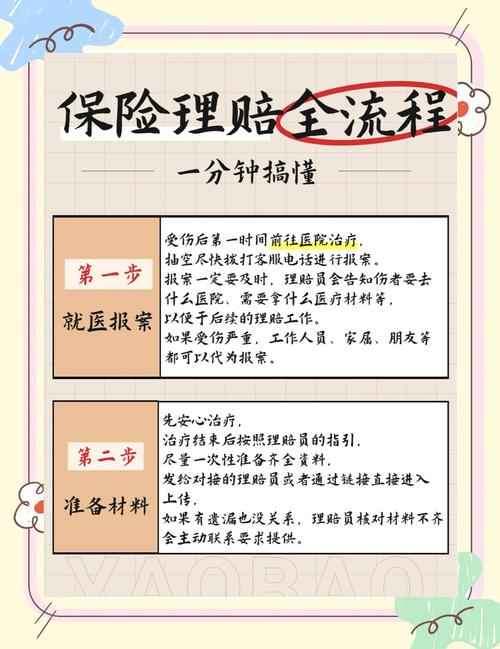
再说理赔。真出了事故,第一时间拍好现场照片,前后左右四个方向拍,把两车车牌、碰撞位置、道路标线都拍清楚,别随便挪车,除非堵了主干道要被扣分罚款,再挪到边上。千万不要随便私了之后反悔,再找保险公司理赔,没有现场证据,很难拿到全额赔付。
还有一个很多人不知道的冷知识:以前撞了自己家的家人,三者险是不赔的,现在条款早就改了,这种情况也能赔,不用再担这个心。
不过话说回来,小刮小蹭真别动不动就走保险。今年出一次险,明年的保费优惠就没了,上浮的钱可能比你修车钱还多。比如你车门刮了一道,补漆花三百,走保险之后明年多交四百保费,这不纯纯亏了吗?对吧。
最后提一句,买的时候别只看价格,找个靠谱的经纪人或者售后,真出事了能帮你跑手续,比便宜几十块香多了。买车险,别贪「全险」的虚名,抓住核心保障,搞清楚不赔的边界,比什么都重要。
作者|dananjin
排版|dananjin
审核|阿辰