上周三在小区门口取快递,碰到三楼的张阿姨。
她攥着个皱巴巴的结算单,站在风里跟我唠了快二十分钟。
说之前总觉得“长护险”是跟自己没关系的政策——毕竟年轻的时候交医保,老了领退休金,哪能想到还有专门管“请护工”的钱?直到上个月老伴摔了股骨头,躺床上连翻个身都费劲,儿子要上班没空全天守着,找个住家护工一个月要八千多,老两口的退休金加起来才一万出头,算完账俩人对着坐了半宿,愁得连晚饭都没吃。还是楼下的网格员上门发宣传页,提醒她可以申请长护险,跑了两趟社区,等了一周评估,现在每周有定点的护理员上门三次,帮着翻身、做康复、擦身,一个月算下来自己只掏三百多。
真的。
我在社区帮忙整理了大半年的保障相关材料,见过太多人把这个政策当成“天上掉的馅饼”,也见过太多人到最后都没搞懂它到底是啥,白白错过了能减负担的机会。
长护险不是“额外发的养老钱”,是给失能状态兜底的
很多人第一次听长护险,第一反应是:哦,就是老了就能领的钱?
真不是。
长护险的核心保障对象,是因年老、疾病、伤残导致长期失能的参保人——说白了,就是你真的到了生活不能完全自理,需要别人长期照护的状态,它才会出来帮忙分摊照护的成本。
那啥叫“失能”?
各地评估的标准有点差异,但基本都是围绕那几个日常的动作:能不能自己穿脱衣服、能不能独立吃饭、能不能自己上下床、能不能控制大小便、能不能在室内自己走动、能不能独立洗澡。这几个动作里,你能独立完成的数量越少,对应的失能等级就越高,能申请到的照护支持力度也就越大。
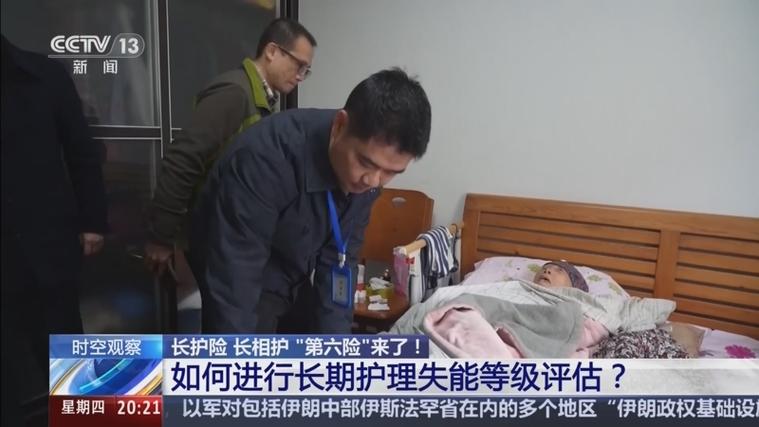
别把它跟普通的养老待遇混为一谈。
它的本质是社保体系里的互助保障,不是所有人到了年龄就能领的“红包”。你要是身体硬朗,能自己买菜做饭、下楼遛弯,哪怕八十岁了,也跟这个保障没关系。反过来,哪怕你才四十岁,因为意外或者疾病导致长期失能,只要你交了当地的医保,符合参保要求,一样可以申请。
别光听邻居说“香”,这几个坑我真的见太多人踩
说实话,我每次在社区办宣传,都能碰到几个兴冲冲跑来问的街坊,张口就问“我妈去年住过院,是不是能每个月领两千块长护险?”
哪有这么好的事。
上次碰到的李叔,去年冬天突发中风,出院在家躺了俩月,觉得自己完全符合申请条件,抱着一摞病历本跑到社区找我,说算下来每个月能报多少钱,刚好能覆盖请护工的成本。结果我们一起打了当地医保局的公开咨询电话才知道,他现在属于术后恢复期,经过康复训练已经能自己扶着栏杆走到厕所,也能自己拿勺子吃饭,根本达不到失能评估的等级,白攒了一堆材料。
还有几个常见的坑,真的要提前说清楚:
第一,不是交了医保就自动能享受长护险。现在长护险还在全国试点阶段,不是所有城市都铺开了,就算在已经试点的城市,也有参保范围的区分——有的地方是职工医保参保人自动纳入,居民医保的参保人要单独缴费参保;有的地方是职工和居民都覆盖,但申请的门槛不一样。不同试点城市的规则差异非常大,没有全国统一的标准,别听邻居说“我家那边能报多少”就直接套到自己身上,真要了解,就打当地医保局的官方电话问,靠谱得很。
第二,别指望它能帮你cover全部的护工费。我见过好几个街坊,申请之前以为长护险能把护工费全报下来,结果申请完才知道,当地的补贴是按照失能等级算的,比如轻度失能每个月补300,重度失能每个月补1200,剩下的费用还是要自己出。说白了,它是帮你减负担的,不是让你一分钱不掏就能请人照顾的。
第三,不是随便找个护工就能报。很多地方的长护险补贴,是直接跟定点的护理服务机构结算的——你得找在医保部门备案过的机构,由机构派护理员上门或者提供机构照护,才能走报销。你自己私下找的亲戚、或者没备案的散工,哪怕你真的需要照护,也不在补贴范围内。
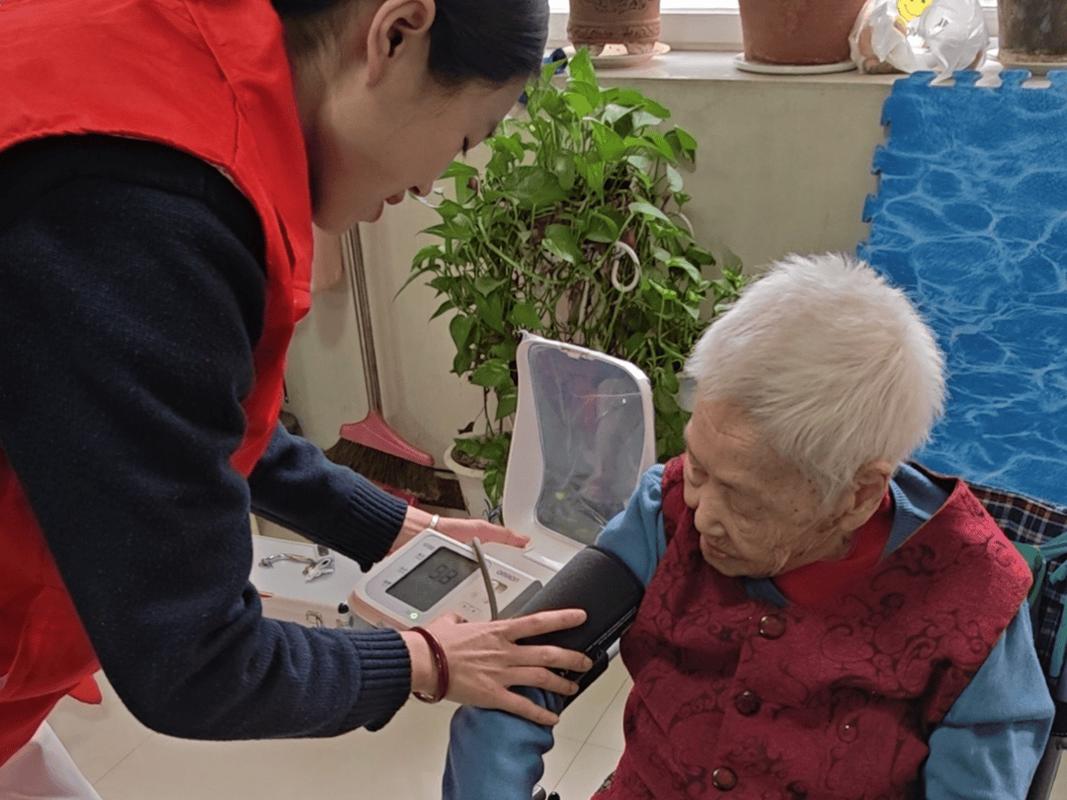
不过话说回来,也不能因为有这些坑就觉得长护险没用,真碰到需要长期照护的情况,那点补贴真的能帮不少忙——毕竟对普通家庭来说,长期照护的开销,真的是压在身上的一座山。
想申请的话,别上来就跑断腿,先把这几件事捋顺
我真的见过太多人,抱着一堆病历本从家跑到社区,又从社区跑到医保局,来回三四趟,最后才发现自己根本不符合申请条件,累得满头汗,还一肚子气。
其实真的不用这么急。
你在家先打个当地医保局的公开咨询电话,问清楚三个问题:第一,我所在的城市有没有开展长护险试点?第二,我交的是职工医保还是居民医保,能不能参保?第三,申请需要带什么材料,评估的流程是什么?
问清楚了,再准备材料也不迟。
还有啊,评估上门的时候,别故意夸大老人的状态,也别不好意思说实际情况。我之前碰到过一个阿姨,为了让老人评上更高的等级,跟评估员说老人完全不能动,结果评估员上门的时候,老人自己扶着扶手从床上坐起来拿水杯,当场就露馅了。现在的评估都是双人上门,全程有记录,根本没有什么“找关系就能过”的操作空间,如实说情况就好,故意夸大不仅过不了评估,严重的还可能被追回已经发放的补贴,真的犯不上。
哦对,还要提醒一句:现在外面有不少蹭“长护险”热度的商业保险产品,吹得天花乱坠,说什么“交几年就能领一辈子的护理费”,碰到这种推销别着急掏钱,所有的保障责任、理赔条件,都要一字一句看保险合同,以保险公司的官方说明为准。
最后啰嗦两句:
今天聊的这些,都是我平时在社区跟街坊邻居唠出来的共性问题,没有什么高大上的术语,就是怕大家真到需要用的时候,因为不懂规则多花冤枉钱。毕竟长护险目前还在试点扩面的阶段,各个地方的规则都在动态调整,所有的参保要求、评估标准、补贴比例、服务范围,一定要以参保地医保部门的官方公开通知为准。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或者理赔承诺,也不推荐任何具体的保险产品。
作者|dananjin
排版|dananjin
审核|安然