上周陪我妹去拆线,她上个月骑共享单车载着奶茶,过减速带没刹住,整个人飞出去半米,膝盖缝了四针。
总花费1200多。
职工医保报了300多,她本来觉得手里那份意外医疗能把剩下的900块全兜住,结果最后只赔了420。
她蹲在医院走廊的塑料椅子上,翻着理赔通知书骂了三分钟。
我帮她逐行划了条款才反应过来,从头到尾,她连意外医疗最基础的两个报销规则都没搞懂。
首先得搞清楚:意外医疗到底管什么
很多人刚接触这个概念的时候,会把它和意外险的身故伤残责任混为一谈。
其实完全是两码事。
意外医疗保的,不是你摔残了赔你几十万,是你因为意外受伤,去医院产生的门诊、住院医药费。
这里的“意外”,也不是你自己觉得倒霉就算数。合同里的判定标准永远是四个凑齐:外来的、突发的、非本意的、非疾病的。
切菜切到手指,下楼踩空崴脚,被流浪猫抓了要打狂犬疫苗,运动时被篮球砸伤了胳膊,这些都算。
但要是你腰突犯了去做理疗,吃坏肚子得急性肠胃炎,或者跑马拉松跑到抽筋去医院,这些都不属于意外的范畴,自然不在保障范围内。
有医保了还要这个干嘛?
说实话,医保的报销边界很清楚:有起付线,有封顶线,还有社保目录的限制。很多伤口处理需要用的进口缝合线、破伤风免疫球蛋白、消肿的自费药膏,医保是不报的。意外医疗补的就是这部分你掏出去的缺口。
别不信,我上次脚踝扭了去拍片子,医生开的外用消肿药一半是自费的,医保窗口的工作人员直接把那部分划掉,让我自己掏。我当时站在缴费机前,盯着屏幕愣了十秒。
别光盯着保额看,这三个条款才决定你能报多少
我妹当初买这份意外医疗的时候,就盯着宣传页上“2万保额”的大字看,觉得够够的。根本没翻后面的条款细节。
真到理赔的时候,能报多少,从来不是保额说了算。三个核心条款,直接把报销金额卡得明明白白。
第一,报销范围。
这是特别容易踩的坑。有的意外医疗只报社保目录内的费用,意思就是所有自费药、自费项目,一分钱都不报。比如被狗抓了要打蛋白针,一针就大几百,要是只报社保内的部分,这部分钱就得自己全额承担。如果条款里写的是不限社保范围,这部分自费的费用就能按规则纳入报销。
具体的范围怎么写的,别听任何人的口头介绍,翻合同里的保险责任章节,逐字看。
第二,免赔额。
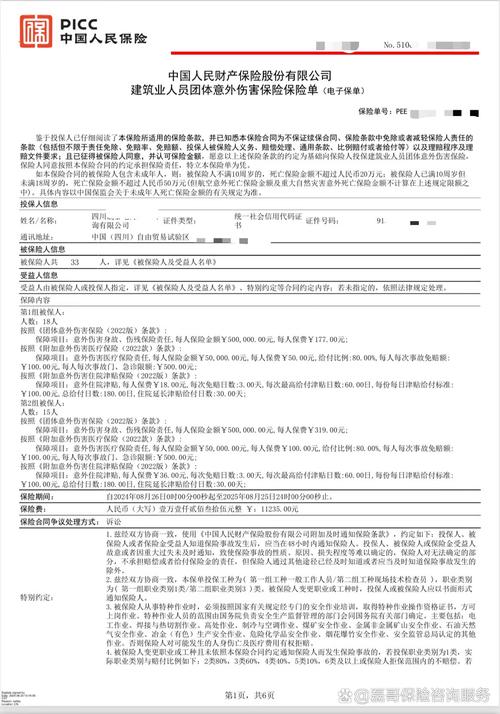
很多人以为花多少报多少,其实不是。绝大多数意外医疗都设置了免赔额,常见的是100元。意思就是你花的钱,先扣掉这100块的门槛,剩下的部分才进入报销环节。
要是你摔了去社区医院处理个伤口,总共花了80块,连免赔额都没摸到,自然报不了。我有个同事上次被开水烫了,去药店买了两支烫伤膏,花了62块,找保险公司理赔被拒,还觉得人家故意找茬,其实是自己从来没注意过条款里写的免赔额数字。
第三,报销比例。
就算过了免赔额,在报销范围里,也不是花多少报多少。大部分条款的规则是,如果你的医疗费用已经经过医保报销了,剩下的部分按对应的比例报销,常见的是80%、90%。要是你当初就医的时候没走医保,直接全自费拿发票来找,报销比例可能会降到更低的水平。
所有的数字,不管是免赔额、报销比例、报销范围,全部以正式合同的约定为准。
这些常见的理赔误区,踩一个就可能白花钱
我整理了身边朋友踩过的坑,说出来给大家提个醒。
第一个误区:只要受伤了就能报。
不对。合同里的免责条款写得很清楚,因为故意行为、打架斗殴、酒后驾驶导致的受伤,肯定报不了。要是你主动去参加合同免责里列的高风险运动,比如无保护攀岩、职业赛车,摔了之后的医疗费用,也不在保障范围内。别不当回事,真到理赔的时候,这些条款全是硬标准。
第二个误区:只有住院的费用才能报。
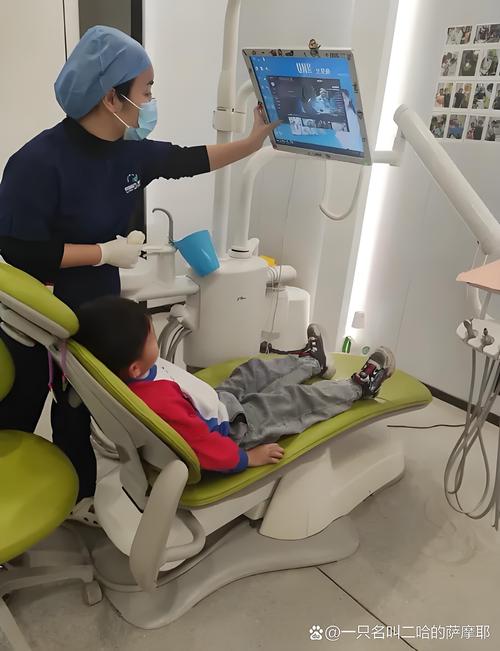
很多人默认意外医疗只报住院的钱,其实不然。绝大多数的意外医疗责任,是包含意外门诊的——比如崴脚了去门诊拍片子,猫抓了去门诊打疫苗,小孩摔了去牙科门诊处理外伤,这种不需要住院的门诊费用,是可以正常申请报销的。
我邻居家小孩上次在小区跑着玩,摔掉了半颗门牙,去牙科门诊做临时修复,花了800多。她一开始以为只有住院才能报,差点自己全掏了,后来翻条款才发现,门诊的费用刚好在保障范围内。
第三个误区:留好发票,什么时候报都行。
不对。理赔是有时效要求的,一般条款里会约定,发生保险事故之后要及时报案。要是你拖个一年半载,事故经过说不清楚,原始发票都丢了,再想申请理赔,流程会麻烦很多。而且原始医疗发票是核心理赔材料,要是弄丢了,只有复印件,很多时候没法正常完成报销。
最后说几句实在的。
所有的保障范围、免责约定、理赔要求、续保规则,全部要以你手里的正式保险合同、以及保险公司官方渠道的说明为准。
不用听别人说哪个产品好哪个不好,也别被短视频里的夸张宣传忽悠得脑子发热。这里只是把通用的规则整理出来,不构成任何投保建议,也不针对任何具体的保险产品做评价。
要是你遇到具体的理赔问题,直接打保险公司的官方客服电话,或者对照合同里的争议解决渠道处理就好。
作者|dananjin
排版|dananjin
审核|阿辰