最近帮朋友整理门诊理赔材料的时候,才发现好多人对门诊医疗的认知,全是从卖保险的嘴里听来的——根本没碰过合同原文。
有人拔个智齿花一千多,理赔被拒才知道牙科项目在免责里;有人在国际部看个过敏,拿着收费单找保险公司,才发现合同只报普通部的费用。
说穿了,大家买门诊相关的保险,图的就是个看小病的时候少掏点钱。但要是连最基本的规则都没搞懂,最后钱花了,理赔也拿不到,纯属自己闹心。
先搞清楚:哪些门诊费用,保险真的能报?
首先得把两个概念掰明白,别混为一谈。
普通门诊责任,保障的就是日常最常见的门诊场景——感冒发烧去开药、肠胃炎做检查、皮肤过敏拿药膏这类,去公立医院普通部产生的、符合当地医保范围内的费用。
别以为只要是门诊就能报。
牙科治疗、牙齿矫正、医美整形、健康体检、孕产相关的门诊费用,绝大多数产品都是直接除外的。上次有个读者找我,说买了门诊险,拔智齿花了1200,报了0块,气得不行。我翻了他的合同,免责条款里明明白白写着那行字。他当初听销售说“看牙能报”,根本没仔细看具体覆盖的范围。
别抬杠。合同写啥就是啥。
还有特殊门诊,很多人会把它和普通门诊搞混。比如癌症放化疗、肾透析这类,虽然不用住院,但产生的费用很高,一般是包含在百万医疗的特殊门诊责任里的,不是普通门诊险的保障范围。别拿着普通门诊险的合同,去报透析的费用,那肯定报不了。
很容易踩坑的3个条款细节,看合同的时候别跳过
好多人买保险的时候,翻两页觉得“能报门诊”就直接交钱了。真等理赔的时候,才发现合同里藏着好多细节,每一个都能影响你最后能拿到多少钱。
第一个,免赔额。
很多人买之前没概念,以为花1块钱都能报。真不是。现在常见的门诊类保险,免赔额要么是单次门诊扣50-100,要么是年度累计300-500。举个例子,你买的产品年度免赔额300,今年第一次感冒去开药花了120,全算在免赔额里,一分报不了。第二次肠胃炎做检查花了260,累计到380,超过免赔额的80块,才按约定比例给你报。
说实话,好多人就是卡在这——一年到头就看两次感冒,加起来费用还没到免赔额,最后觉得这保险白买了。我自己之前也踩过这个坑——刚工作那年买了个门诊险,年度免赔额500,一整年就看了两次感冒,加起来花了420,最后一分钱没报,当时还觉得保险都是骗人的,后来翻合同才看到免赔额那行字,纯纯自己粗心。其实从一开始买的时候,就该把免赔额的规则看明白,别等理赔了才后悔。
第二个,报销比例。
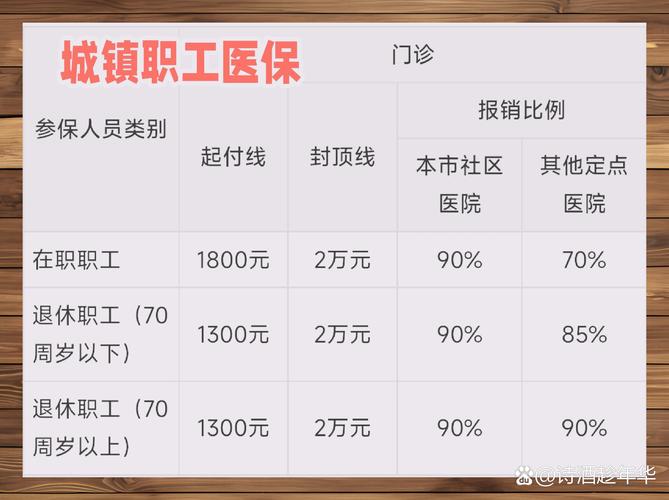
不是你花多少就按多少比例报。大部分产品的规则是,经过社保结算的费用,按80%-90%报销;如果没经过社保结算,报销比例会降到50%-60%。
更细的规则藏在条款里。比如有的产品会约定,同一疾病连续门诊超过15天的部分,不赔;有的会把医保外的用药排除在报销范围之外。
真的有这种条款。别觉得短,就没法律效力。
第三个,等待期和续保规则。
一般门诊类保险的等待期是3-15天,意思就是你买完保险,头几天生病看门诊,产生的费用是不赔的。别觉得等待期短就无所谓——真有人买完第二天就发烧去输液,最后理赔被拒,跑来骂保险骗人。其实合同里把等待期的规则写得明明白白,他当初签的时候根本没看。
还有续保。很多人以为只要买了,第二年生病也能接着报。不对。非保证续保的产品,要是今年你理赔次数多了,第二年保险公司是有权不让你续保的。具体规则,全在合同的“续保条款”那栏,别听销售口头承诺。
关于门诊医疗的几个常见误解,别再传了
第一个误解:门诊类保险什么都能报。
刚才说的牙科、医美、体检、孕产相关的门诊,大部分产品都是除外的。甚至有的产品,把心理咨询、中医理疗的部分项目也列在免责里。你要是冲着某类特定门诊去买,一定要先翻一遍免责条款,别光听销售吹。
第二个误解:只要是公立医院的门诊,都能报。
不对。大部分产品的普通门诊责任,只覆盖公立医院的普通部。特需部、国际部、VIP部的门诊费用,除非你买的是带对应特需责任的,不然花再多钱也报不了。上次有个朋友去公立国际部看过敏,花了800多,找我问能不能报,我翻了他的合同,普通门诊责任仅限普通部,直接被拒。他还觉得医院是公立的,为啥不报——合同里“普通部”三个字,他当初签合同的时候根本没注意。
第三个误解:门诊理赔特别麻烦,要跑断腿。
其实现在大部分线上投保的门诊类保险,理赔流程都很简单。一般需要上传的材料就是:门诊病历、收费票据、费用明细清单、社保结算记录。注意啊,要是原始票据丢了,基本就报不了了。还有的产品支持线上直付,就是看完病直接在医院窗口结算,不用自己垫钱再走报销流程——但这种责任,一般是需要额外付费的,不是默认自带的。
最后提几个必须说的注意事项
第一,所有涉及报销范围、免责条款、等待期、续保规则的内容,最终都要以保险合同原文和保险公司的官方说明为准。本文只是通用的知识科普,不构成任何投保建议、核保结论或理赔承诺,也不推荐、评价任何具体的保险产品。
第二,要是你对某份合同的条款拿不准,别自己瞎猜,也别听身边人传的经验,直接打保险公司的官方客服电话问,得到的答复才是准确的。
第三,理赔的时候要是对结果有异议,也可以找保险公司的理赔部门沟通,或者按合同约定的争议解决方式处理。别上来就觉得是保险骗人,很多时候是当初买的时候,根本没把条款读明白。
其实门诊医疗的报销逻辑,说穿了就一句话:合同写能报的,才给报;合同写除外的,花再多钱也没用。别总想着靠保险cover所有的看病开销,先把自己买的那份合同读明白,比啥都强。
作者|dananjin
排版|dananjin
审核|小北