商业车险:跑了八年车才摸透的选保常识
2026-10-10 03:38:53
去年我帮堂哥处理事故,他拍着大腿悔得慌。去年省了两千多没买商业车险,撞了台停在路边的网约车,连对方修车带停运损失,自己掏了三万六,相当于大半年白干。
很多人买车,只知道交强是必须买的,对商业车险一知半解,要么瞎买一堆浪费钱,要么为了省钱啥都不买,真出事哭都来不及。
先掰扯清楚:商业车险到底保啥、不保啥
说实话,现在的商业车险比十年前简单多了,银保监会改了条款之后,杂七杂八的附加险都整合得差不多了。
目前主流的商业车险,主险就是三类:车损险、第三者责任险、车上人员责任险,剩下的都是可选的小附加,比如划痕险、医保外用药责任险这类,看需求加。
简单说:三者险是赔对方的,交强赔对方额度不够的部分,全靠三者补。车损险是赔自己车的,不管是撞了、水淹了、被树砸了、被偷了,现在都包含在车损里了,不用再单独买。车上人员责任险是保自己车上乘客和司机的,出事了赔座位上的人医疗费用。
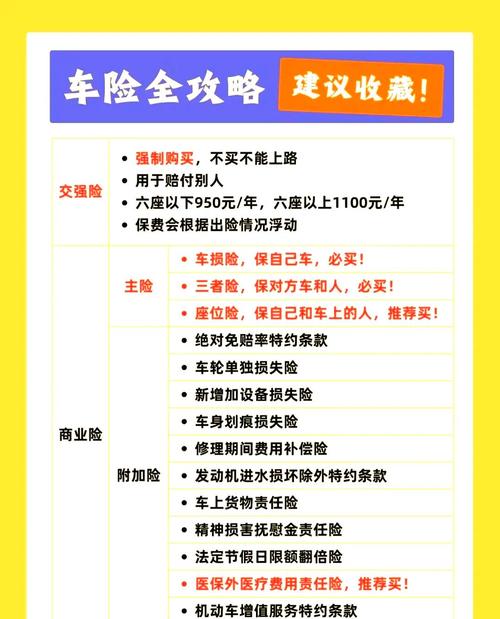 2024商业车险主险保障范围整理表
哪什么情况不赔?说个最常见的例子。你车停小区,四个轮胎被小偷撬走了,车身没别的损伤,这种轮胎单独损坏,商业车险的车损险是不赔的。
还有你故意撞车骗保、驾照过期没换证、车没按规定年检,这些情况也都不赔,说白了,违法违规的事,肯定不保。
至于附加险,比如你经常停在露天路边,容易被树枝石头划,就加个划痕险,经常跑长途拉人,就加个医保外用药责任险,都不贵,几十块钱的事。
坑了大半老司机的几个误区
 坑了大半老司机的几个误区
第一个误区:我车是开了十年的老车,不值钱,不用买车损险。
之前我家楼下邻居的老飞度,车贩子收才给两万八,他想着没必要买车损,结果去年夏天台风,小区梧桐树倒了直接砸在发动机舱,修一下要两万二,自己掏腰包心疼了大半个月。真要是有车损,直接就赔了,一年车损也就一千块不到。
第二个误区:买了全险就万事大吉,啥都赔。
说实话,“全险”就是个销售话术,根本不存在啥都赔的全险。只是把几个常用的主险打包卖给你,该不赔的还是不赔,别听销售说买了全险就放心,该看的免责条款还是得扫一眼。
第三个误区:三者险买100万就够用了,没必要多买。
不过话说回来,你要是在小县城开,一年出不了几次城,100万可能够。但你要是在一二线城市跑,天天早晚高峰堵在路上,真撞了个好点的车,或者碰了人,100万真不一定兜得住。现在三者险从100万升到200万,一年也就多花七八十块,买个踏实,不亏。
投保理赔,记住这几个提醒就够
适合谁?其实只要你开车上路,都适合买商业车险,交强那点额度,真遇上个事根本不够兜,别拿自己几年的积蓄赌概率。
投保的时候,别干这几件傻事:
第一,车损险不用往高了买,就按保险公司给的实际价值投保就行,真出事全损也是按实际价值赔,多买一分都是浪费钱。
第二,医保外用药责任险一定要加,三者险默认不赔对方的医保外用药,比如进口钢钉、进口药,都得你自己掏,加这个险一年也就二三十块,真出事能帮你省好几万。
第三,老车不用纠结折旧,现在车损本身就是按折旧后的价格算保费,更便宜,没必要为了省几百块不买。
 交通事故现场快速拍照留证示例图
理赔的时候,别乱了阵脚。先拍好现场照片,前后左右各拍一张,把两车的车牌、碰撞位置、路牌都拍清楚,能挪车就赶紧挪到路边,别堵着路被交警罚。
不管是谁的责任,都给自己的保险公司打个电话说一声,别私自答应对方所有要求,更别随便私了就转钱,真要私了,也要写个简单的协议,双方签字,写清楚“一次性了结,后续互不追究”,不然对方转头找你要二次赔偿,你说理都没地方说。
说白了,商业车险就是个兜底的东西。不用为了所谓的“安心”买一堆用不上的附加险,也别为了省千八百块,裸车上路。合适就好,适合自己的才对。
一句话总结:选对额度和险种,不瞎买不缺买,商业车险就能帮你花小钱兜大事。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
商业车险:跑了八年车才摸透的选保常识
文章链接:https://www.xinminbao.com/c/1551.html