先记死:所有保险的本质,就三句话
别信那些吹得天花乱坠的产品包装,不管是几百块的短期保障,还是几万块的长期储蓄型险种,核心逻辑逃不开三点。 第一,你交的保费不是存银行,是凑成了一个大家共用的风险池。比如1000个人每人交100块,凑了10万的池子,真的有人出事达到合同约定的赔付条件,就从这个池子里拿钱赔付。没出险的人,这部分钱不会原路退给你——这是特别容易被误解的点。 第二,所有商业保险的赔付,都严格跟着合同约定走,没有“人情理赔”这回事。销售嘴上说的“什么都能赔”,只要没写进合同条款,等于零。 真的。 别拿销售的口头承诺当依据,真到理赔的时候,对接你的是核赔岗的工作人员,不是当初追着你签单、跟你称兄道弟的销售。 第三,保险核心保障的是“客观发生的、达到约定标准的损失”,不是“帮你赚钱”。什么收益、分红,都是附加的浮动部分,核心的保障责任才是根。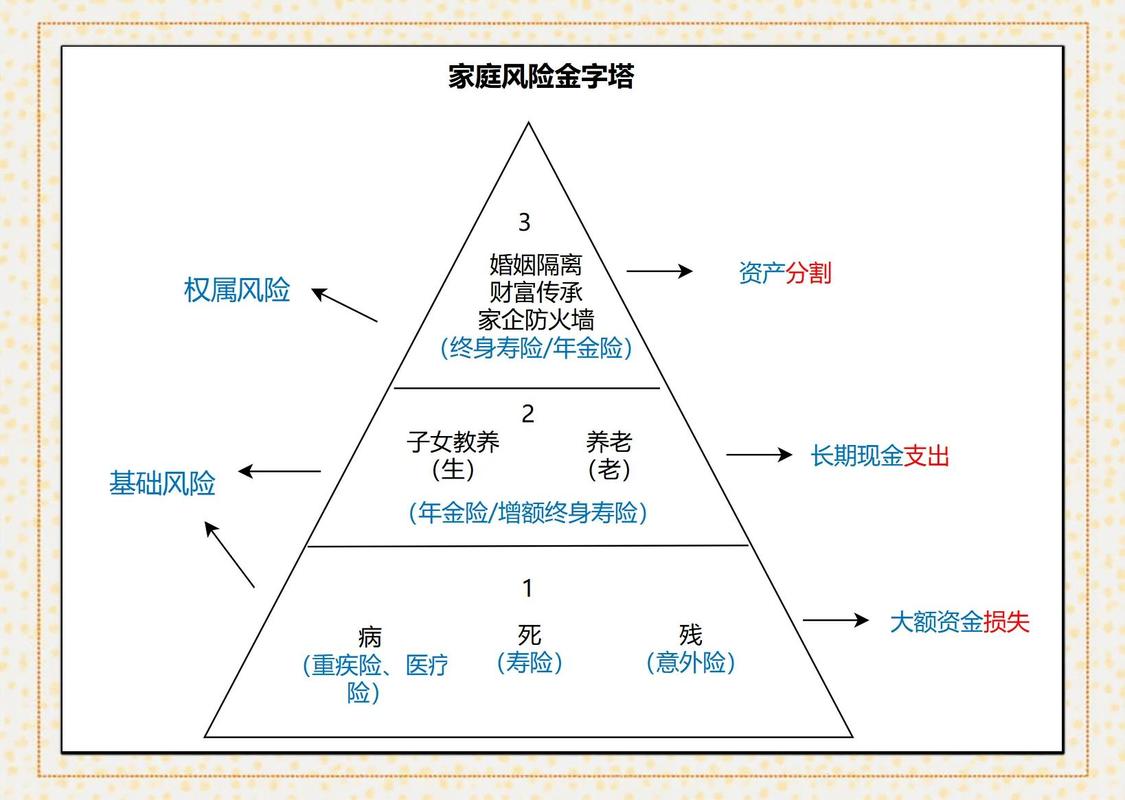
普通人翻条款,根本不用逐字啃,抓4个核心模块就行
很多人翻条款从第一页开始读,读了两页就放弃,完全没必要。你就盯着四个地方看,其他的格式性、通用约定类内容扫一眼就行。 1. 保障责任栏:这部分写清楚了“什么情况能赔”。比如医疗险写清楚住院医疗费用的报销范围,重疾险写清楚达到什么疾病状态能一次性给付约定保额。别听销售说“我们这个保障全”,你自己对着这个栏一条一条数就行。 2. 免责条款栏:这部分写清楚了“哪些情况不在赔付范围内”。比如酒驾、故意犯罪、投保前已患的未告知既往症这些,基本是多数险种的通用免责项。很多理赔纠纷,本质就是买的时候没看免责,真出事了发现刚好不在赔付范围内,闹得一肚子气。 3. 等待期条款:就是你刚买完保险的那段观察时间(一般是30天到180天不等),哪怕真的出险了,也不承担对应的赔付责任。为什么设这个?就是为了防止有人已经知道自己生病了,才临时买保险套取赔付金。这里要提醒:等待期的时长、等待期内出险的处理规则,以具体保险合同的官方约定为准。 4. 续保/理赔申请条款:比如一年期的保障产品,到期了能不能续,续的时候要不要重新审核健康状况;理赔的时候要准备哪些材料,申请的时效是多久。这些内容藏在条款的后半部分,但真到要用的时候,找都找不到就麻烦了。 我之前碰到过个读者,买了份重疾险,过了半年查出甲状腺癌,找过来问能不能赔,我问他等待期多久,他说根本没注意,就听销售说“买完过俩月就生效”——结果翻合同才发现等待期是180天,差了10天,最后只能按约定退保费,别提多闹心了。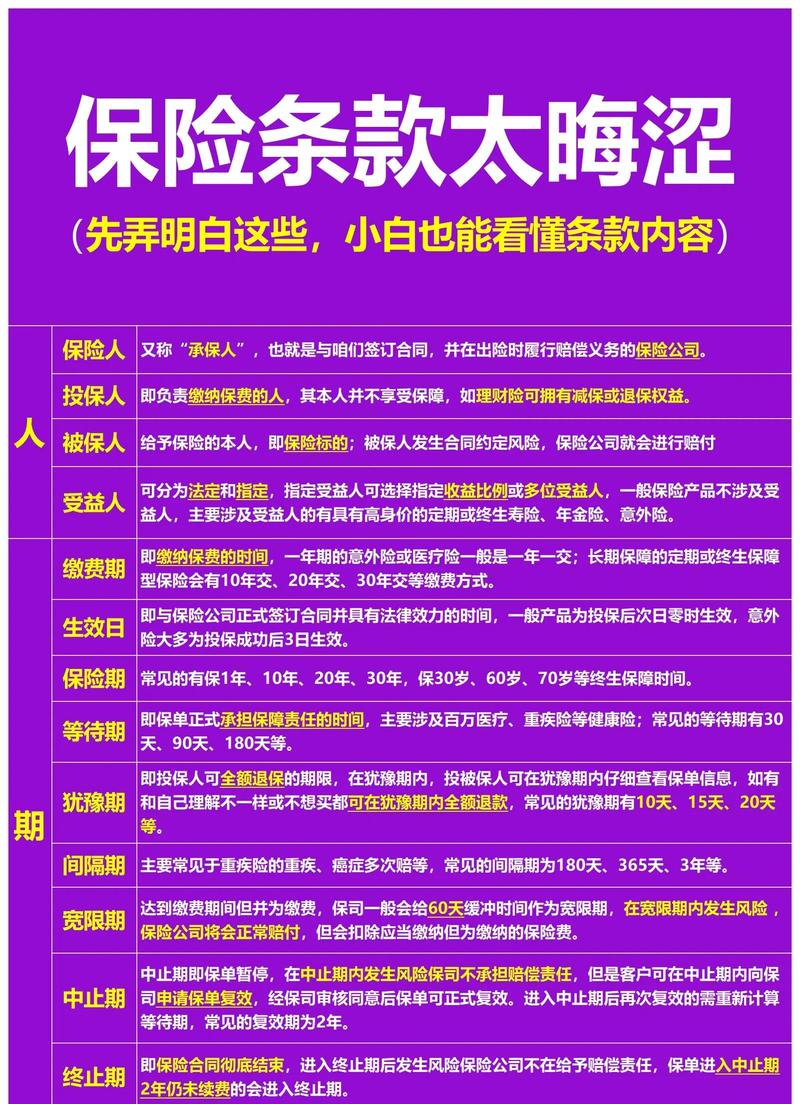
这些流传很广的误区,踩中一个就白花钱
– 第一个误区:“我年轻身体好,不需要买保险”。这话乍听没毛病,但你得想,保险的购买门槛是跟健康状况绑死的。等真的查出个结节、血压偏高,再想买的时候,要么被加费承保,要么被除外对应责任,甚至直接不符合投保要求。当然,不是说你现在就得买,只是别把“暂时不需要”当成永远的结论。 – 第二个误区:“保险都是骗人的,买了也赔不了”。真不是。大部分理赔纠纷,要么是买的时候没如实做健康告知,要么是出险的情况根本不在保障范围内,要么是没达到合同约定的赔付标准。你想啊,保险公司每年那么多理赔款打出去,总不能全是靠耍赖省下来的。 – 第三个误区:“我买的保险越贵越好”。保费高的原因有很多,可能是带了一堆你根本用不上的附加责任,可能是渠道成本占了保费的很大比例,跟保障责任的适配度没有必然的关联。你要盯着的是条款里写的保障范围跟自己的需求是不是匹配,不是保费的数字高低。 说实话,我见过有人花大几千买了份返还型的意外险,其实核心的意外身故保额才10万,算下来性价比低得离谱,就是因为当初被销售说“满期返本不亏钱”给忽悠了。 讲完核心的基础逻辑,再提几个实操里的注意点: 1. 所有涉及健康告知的环节,一定要严格按照合同上列的询问内容如实回答,不要听销售说“不用告知,小毛病不影响”。健康告知是保险公司核保的核心依据,一旦没如实告知,后续理赔很容易出现争议,具体告知规则以保险公司的官方说明为准。 2. 不要随便把自己的银行卡、身份证信息给不熟悉的销售,防止被诱导投保。 3. 收到电子保单之后,一定要自己核对一下保障责任、保额、保障期限,跟当初的约定是不是一致,有问题及时找保险公司官方客服核实。 以上内容全是通用保险基础常识科普,不构成任何投保建议、核保结论或者理赔承诺,不推荐任何具体保险产品,不评价任何保险公司的服务优劣。所有涉及保险责任、免责范围、核保要求、理赔规则的内容,全部以对应保险合同条款和保险公司的官方公开说明为准。如果遇到具体的理赔纠纷或者投保疑问,直接打保险公司的官方客服电话核实,别只听第三方的口头说法。作者|dananjin
排版|dananjin
审核|白杨