搞懂高空坠物责任:被砸了找谁,闯祸了谁赔
2026-10-10 02:15:03
去年春天楼下张叔停在小区划线车位的SUV,被一阵狂风刮掉的花盆砸裂了前挡风。找了一下午,整栋楼没人认。物业调监控,那个角度刚好拍不到。张叔气得跳脚,说要把整栋2到32楼的业主全告了。谁碰到谁闹心啊!
最后还是周围人劝住,走了保险。这事给了我挺大感触,好多人至今都没搞清楚,高空坠物责任到底怎么算,出事了该找谁扛。
高空坠物责任,到底该谁担?
很多人第一反应是,找不到肇事者,整栋楼赔,对吧?
这话不全错。按照现行法律,能找到实际侵权人的,当然是侵权人自己担全部责任。比如你家阳台上的花盆掉下去砸了人,全责肯定是你。
难就难在找不到人。这种时候,除了能证明自己不可能抛物的住户,其他可能加害的建筑物使用人要给受害人补偿。说白了,就是连坐。
太冤了。我住一楼,怎么可能扔东西砸到我楼底停车的位置?能拿出证据的,确实不用担。比如你当天全家都在外地旅游,有车票住宿记录,或者监控能证明你家没人,那就可以排除。
那物业呢?很多人觉得小区出事肯定物业赔。不对。物业只在没尽到安全管理义务的时候担责。比如外墙瓷砖脱落,物业早就发现有隐患却没修,那物业要担责。要是物业定期做了检查,是突然被风吹掉的,那物业不用担。
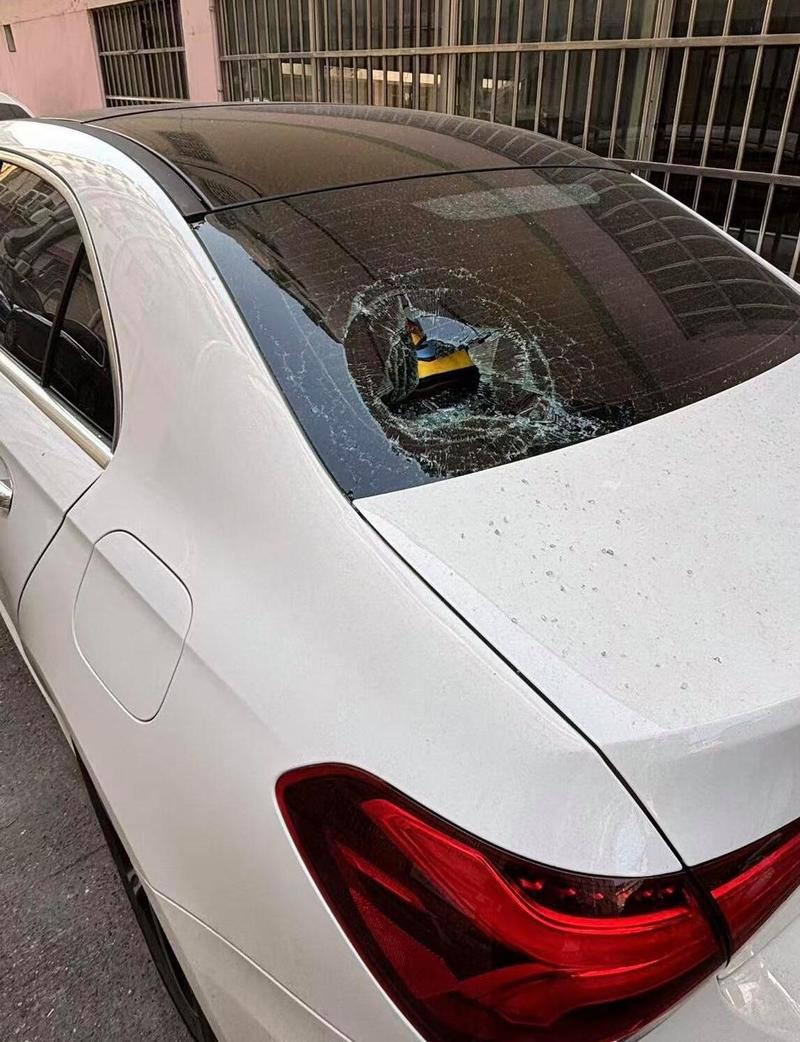 小区楼下高空坠物砸坏汽车实拍现场
这些常见误区,90%的人都踩过
第一个误区:我车停小区被砸,肯定找物业赔。
刚才说了,物业只有没尽到管理责任才赔。要是停车位置没毛病,监控也没坏,就是找不到人,物业没义务赔你。最后还是要走自己的保险。
第二个误区:我买了车损险,肯定全赔。
哦,不对。现在车险改革之后,车损险确实已经包含了高空坠物导致的车辆损失,找不到侵权人也能赔,但也有例外。比如你的车只是玻璃被高空坠物砸了,车身其他地方没伤,有些保险公司的条款会把玻璃单独破碎责任除外?不对,改革后大多已经包含进去了,买保险的时候还是扫一眼条款最稳。
第三个误区:我从来不往窗边放东西,绝对不会出事,不用管什么责任。
这话真说不准。万一你家窗框老化掉了一块水泥呢?万一风太大把你家阳台挂着的羽绒服吹下去了呢?意外真不是你能完全控制的。真要是砸了人,你该担的责任跑不掉。
说实话,我见过本来没自己事,因为拿不出证据,最后赔了好几千的案例。真的犯不上。
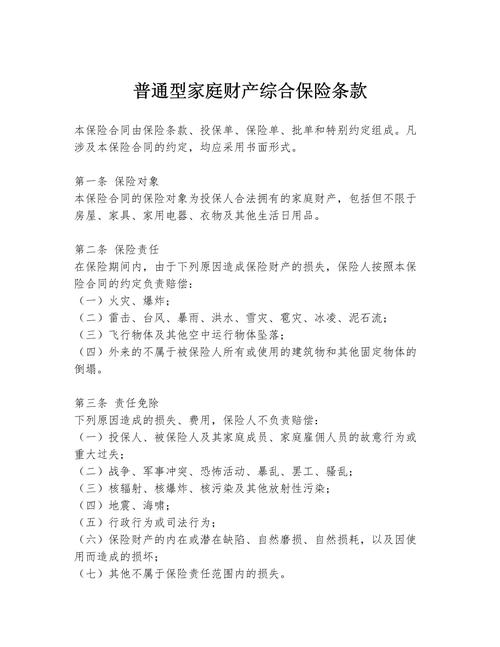 家庭财产保险责任条款实拍页
保险怎么兜住高空坠物责任的坑?
 保险怎么兜住高空坠物责任的坑?
分两种情况说,一种是你是被砸的一方,一种是你是闯祸的一方。
如果你是被砸了车,那走自己的机动车车损险。现在只要你买了车损险,高空坠物导致的车辆损失基本都能赔,找不到侵权人也可以赔,不用等找到人再说。
如果你是被砸了人或者被砸了自家放在楼下的东西,那找谁?找侵权人,找不到的话,要是你自己买了家财险,部分家财险会保自家财产被高空坠物损坏的责任,可以先走自己的保险理赔。
那如果你是闯祸的一方,就是你家的东西掉下去砸了别人的人或物,你要赔对方,这时候什么能赔?家财险附带的第三者责任险。
绝大多数普通家财险,都会带几十万额度的第三者责任,刚好就是兜这种情况的。你正常放窗边的东西被风吹下去,属于意外,保险会帮你赔你要承担的高空坠物责任。
说清楚什么不保:故意扔东西下去的,肯定不赔。你装修往下扔建筑垃圾,那是你故意的,不但不赔,你还可能犯刑事责任。还有,公共区域比如整栋楼的外墙掉东西,那是物业或全体业主的责任,不属于你个人的责任,你的个人家财险也不会赔。
适合谁买?所有住在高层小区的住户,都可以备一份。一二线城市一份一年也就一两百块,额度够够用了。有车没车都需要,你哪怕不开车,也有可能掉东西砸了楼下的行人啊。
不过话说回来,投保理赔要注意两个点,我给你们提个醒:
第一,出事第一时间留证据,别上来就挪车清理现场。拍清楚坠物落点、坠物本身、受损位置,第一时间找物业调监控,报警留回执。没这些东西,理赔的时候会卡你。
第二,买的时候别只看价格,一定要看清楚责任,有没有把高空坠物第三者责任除外。个别特别便宜的家财险,会把这个责任去掉,买了也白买。
真出事了,要是找不到侵权人,你买了保险的话,保险公司会代位追偿,不用你自己去跟整栋楼打官司,省了大把的时间精力和律师费,这不香吗?
说白了,高空坠物这事,平时看着离你远,真碰到了就是几万几十万的坑。自己提前搞清楚责任划分,该配的保险配好,真出事了不用慌着当被告,也不用自己硬扛所有损失。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂高空坠物责任:被砸了找谁,闯祸了谁赔
文章链接:https://www.xinminbao.com/c/1548.html