她租的老破小厨房水管半夜裂了,半屋子的水漫到客厅,泡了刚买三个月的实木地板,还顺着墙缝渗到了楼下,把邻居家刚装的吊顶泡得发皱。
她当时坐在水里,已经在算要掏多少钱赔了——地板换一下两千,给邻居修吊顶至少三千,这小半个月的工资直接没了。结果她突然想起,去年租房子的时候,平台送了她一份一年期的家财险,她当时连条款都没看,直接点了领取。
最后联系保险公司,查勘员上午就到了现场,按流程走完了所有手续。她那天跟我说,原来这几十块的东西,真的能兜住你想不到的糟心事。
你以为家财险只赔房子塌了?别把它和房贷险搞混
很多人对家财险的第一印象,就是“有钱人买的,我家又不会着火不会地震,买了干啥”。还有不少人把它和办房贷时捆绑的那份房贷险搞混。
真不是一回事。
房贷险本质上是给银行兜底的——如果你家房子因为地震、洪水这类大灾全损了,你还不上贷款,保险公司把剩下的贷款赔给银行,和你自己的日常损失半毛钱关系没有。
和你没关系。
普通家财险管的,都是你平时大概率会遇到的小意外。
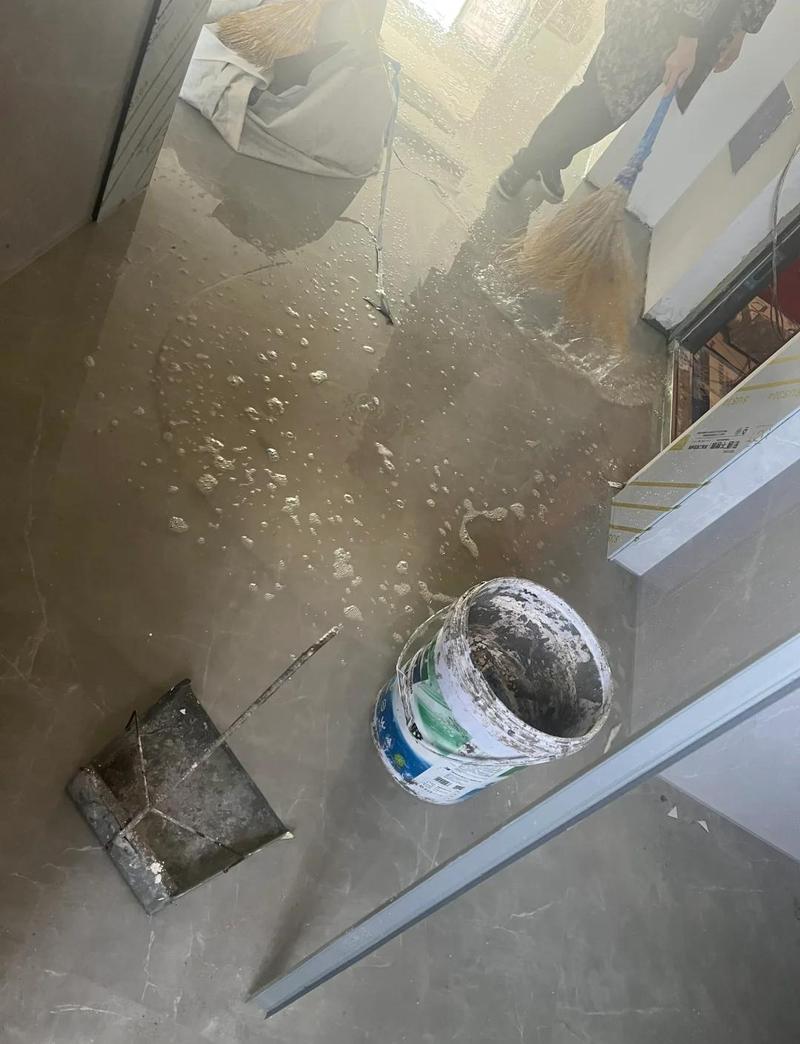
很多人买之前踩的第一个坑,就是觉得“我是租客,这房子不是我的,我买啥家财险”。错了。你租的房子里,你自己买的家电、家具、放在家里的私人物品,只要因为意外损坏了,都在保障范围内。甚至你不小心弄漏水泡了邻居家,本来要你自己掏腰包赔的钱,也能通过保单里的责任覆盖。
第二个坑是觉得“必须买保额几百万的才有用”。
真没必要。
你家就是普通的居民住宅,装修花了十万,室内的所有财产加起来撑死五万,第三者责任买个二十万,足够应付绝大多数邻里纠纷了,一年下来保费也就几十块,跟你点两顿外卖的钱差不多。非要买那种保额拉满,带什么珠宝保障、家政人员责任的,很多人买了之后,一辈子都用不上对应的责任,纯纯浪费钱。
拆开一张普通家财险保单,钱到底花在哪
别被销售讲的一堆专业术语绕晕,一张常规的家财险保单,核心的保障就三块,没那么复杂。
第一块是房屋主体和固定装修。就是你家的承重墙、地面、吊顶、固定的橱柜和瓷砖这类,因为火灾、爆炸、暴雨内涝、高空坠物这类突发意外造成的损坏,都能申请理赔。注意,正常居住导致的墙皮自然脱落、瓷砖空鼓掉下来、水管老化锈穿这类属于正常损耗的情况,是不在保障范围内的。毕竟保险保的是突发的意外,不是让你给家里做日常维修兜底的。
第二块是室内财产。就是你家里的家具、家电、衣服、日常用的小物件,只要是因为前面说的那些意外造成的损坏,比如着火了把你家电视烧了,暴雨飘进来把你放在地上的笔记本泡了,都在保障范围内。
第三块,也是绝大多数人买它的核心原因——第三者责任保障。
这才是真的实用。
啥意思?就是你家的东西对别人造成了损失,本来该你赔的钱,在保额范围内,符合条款的话,都能走保险。比如你家阳台的花盆被大风刮下去砸了路人,你家漏水泡了楼下邻居的新沙发,你家孩子在楼道里跑着玩不小心碰碎了邻居放在门口的摆件,这类糟心事,都能通过这部分责任覆盖。
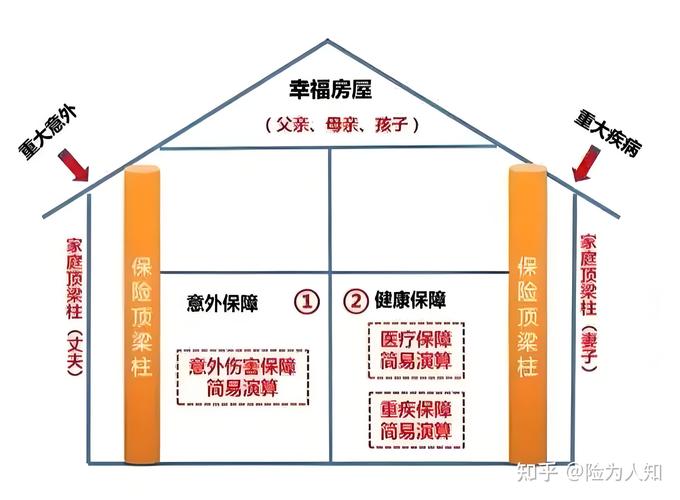
当然,没有任何一份保单是“啥都保”的。
买之前一定要翻到最后几页看免责条款,别光看宣传页上写的“全面保障”。
比如大部分普通家财险,是不赔家里的现金、金银首饰、有价证券的——这类东西价值不好核定,容易有道德风险,如果你真的有这部分的保障需求,得额外加对应的专项责任,而且一般保额都不会太高。
还有古董、字画、名贵的收藏,普通保单也不赔,这类东西的价值太主观,需要单独的专属保单才能覆盖。
最容易踩坑的一点:如果你明知道家里水管已经老化了,好几年都没检修过,最后因为管道锈穿漏了水,保险公司是有权拒赔的。因为这属于你自己没有尽到日常维护的责任,不是不可预见的突发意外。之前碰到过好几个用户理赔被拒,就是因为家里的水管已经裂了个小缝,他懒得修,最后整个管子爆了,这种情况真的怪不了别人。
买的时候多留个心眼,别等理赔的时候才后悔
很多人买保险的时候图省事,直接点链接付款,连条款都没翻,真出事了才发现买的东西根本不对。
其实买家财险根本没那么复杂,你就盯着几个点看就行。
先看你自己最担心的风险是什么。比如你家住老小区,外墙皮动不动就往下掉,你就别选那种明确把“外墙脱落造成的损失”排除在责任外的产品;比如你家是地暖,已经用了十来年了,你就选明确包含“地暖漏水责任”的产品。别不管自己的需求,哪个便宜买哪个,真出事的时候才发现,你最担心的那个情况,刚好在免责条款里写着不赔。
别盲目追求高保额。你家的装修总共就花了十万,你硬要保个一百万的房屋主体责任,最后理赔的时候也不会按一百万给你算,保费还多掏了不少,完全没必要。保额够覆盖你实际的损失就行,多出来的部分都是浪费。
真遇到事了,别着急收拾现场。比如水管爆了,你第一时间先关水阀,然后把现场的照片、视频拍清楚,把泡坏的家具、地板,还有楼下邻居家的损失程度都拍下来,联系物业、联系保险公司的查勘人员,等人家到了现场看完了,你再收拾残局。别一上来就把坏的东西扔了,把地面拖得干干净净,到时候拿不出损失的证据,理赔流程走起来特别费劲。
哦对,很多人觉得买家财险“不吉利”,觉得买了就盼着家里出事。真不是。你买车险的时候,也不是盼着自己撞车才买的对吧?就是个风险兜底的工具,你平平安安用不上最好,真遇到点糟心事的时候,不至于自己掏腰包掏得肉疼。
我之前也觉得,这东西可有可无。直到上次发小理赔完给我算账,说她当时已经做好了掏一万块钱赔邻居的准备,最后只花了几十块的保费,走流程就把事解决了。
她当时跟我说,原来所谓的安全感,就是你知道哪怕遇到点意外,你也不用一个人扛下所有的损失。
说白了,家财险从来不是什么高不可攀的金融产品,就是普通人给家里买的一份“遇事不慌”的小兜底。
作者|dananjin
排版|dananjin
审核|小准