去年帮我姨跑家财险理赔,前前后后折腾了三趟,最大的收获不是赔到了钱,是搞懂了一个很多人买财产险都搞不清的词——保险价值。
很多人买保险只看保额,觉得保额越高越划算。真出事了才明白,保额是虚的,保险价值才是真的。
别把保险价值当保额,很多普通人踩过这个坑
我姨那事儿说出来你肯定觉得眼熟。
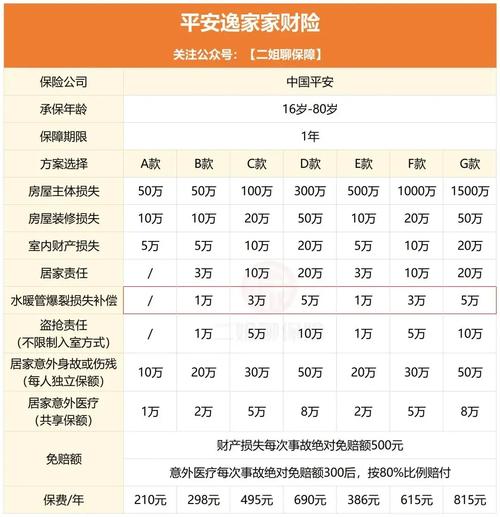
去年她搬家之后图安心,在某平台随手买了一份一年期家财险,看着页面上“百万保障”的字样觉得划算,想都没想就付了钱,一年保费才两百多,她还跟我念叨说现在保险真便宜。
后来阳台漏水泡坏了整面外墙,连带着楼下邻居的吊顶也坏了,走理赔的时候,保险公司说她这房子的保险价值只有60万,她买了100万保额,多出来的40万不算数,理赔只按比例算。
她当场就急了,说我花了100万保额的钱,为什么只赔60万的数?
说实话,这真不是保险公司故意难为人。保险价值本来就不是保额。
保额是你写在合同里的最高赔付限额,保险价值是你的这个东西,本身到底值多少钱。财产险只赔你的实际损失,不可能让你靠出险赚钱。
就拿房子来说,你的房子买的时候花了一百万,现在市值两百万,可重建起来只需要六十万,那你的房屋保险价值就是六十万,买一百万保额就是超额,多花的保费打水漂。
反过来说,房子重建要八十万,你只买了四十万保额,那就是不足额,真出事了,所有损失都要打五折赔。
还有人觉得,我买的黄金首饰,按我买的时候的价格算保险价值不行吗?不行,因为黄金价格每天都变,出险的时候跌了,就得按出险时候的价格算,这就是保险价值的核心:它永远跟标的的实际价值挂钩,不是你写多少就是多少。
保险价值怎么算?两种规则说透
很多人看到这儿会问,那保险公司说多少就是多少吗?当然不是。
财产险的保险价值,其实就两种算法,一种是提前约定,一种是出险再算。
提前约定好的叫定值保险,一般用在没法准确估价,或者价格波动大的标的身上,比如古董字画、长途运输的货物,你提前跟保险公司说好这件东西的保险价值是十万,真的发生全损,保险公司就按约定的十万赔付,不用再重新估价折腾。
另一种就是不定值保险,咱们平时买的家财险、车险、普通企业财产险基本都是这种,保险价值不提前写死在合同里,等到出险了,再按出险当天标的的实际价值计算。
举个例子,你三年前花五千买了台冰箱,现在因为火灾全损要理赔,现在同配置的新冰箱只要三千,算上折旧之后实际价值只剩一千多,那保险价值就是一千多,不可能按你三年前的购买价五千赔付。
哪些不会算进保险价值?
很简单,你自己臆想的升值空间不算,用了十几年早就折旧完的旧物件,残值都没了肯定也不算,故意损坏的标的更不用说,本来就不在保障范围内,谈不上保险价值。
说白了,只要你买财产险,不管是个人买家财险车险,还是企业经营者买厂房设备险,都得对这个概念心里有数,没人能例外。
投保理赔抓两个点,不花冤枉钱也不吃亏
其实不用记那些拗口的术语,买财产险的时候,只要抓两个点就行,普通人也能秒懂。
第一,别盲目追求超高保额,对着实际保险价值买就对了。
比如你的城市自建房,问清楚当地同户型重建成本是多少,按那个数买就刚好,超额了真的没用,保险公司不会多赔一分,你每年多交几十上百保费,连续交十年就是大几百,完全是冤枉钱。
超额投保不会多赔,只会多花保费,这句话记牢就够了。
不过话说回来,不足额投保也不行,很多人图便宜只买一点点保额,真出事了才后悔,因为不足额投保会按比例赔付,比如房子保险价值100万,你只买了50万,那所有损失都只赔一半,本来能全报的维修费,只能报一半,亏不亏?
当然,如果你只打算给家里部分财物投保,比如只保客厅的高端家电,其他家具不保,那按你要保的那部分的实际价值算就行,没问题。
理赔的时候要注意什么?
提前留好购买凭证。比如你买的奢侈品、珠宝、高端数码产品,发票、购买记录存好,真出事了能快速帮你确定保险价值,不用跟保险公司耗半天扯价格,浪费时间。
别想着虚报价值,没用,财产险赔的是实际损失,查出来虚报反倒给自己惹麻烦。
我之前也觉得,保险价值这种词,都是保险公司抠出来折腾人的,跑过那趟理赔才明白,其实它是个保护双方的规则,你不会多占便宜,也不会平白吃亏,说白了,财产险本来就是补你的损失,不是让你赚钱的,搞懂保险价值,其实就是搞懂了你买的这份保险,到底能给你兜多少底。
最后说一句:买财产险先算清标的实际价值,对应买保额,不贪多不买少,就不会踩坑。
作者|dananjin
排版|dananjin
审核|满满