上周在小区菜市场碰到楼下王阿姨,拉着我唠了快半小时,一肚子委屈。说前几年买了一份带重疾责任的保险,今年查出来结节开刀,申请理赔被拒了,她想不通,说当初卖保险的啥都没说,现在出事了就拿规矩压人,是不是所有规矩都是保险公司说了算?
其实还真不是。你碰到的绝大多数保险规则,背后都有政策法规托底,不管是对保险公司,还是对咱们投保人,都是有约束的。今天就唠点接地气的,都是和你投保理赔直接相关的干货。
为啥说保险的规矩,从来不是保险公司随口定的?
说实话,很多人买保险的时候,只听销售说产品好,从来没想过,这份产品能不能卖,都是要过监管审批的。按照目前的监管政策,所有在售的保险产品,都必须在银保监会完成备案,产品条款、费率都是备案过的,不能随便改。
之前我碰过有人找我问,朋友圈有人卖那种”内部员工专属理财险”,比银行利息高不少,问靠谱不?我让她查一下备案号,结果对方说这是内部产品不公开,那铁定是违规的呀。这种不受政策监管的”野产品”,你敢买吗?
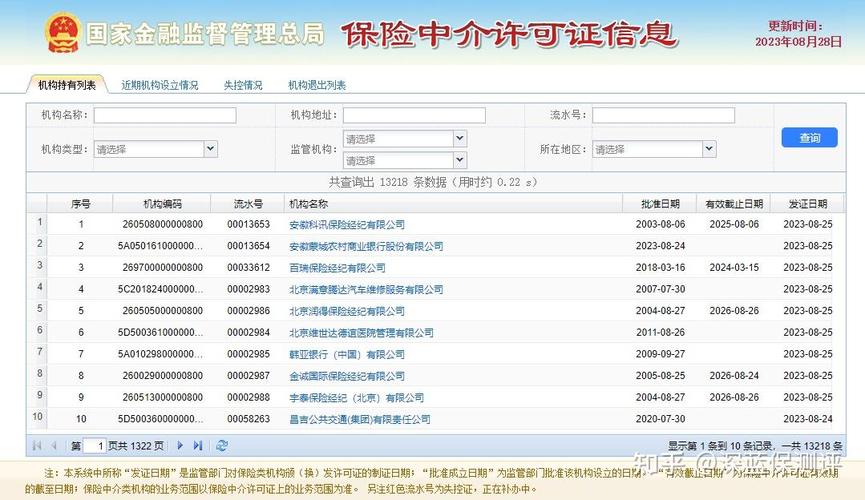
政策法规管的可不只是产品能不能卖,大到理赔规则,小到销售能不能返佣,都是写死了的。比如销售给你返佣金,说我把我赚的钱分你一半,你赶紧买,你可别觉得捡了便宜。这本身就是违规的,是监管政策明确禁止的。今天他能违规返佣给你,明天就能给你瞎承诺别的,踩坑的概率太高了。
不过话说回来,政策法规不光管保险公司和销售,也保护咱们投保人的合法权益,对不对?很多人不知道,你享有的很多权利,都是政策法规给你的,不是保险公司施舍的。
几个和你投保理赔直接相关的政策要点,别瞎听网上瞎解读
第一个,说的最多的两年不可抗辩条款。这是《保险法》里明确写进去的,很多网上的营销号瞎解读,说”不管你有啥病,只要隐瞒了,熬两年之后保险公司必须赔”,真的是误人子弟啊!
正确的规定是,保险合同成立超过两年的,保险人不得解除合同,但是前提是什么?前提是你确实履行了如实告知义务呀。如果你故意隐瞒了已经确诊的重大疾病,两年后出险,保险公司依然是可以拒赔甚至解除合同的,这个本来就是政策留的边界,别被歪理带偏了。
第二个,健康告知的有限告知原则,这个也是保险法里明确的。啥意思?就是保险公司问你啥,你回答啥,没问到的,你不用主动说。很多人特别实诚,十年前得了一次肺炎,住了三天院,健康告知没问,自己主动写上,结果白白被加费,真的犯不上。
第三个,犹豫期退保的规则,监管政策明确要求,犹豫期内投保人申请退保,保险公司必须全额退还保费,最多只能收很少的工本费,这个不是保险公司想扣就能扣的。如果你碰到犹豫期退保全额扣钱,那直接就是违规,你可以维权。
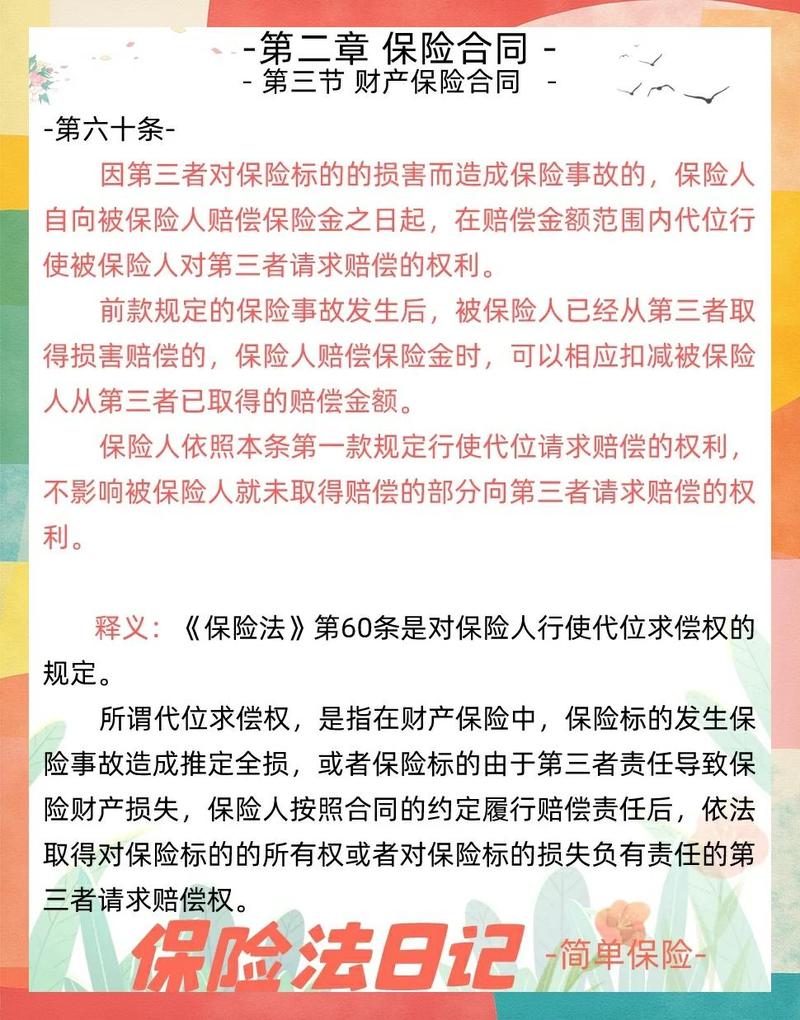
还有一个大家常碰到的,就是保险公司销售误导,比如给你说这个产品”什么都保”,结果出事了才发现免责,这个本身也是违规的,监管对销售误导的处罚一直都很重,只要你有证据,维权一抓一个准。
碰到保险违规,你该怎么用政策法规保护自己
很多人碰到问题,第一反应就是我一个普通人,斗得过保险公司吗?其实你完全不用怕,政策法规早就给你留好了维权渠道。
最直接的就是打12378保险消费者投诉维权热线,这个是银保监会开通的,只要你的诉求合理,都会有专人跟进处理,比你自己和保险公司扯半天有用多了。还有,现在各地都有保险纠纷调解委员会,也是免费帮投保人调解纠纷的,不用打官司就能解决问题,这些都是政策规定设立的维权途径,你完全可以用。
说实话,我见过很多人吃了不懂法的亏,明明自己占理,结果不知道去哪里找说法,最后吃了哑巴亏,真的挺可惜的。
不过话说回来,咱们也不能啥都赖保险公司,政策法规也不会偏袒任何一方。比如你确实没有如实告知,确实符合合同里的免责条款,那就算找哪里,也没办法帮你争取不符合规定的赔偿,对吧?讲规矩对大家都好。
很多人觉得政策法规都是给保险公司定的,咱们普通人看不懂也没必要看,其实真不是,你不用去背完整的保险法,只要记住几个和你切身相关的要点,就能避开大多数的坑。比如记住买之前先查产品有没有备案,记住健康告知问啥答啥,记住维权找正规渠道,这几条就够普通人用了。
本文仅做保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,所有保险相关的规则、责任划分都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北