上次帮朋友整理压在抽屉底的旧保单,她指着表格里”现金价值”那栏皱眉头:”这数比我3年交的保费少了快6成?合着我交的钱被保险公司扣走了?”
真不是。
你可以把长期人身险的保费,理解成你租了个长期的储物间。一开始要付押金、付保洁费、付第一年的储物服务费,这些钱是不退的。剩下的钱,会存在这个储物间专属的、只属于你的账户里。这个账户的实时余额,就是现金价值。
什么是现金价值?别被名字骗了
现金价值是长期人身险合同中,你提前解约时能从保险公司拿到的现金余额。
别觉得这些扣掉的费用是保险公司乱收的——从你签合同的那天起,所有费用的扣除比例、每一年对应的现金价值数值,都是白纸黑字印在合同里的,签之前你就能看到。
我见过第一年交1万,现金价值才800的单子。
换谁看到都得心疼。
但这就是长期险的特点:前期的运营成本、佣金、初始费用扣完,剩下的钱才会进入储蓄账户开始增值。
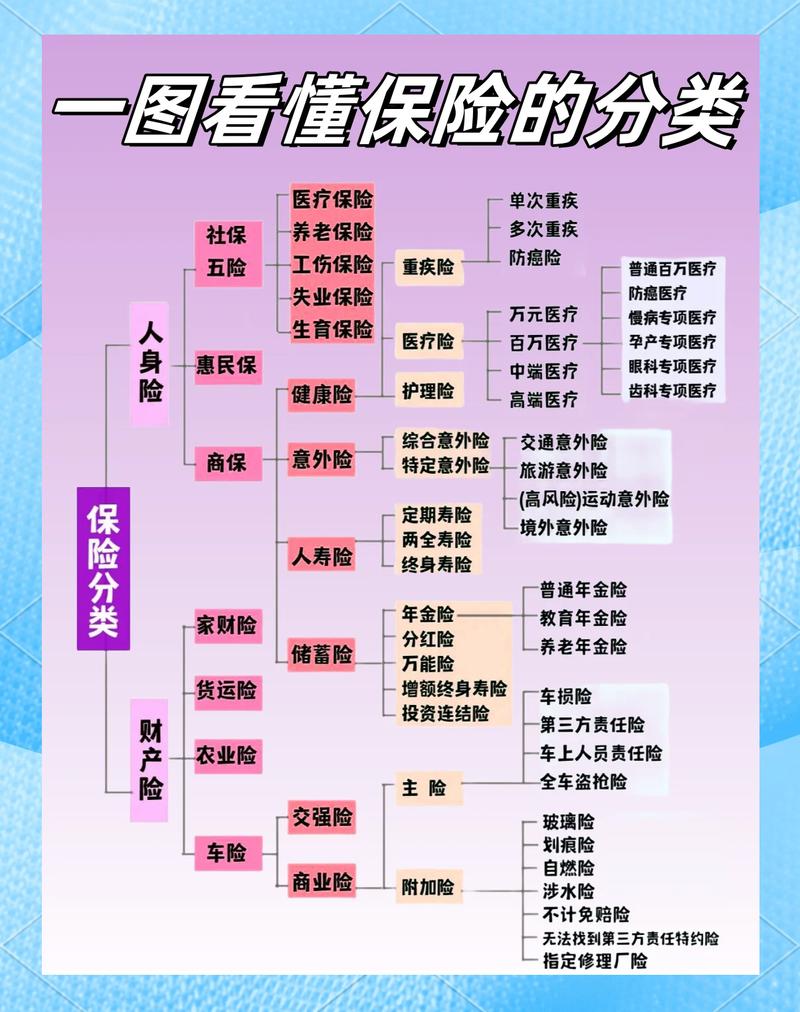
现金价值不是只有退保才能用
很多人对现金价值的认知,就停留在”退保的时候能拿的钱”。
只说对了一半。
它的用处,比你想的多。
第一个,就是全额退保。当你觉得这份保单不符合你的需求,不想继续交了,就能申请退保,保险公司会把当时的现金价值打给你,合同直接终止。
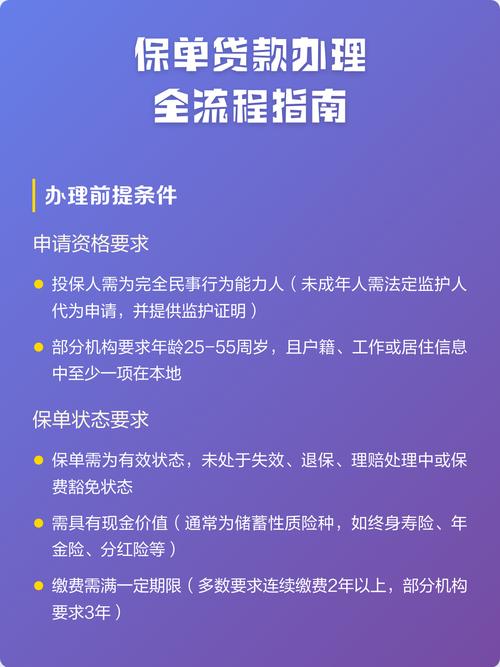
第二个,保单贷款。你不用退保,也能按合同约定的比例,把现金价值借出来应急。一般可借的比例是当时现金价值的70%-80%,借款期限通常不超过6个月,期间保单的所有保障责任都正常有效。急着周转的时候,这个渠道的审批流程比很多个人消费贷简单,到账速度也快——但具体的借款利率、还款规则、逾期影响,一定要以保险公司的官方说明和合同条款为准。
我妈前几年凑装修款,就是用她的老寿险办的保单贷款。
从提交申请到钱到账,只花了2个小时。
比跑银行交一堆材料方便多了。
第三个,减保。要是你后来收入变了,交保费有压力,不用硬扛着交满,也不用直接退保。可以主动申请降低保单的保额,保险公司会把和降低的保额对应的那部分现金价值打给你,剩下的保额对应的保障继续有效。
之前有个读者找我,说自己交了3年的长期重疾险,后来换工作收入降了一半,实在交不起,直接退了保,只拿回来2800块。我问他为什么不试试减保,他说根本不知道有这个操作。
可惜。
别对现金价值有这些不切实际的期待
讲完用处,再说说大家最容易踩的认知误区。
第一,别觉得现金价值一定会一直涨,最后肯定比你交的总保费多。
真不一定。
比如保到70岁的定期重疾险、定期寿险,现金价值往往会在某个时间点(比如缴费期结束后的3-5年)达到峰值,之后就会慢慢下降,等保障期到了,现金价值直接降到0——毕竟合同到期了,保障责任结束了,自然就没有剩余的储蓄余额了。
第二,别信”交的钱随时能全额取”的说法。
能随时取的,从来都是现金价值,不是你已经交的总保费。长期险的前几年,因为要扣初始费用、佣金,现金价值往往远低于已交保费。这个时候你要是把钱全取出来,等于直接申请退保,要承担很大的本金损失。
第三,别拿不同产品的现金价值硬比好坏。
有的产品前几年现金价值涨得快,有的是后期涨得快。这都是产品设计的时候根据不同需求定的,没有统一的好坏标准——想短期灵活周转的,和想长期存着留着养老的,本来就不该用同一个标准去看。
对吧?
最后说几个必须提的注意事项:
– 所有和现金价值相关的数值、操作规则、时间节点,全部以你手上的保险合同条款、保险公司的官方公示为准,任何没有写进合同的口头承诺,都不具备法律效力。
– 本文只是通用的保险知识科普,不构成任何投保建议、操作指导,不推荐任何具体的保险产品,也不评价任何保险公司或者产品的优劣。
– 如果你对自己保单的现金价值有疑问,直接拨打保单上印的官方客服电话,提供身份信息和保单号,就能查到准确的数值,不要轻信非官方渠道的测算结果,避免被误导。
作者|dananjin
排版|dananjin
审核|见微