保险行业观察:拆穿几个被传歪了的行业底层逻辑
2026-09-27 06:16:48
最近刷社交平台,翻到好多骂保险的帖子。翻完十页评论,发现九成矛盾都不是保险本身的问题,是大家对行业运行逻辑的认知,被网上的小道消息带歪了。
今天就掰扯几个我观察到的常见误区。
为什么现在核保看起来越来越严?不是故意卡人
先给结论:核保趋严,是行业从扩张到稳健的正常调整,不是针对普通投保人。
前十几年行业跑马圈地抢市场,不少公司为了冲规模,核保尺度放得极宽,有点小毛病也睁一只眼闭一只眼让过。那时候是抢份额的特殊阶段。
现在行业增长放缓,要开始控制长期理赔风险,自然把核保尺度收回到正常水平。不是变严了,是回到了该有的样子。
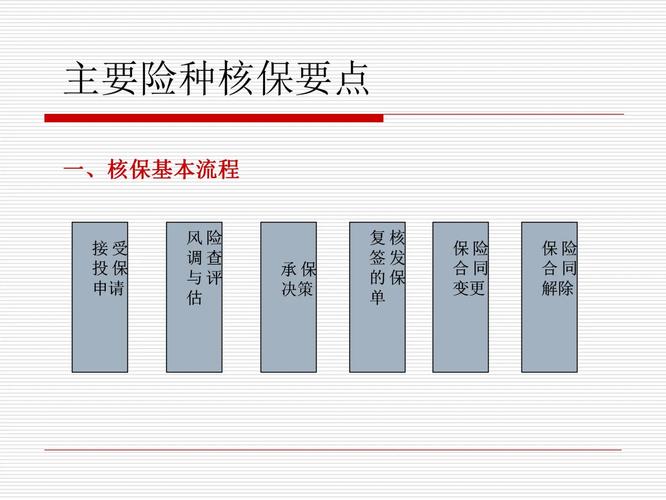 保险个人投保核保流程示意图
分两点说清楚:
1. 核保严对所有已经投保的人是好事。风险池里掺杂太多不符合要求的高风险保单,最后理赔成本飙升,只会摊到所有投保人头上,带动后续保费上涨。
2. 核保严不代表有小毛病就买不了。不同病种、不同分级的异常,有不同的核保结论,不是一刀切拒保。
常见误解:很多人说核保严就是保险公司不想赔钱。不对。核保是前置筛风险,真等到理赔的时候再扯既往症的问题,对投保人和保险公司都麻烦,提前把规则说清楚,反而减少后续纠纷。
注意事项:投保时一定要按照要求做健康告知,具体规则请以对应保险合同和保险公司官方说明为准。
新产品更新快,不是故意割旧投保人的韭菜
先给结论:产品迭代快,是监管要求和市场需求变化共同推动的,不是行业故意套路大家。
这两年监管规则一直在调整,比如预定利率调整、责任设计规范,不少旧产品不符合新的监管要求,自然就要停售下架,出符合要求的新产品。另外,投保人的需求也在变,十年前大家只要求保个重症,现在要加特药责任、要加关爱金、要拓展海外治疗,需求变了,产品自然跟着更新。
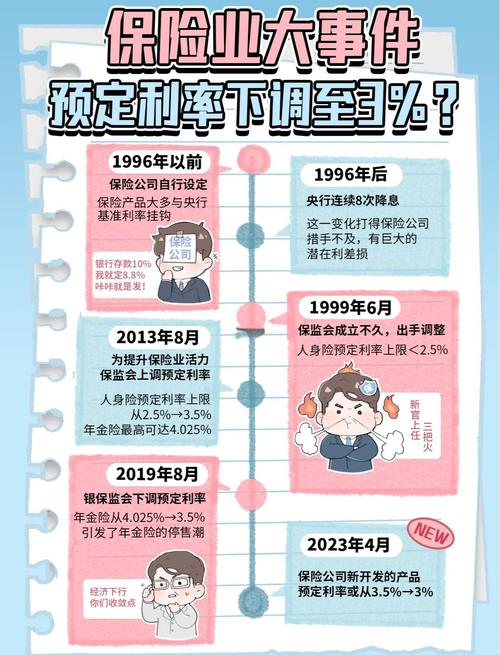 近年保险产品监管政策调整时间线图
几个要拎清的点:
1. 产品更新不代表旧产品作废。只要你签了合同,旧产品的保障效力不变,该赔还是会赔,不存在白买一说。
2. 不用追着新产品反复换。每次换新产品都要重新算等待期,重新做健康告知,反而可能因为身体条件变化,买不到原来的保障,得不偿失。
常见误解:不少人说我刚买完半年就出新品,我亏大了。说实话,哪有完美的产品,符合你投保当时的身体条件、预算和需求,就是合适的。你年年追新品,年年换,折腾的是自己的钱包。
注意事项:买完保险不用天天盯新品,每隔三五年整理一次自己的保单就够了。
经纪人比代理人更靠谱?只是分工不同
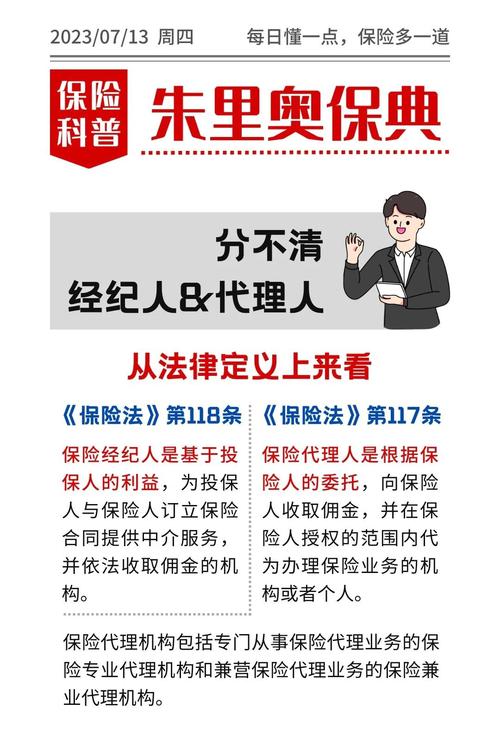 经纪人比代理人更靠谱?只是分工不同
先给结论:不同销售身份只是监管规定的渠道分工不同,没有绝对的高低好坏之分。
按照监管要求,代理人只能销售签约保险公司的产品,经纪人可以销售多家签约公司的产品,仅此而已。不是说经纪人就一定客观,代理人就一定只卖自家差产品。
分两点说:
1. 不管是代理人还是经纪人,都是通过销售保险获得佣金,这点没必要避讳,本质都是靠专业服务换收入。
2. 靠谱不靠谱看的是人,不是身份。有的人哪怕是经纪人,也会故意隐瞒免责条款误导你,有的人哪怕是代理人,也会如实把规则讲清楚。
常见误解:很多人觉得经纪人能帮你选到最好的,其实不存在绝对的最好,只有适合不适合,而且最终所有承诺都要落在合同上,口头说的不算。
注意事项:不管找谁买,都一定要自己过一遍核心条款,不要把所有判断都交给销售。
必须要说的合规提醒
 必须要说的合规提醒
本文仅做保险知识科普,不构成任何投保建议,不销售、不推荐、不代理任何保险产品,不评价任何保险公司或具体产品的优劣。
涉及健康告知、免责条款、等待期、续保、理赔条件等所有内容,均以正式保险合同和保险公司官方说明为准,本文内容仅供参考,不构成任何核保结论或理赔承诺。
其实从这几年的行业变化能看出来,整个行业正在从拼规模、拼营销,转向拼服务、拼合规。很多传得玄乎的潜规则,说白了都是信息不对称闹出来的误会,搞懂基础逻辑,比听一万条小道消息有用。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
保险行业观察:拆穿几个被传歪了的行业底层逻辑
文章链接:https://www.xinminbao.com/a/880.html