拒保到底是什么?
说白了,拒保就是保险公司做完核保流程之后,认为你目前的风险超出了它的承接范围,直接拒绝了你的投保申请。 很多人分不清不同核保结论的区别,这里捋清楚: – 加费承保:愿意保你,但是要多交一点保费,不是拒保。 – 除外承保:愿意保你,但是把你已经有的某个疾病相关的责任去掉,其他保,也不是拒保。 – 延期承保:现在没法给结论,让你过半年或一年再来复查,再核保,也不是拒保。 只有直接说“不承保你的投保申请”,才是真正的拒保。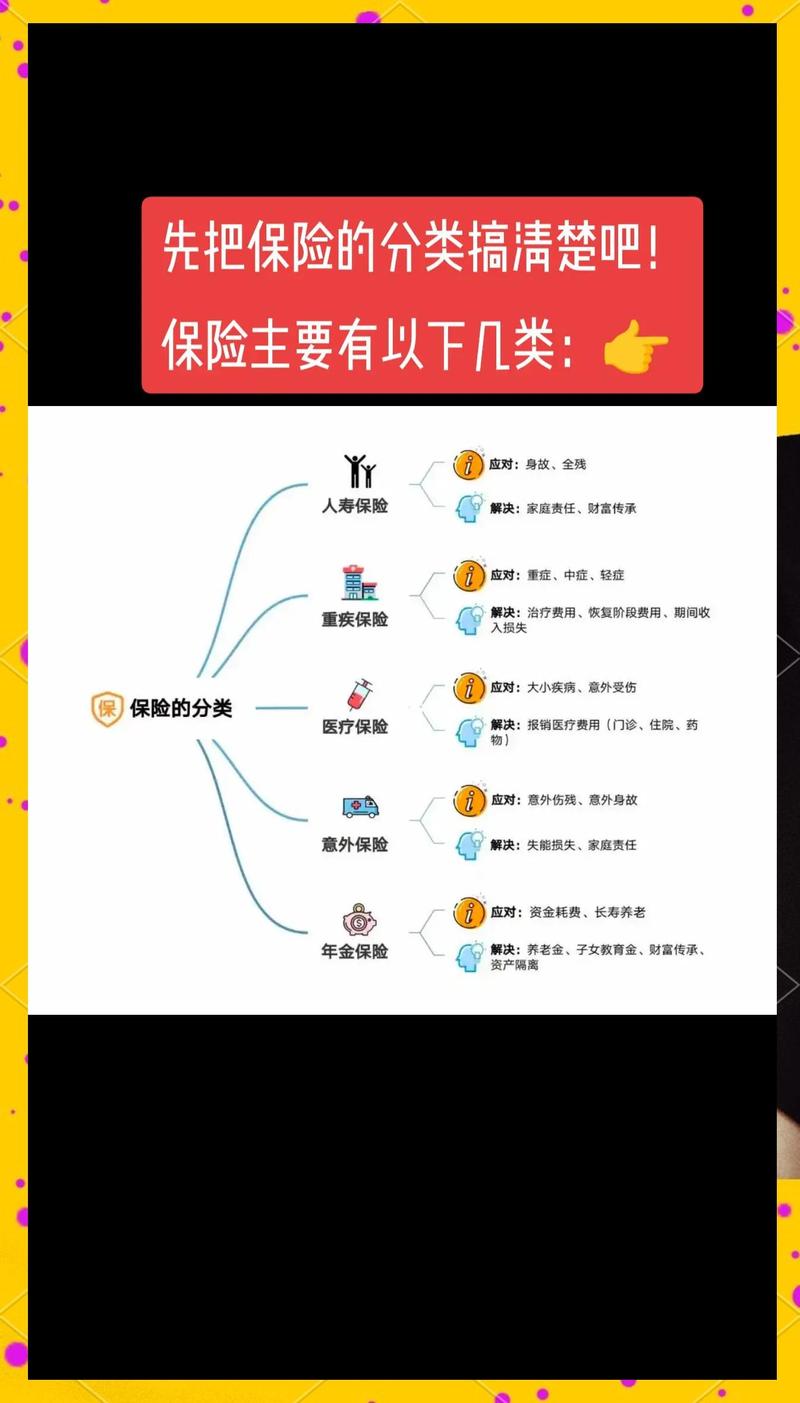
哪些常见情况会触发拒保?
我整理了最常见的几种,大家可以对照: 1. 存在明确的高风险重疾或慢性病 比如已经确诊的恶性肿瘤、尿毒症、严重心脑血管疾病、肝硬化这类,患病本身的风险远超过普通承保的风险范围,大概率会被拒保。 2. 不符合基础投保规则 很多人忽略这点。比如你今年65岁,买一份最高投保年龄是60岁的重疾险,直接会被拒。你是十楼以上的室外高空作业人员,买一份不限高风险职业的普通意外险,也会被拒。甚至你想买1000万保额的重疾险,超过了这家保险公司的最高承保限额,照样会拒。 真不是只有生病才会。 3. 过往投保理赔记录异常 如果你一年内连续投了五六家,每家都被拒,再投的时候保险公司会觉得你的风险不可控,也会直接拒。或者你过去几年频繁申请理赔,保险公司也会谨慎考虑,有可能拒保。 4. 未如实告知,核保中发现隐瞒病史 这个就不用说了,查到隐瞒,直接拒,没商量。被拒保之后,正确的处理步骤是什么?
不少人一看到拒保结果,整个人慌了,到处找产品瞎投,结果投一家拒一家,留下一堆拒保记录,反而把路走死了。 正确的步骤其实很清晰: 第一步:先弄清楚拒保的具体原因 保险公司的拒保通知都会写清楚原因,是因为结节,还是因为血压,还是不符合职业要求,先看明白。 第二步:对因调整 如果是因为当时指标异常,比如最近体检血糖偏高,还没确诊,医生也说调整生活方式就能降下来,那你可以调整两三个月,复查指标正常了再投保。 如果是因为某个异常,这家公司拒了,那你可以等一段时间,换其他公司投保。不同保险公司的核保宽松程度不一样,这家拒,那家可能正常承保或者除外承保。 如果是因为职业不符合,换一款接受你职业类别的产品就好。 第三步:永远做好如实告知 不要想着隐瞒拒保史,现在核保都能查到过往记录,隐瞒反而出问题。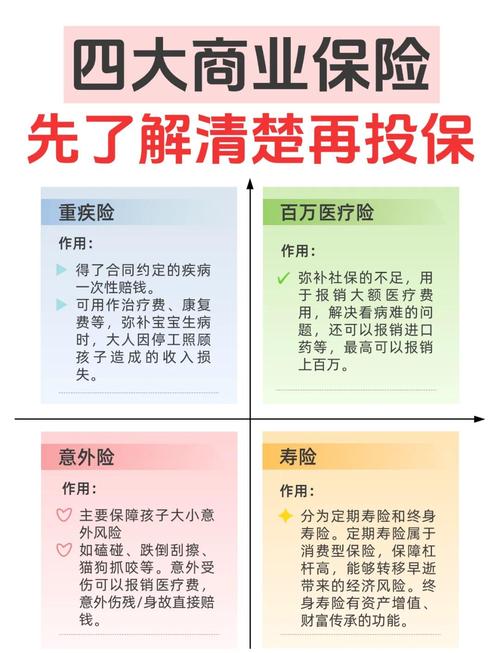
关于拒保的几个常见误解
- 误解一:被拒保就永远买不了保险 完全不是这么回事。刚才说了,拒保只是这家公司当时不接你的申请,不代表所有公司永远不接。哪怕是有小毛病被拒,调整之后换一家,很多都能顺利投保。就算真的买不了普通商业险,也有对健康要求很低的普惠型保障可以选,不是走投无路。
- 误解二:有过一次拒保记录,以后投保都没戏 一次拒保记录不会怎么样,只要你这次的核保符合要求,保险公司不会因为你之前有一次拒保就直接拒你。当然,没事不要瞎投,投十次拒十次,那换谁都要谨慎。
- 误解三:隐瞒病史就能躲过拒保 别傻了。现在医院、体检中心、医保的记录都是联网的,保险公司核保理赔的时候一调就出来了。就算你侥幸过了核保,以后理赔的时候查到,直接拒赔,不退保费,亏的是你自己。
合规提醒
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
- 不同保险公司的核保规则存在差异,具体核保结论、保障内容都请以对应保险合同和保险公司官方说明为准。
- 本文不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。
作者|dananjin
排版|dananjin
审核|见微