上周六傍晚在小区楼下乘凉,张阿姨拎着刚买的草莓坐我旁边,话没说两句就开始叹气。
说前阵子她家老伴骑电动车去菜市场买菜,被路边突然开门的私家车剐蹭,摔成了桡骨骨折,住了18天院,医保报销完自己还掏了快两万。她拍着大腿说,年初社区摆宣传台的时候,工作人员跟她提过可以了解下意外险,她当时摆摆手就走了——总觉得自己跟老伴天天锻炼,身体硬朗,这种倒霉事哪能轮得到自己。
没人会盼着出事。
但出事的时候,真的没人提前打招呼。
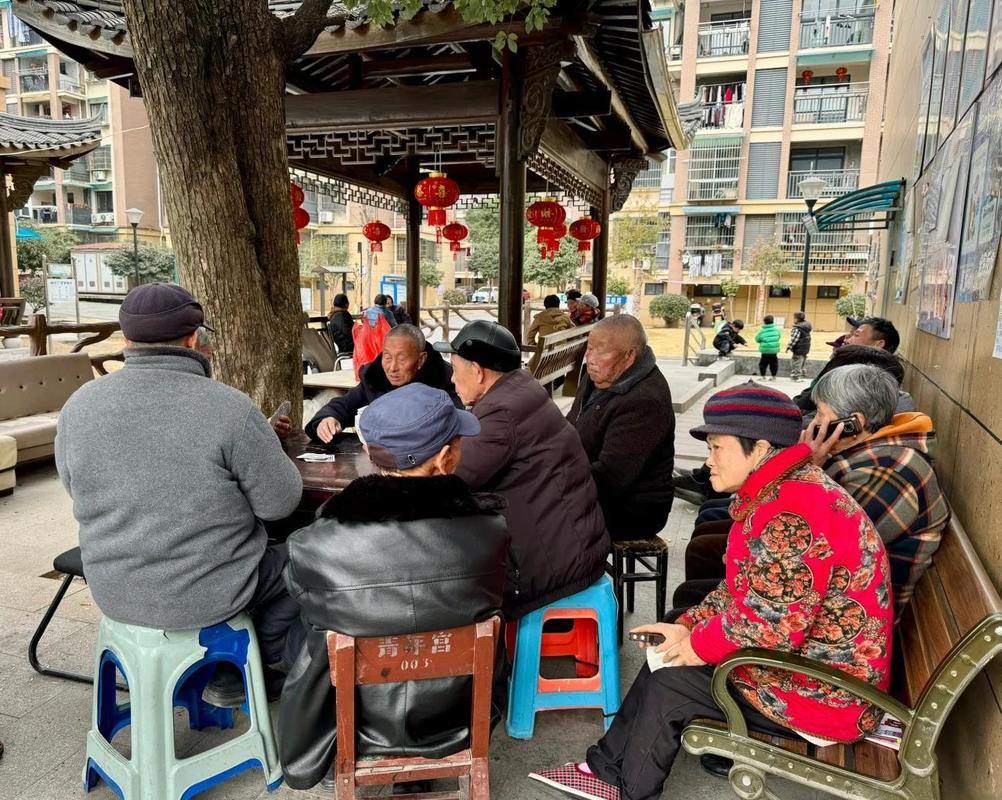
你以为离你很远的风险,其实就藏在日常的缝隙里
我之前在社区做科普的时候,见过太多人对风险的认知,还停留在“那是新闻里的事”的阶段。
比如住在3号楼的小伙子,去年夏天出去漂流,脚蹭到礁石上缝了七针,一开始觉得这种户外项目哪能出问题,连基础的短期意外险都没买,最后所有治疗费用全是自己掏的。还有同事家刚上小学的娃,在小区滑滑梯摔下来磕破了下巴,去医院缝针打破伤风,前前后后花了小一千,才想起之前给娃买的居民医保,门诊报的比例低到几乎可以忽略。
这些事说出来都不算天大的灾难。但真摊到自己身上,几千几万的花出去,那种心疼的感觉,没经历过的人真的很难共情。
我们总觉得要攒够多少钱才能谈生活,却经常忘了,生活里的那些“万一”,从来不会等你攒够了钱才来敲门。
保障不是“买了就万事大吉”,它的边界其实很清楚
很多人对保险的误解,要么是觉得这东西是骗人的,啥都不赔;要么是觉得只要买了,不管啥情况都能报。这两种想法,其实都不对。
就拿大家接触最多的意外险来说,它保的是“外来的、突发的、非本意的、非疾病的”客观事件导致的伤害。比如你走路摔了、被车蹭了、被东西砸了,这些都在保障范围内;但如果你是因为自己突然心梗发作摔倒受伤,因为本质是疾病引起的,就不属于意外险的赔付范围。
还有很多人买医疗险的时候,最容易在健康告知上踩坑。总觉得“我这点小毛病,不说就没人知道”,真到需要理赔的时候,保险公司查到你之前的就诊记录,因为没有如实告知产生纠纷,最后吃亏的还是自己。别信那种“啥病都能投”的鬼话,真要是啥病都能投,保险公司早就亏到倒闭了,对吧?这里也特意提一句,所有涉及健康告知、免责条款、等待期、续保规则的内容,都要以保险合同和保险公司的官方说明为准,别听销售口头承诺的啥都管。
我之前碰到过一个大姐,买了份重疾险,后来确诊了甲状腺癌,申请理赔的时候才发现,她买的那款产品对甲状腺癌的赔付比例有特殊约定,不是按照全额重疾保额赔的,她当时特别生气,说当初买的时候根本没人跟她说这个。说白了,保障从来不是“买了就躺赢”的东西,你得清楚它能管啥,不能管啥,真遇到事的时候才不会失望。
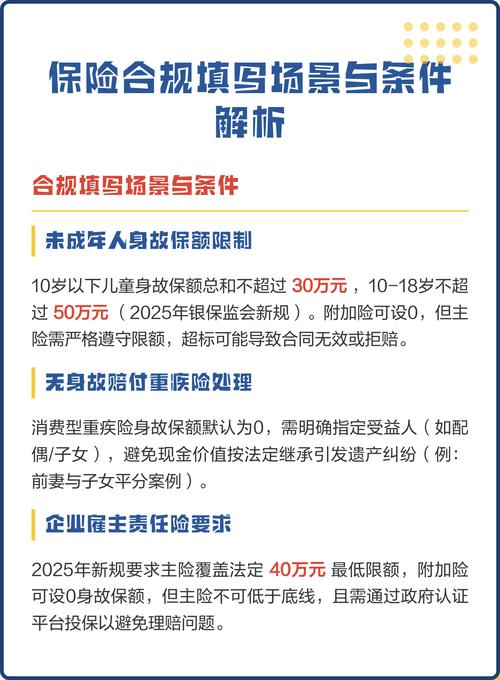
普通人搭保障的顺序,真的没必要搞的太复杂
说实话,我最烦那种一上来就给你制造焦虑的销售——好像你今天不把年交几万的保单买了,明天就要家破人亡似的。真的没必要。
我们搭保障的逻辑,从来不是为了“赚多少钱”,是为了当风险来的时候,你不用动攒了好几年的买房首付,不用拉下脸找亲戚朋友凑治疗费,不用在选治疗方案的时候,因为钱的问题退而求其次。
我们这代人,从小被教育要靠自己攒钱、要努力工作换好日子,很少有人主动把“万一”的情况算进自己的生活规划里,总觉得把钱攥在自己手里才踏实,总觉得谈风险是晦气的事。
很多人一提到买保险,就头大,觉得要算复杂的公式,要对比几十款产品,太麻烦。其实真的没那么复杂。你先把基础的兜给垫上:比如先把医保交上,这是国家给的基础福利,能交一定要交,千万别断,这点我从来都是跟身边人反复说的。不过话说回来,医保也不是万能的,它有起付线、有报销比例、有医保目录外的自费项目,真遇到大病的时候,那部分支出真不是小数目。
然后你再慢慢想,万一自己遇到大病,医保报完之后剩下的自费部分,能不能拿得出?万一自己因为意外或者疾病没法工作,家里的房贷、孩子的学费、老人的生活费,有没有稳定的钱能顶上?
我见过太多人,手里攥着一堆带理财属性的保单,真要住院需要报销的时候,能用上的保障没多少。也见过刚毕业的小姑娘,每个月房租占了工资的一半,还是每个月拿一百多块,把基础的意外和住院医疗的保障配上,上次她急性阑尾炎住院,报完之后自己只掏了几百块,她当时说,那瞬间觉得这钱花的真值。
当然也有很多误区得提醒你:别觉得自己年轻身体好,就等年纪大了再考虑,很多时候不是你等年纪大了想买,是身体出点小毛病之后,就不符合投保要求了。
真的没必要抵触。也没必要神化。
它就是个工具。跟你家里备的灭火器、雨天带的伞是一个道理——你一辈子都盼着用不上,但真遇到事的时候,它能帮你挡一下,不至于让你一个人硬扛。
最后也得跟大家说清楚,以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有保障责任、免责范围、理赔要求均以正式保险合同及保险公司官方公示信息为准。
作者|dananjin
排版|dananjin
审核|满满