先给结论。
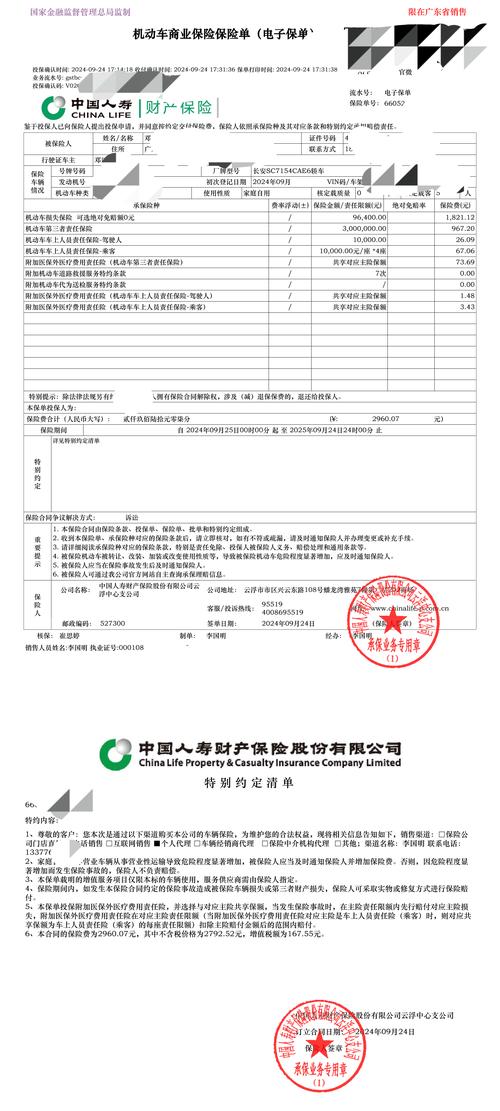
你买保险掏的保费多少,和最后能拿到的钱多少,核心挂钩的不是你交了多久的钱,是保额。很多人翻保单找了半天,把“已交保费”“现金价值”和保额混为一谈,真到要理赔的时候,才发现自己对能拿多少钱的认知,差了十万八千里。
你以为的“保额”,其实根本不是合同里写的那个数
去年有个老读者找我吐槽,说自己交了3年重疾险,每年1万4,算下来已经掏了4万多,总缴费期20年要交28万,他一直觉得真得大病了,保险公司最少得赔他30万——结果翻到合同第一页的基本保险责任那栏,基本保额明明白白写着20万。他当场就懵了,说我交的钱都快赶上保额的一半了,怎么赔的时候才给20万?
别懵。
这是规则。
你交的保费是买这份保障的成本,保额是合同白纸黑字定的,保险公司给你赔钱的计算基准,两者根本不是一回事。你买个手机,花5000块,手机本身的价值是6000,你不能拿着发票去跟人说“我掏了5000,这手机就值5000”——保险的逻辑稍微复杂点,但核心差不离。
很多人搞混的根源,是把“自己付出的成本”和“能拿到的保障”划了等号。就像你去健身房办年卡,花了3000块,不代表你在健身房能消费3000块的私教课——私教课是单独算的,年卡只是给了你进门的资格。保险也是一样,你交的保费换的是“达到条件就能按保额赔钱”的约定,不是直接把你交的钱原路返还。
不同险种的“保额”,根本不是一个计算逻辑
别觉得合同上写了个数字就通用。不同类型的保险,保额的计算规则差得远。
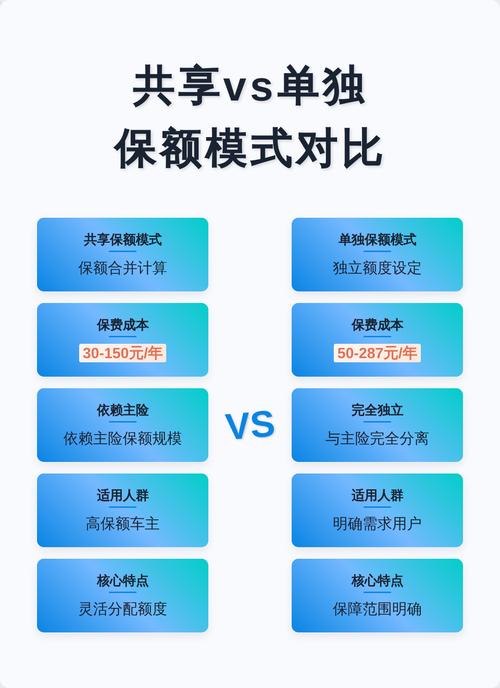
第一类是报销型的医疗险。很多人以为买的百万医疗险保额600万,就真的能报600万。错了。这里的600万是年度报销的上限,不是说你生病就能拿600万现金。是你实际花了多少合理的医疗费用,扣掉免赔额,在这个600万的额度里面,按合同约定的比例给你报。你总不能为了凑够600万的报销额度,故意在医院住个三五年吧?对吧?具体的报销范围、免赔额、报销比例,全部以合同条款和保险公司官方说明为准。
第二类是给付型的重疾险、寿险。这个的保额,就是达到理赔条件之后,保险公司直接打给你的钱。比如你买的定期寿险保额100万,不管你身后家里欠了多少房贷,不管你孩子读书需要多少钱,只要达到合同约定的身故/全残条件,就按这个保额打钱。重疾险也一样,只要确诊了合同约定的重疾,达到对应的理赔标准,就按基本保额给你钱——这笔钱你是用来治病,还是用来还房贷,还是给孩子交学费,保险公司不会干涉用途。
别把这两类保额搞混。我见过太多人,把医疗险的报销额度当重疾的理赔额,觉得“我有600万医疗保额,根本不需要买重疾”。等真的得了癌症,花了几十万医药费,医疗险报完了,发现自己接下来三五年没法上班,没有收入,房贷还在催,孩子学费还得交,这时候才反应过来,医疗险报的是已经花出去的医药费,根本补不了收入的窟窿。
关于保额的几个常见坑,踩中了真的亏
第一个坑:觉得“保额越高越好,保费越便宜越值”。不对。你得匹配自己的实际需求。比如一个刚毕业的年轻人,每个月工资5000块,非要买个500万保额的终身重疾,每年交的保费都快赶上他一个月工资了,交个二三十年,中途断缴了,之前交的钱拿不回来多少,反而得不偿失。保额的设定要结合自己的收入、负债、家庭责任来,没有放之四海而皆准的统一标准。
第二个坑:以为“保单上写的保额,就是最终能拿到的所有钱”。真不是。很多合同里的保额,是会跟着责任赔付动态变化的。比如有些重疾险,得了轻症,赔保额的30%,赔完之后,基本保额就按比例减少了;还有的意外险,意外身故赔全额保额,意外伤残是按伤残等级,对应保额的比例赔——比如十级伤残,可能只赔10%的保额,不是全赔。所有的赔付比例、责任减免规则,全部以保险合同条款为准,别只听口头介绍。
第三个坑:把“累计保额”和“年度保额”搞混。比如有些长期医疗险,说保证续保20年,累计保额800万,意思是这20年里,你所有的报销金额加起来不能超过800万,不是每年都能报800万。很多人翻合同的时候不仔细,把累计保额当年度保额,真理赔的时候才发现额度早就用超了。
最后说几句实在的。
第一,所有关于保额的规则,不管是赔付比例、责任限制、额度计算,全部以你手里的保险合同、保险公司官方的公开说明为准,我这里说的都是通用常识,不是针对某一份具体保单的解读。
第二,别信什么“保额买得越高越划算”“这个产品的保额能翻倍赔”的推销话术,真要判断自己适合多少保额,得结合自己的家庭收入、负债情况、未来的责任来,我这里不做任何投保建议,也不推荐任何具体的保险产品。
第三,真遇到理赔的时候,对保额计算有疑问,直接找保险公司的官方客服渠道问,别找没资质的第三方乱打听,省得被忽悠。
说真的,我见过太多人买保险的时候,盯着保费多少、送什么赠品,半句话没问保额是多少、怎么算的,真到要用的时候才临时抱佛脚翻合同,那时候才发现坑,晚了。
作者|dananjin
排版|dananjin
审核|安然