上周有个老读者找我。
说去年给孩子存的教育金,今年自己开的社区水果店压了十几万货款,连进货的钱都凑不齐,想把保单里的钱拿出来周转。
我第一反应不是让他直接退。
很多人一提到从保单里拿钱,第一反应就是“退保”——好像只有把整个保单销掉,才能把交进去的钱拿回来。根本不知道还有“减保”这条路。
说真的,这俩操作差的真不是一点半点。
别着急退:先翻下你的合同能不能减保
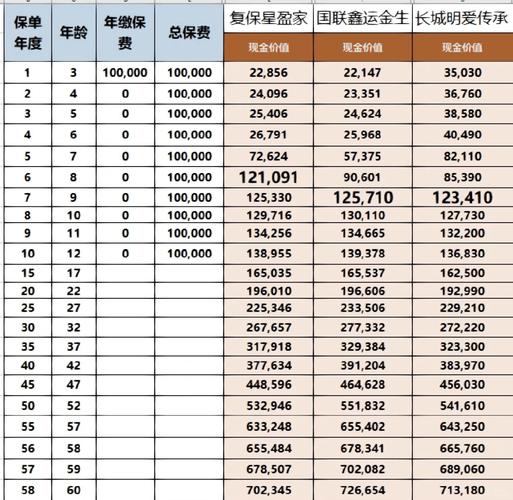
很多人连自己保单里的现金价值表都没看过,更别提什么减保规则了。
说白了,减保就是你不用把整个保单停掉,只是主动把保单的保额降低,把对应的那部分现金价值提出来用,剩下的保单还继续有效,该增值增值,该带的保障也还在。
举个最常见的例子:你之前买的储蓄型保单,年交5万交5年,总共交了25万,第三年的时候账户里的现金价值有18万。现在你手头需要5万周转,走减保流程把这5万取出来,剩下的13万对应的现金价值,还是会按合同约定的复利继续增值,对应的身故保障、保单权益也不会消失。
当然,不是谁都能走这条道。
那种一年期的医疗险、短期意外险,根本没有减保的设计;哪怕是长期的储蓄型、终身型保单,有的合同里明确写了限制——比如买完之后前5年不能申请减保,每年减保取的钱不能超过累计已交保费的20%,更有甚者,合同里压根没把减保的规则写清楚,只是口头承诺“随时可以取钱”。
碰到这种条款模糊的,真的要打起十二分精神。别等你急着用钱要取钱的时候,才发现根本走不通这个通道。
别觉得减保是“占保险公司便宜”,所有的规则都是明明白白写在合同里的,只要你按流程申请,该拿的钱一分不会少。
退保是全量退出,减保是留部分继续走
很多人把这俩操作混为一谈,本质上是没搞懂两者的退出逻辑差在哪。
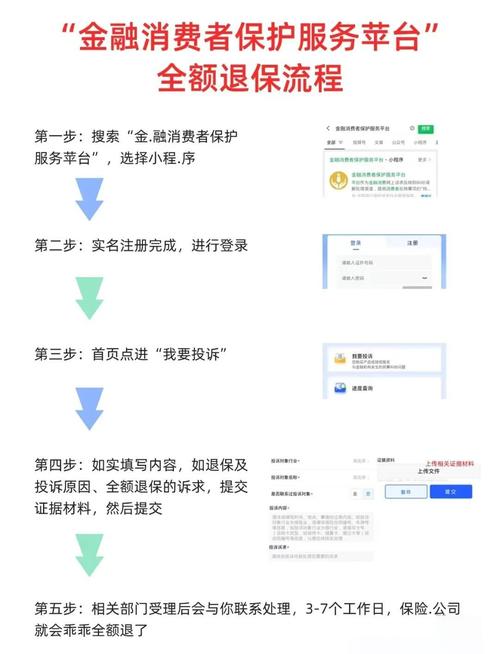
退保是什么?是你直接跟保险公司说“这份合同我不履行了”,保险公司把当时对应的全部现金价值打给你,之后这份保单的所有权益、所有未来的增值,都跟你半毛钱关系没有。
这里有个最容易踩的坑:退保能拿到的钱,从来不是你已经交了多少保费,而是合同里写的对应年度的现金价值。比如你刚交了2年的长期重疾险,总共交了4万,现金价值可能才8000块,这时候直接退,直接亏3万多。
打个最通俗的比方:减保是你从存了好几年的蜜罐里舀出一勺蜜当下吃,剩下的蜜还在罐子里慢慢发酵变稠;退保是你直接把整个蜜罐敲碎,所有蜜都倒出来装在自己碗里,罐子扔了之后,再发酵出多少蜜,都跟你没关系了。
之前碰到个小姑娘,买了份当时利率不错的储蓄险,第三年想取3万块付房租。她没研究规则,直接把整个保单退了,拿了12万的现金价值。结果过了两年她想再存点钱,发现同类储蓄险的利率早就降了,算下来因为当初这一下冲动退保,亏了快十万。
她要是当时走减保取3万,剩下的9万现金价值继续按当时的约定利率增值,也不至于亏掉这么多。
什么情况适合选减保?
就是你只是短期需要一笔周转金,之后的收入还是稳定的,未来也确实需要这份保单对应的储蓄或者保障。比如你想给孩子留的大学学费,只是今年手头紧要拿几万块补下信用卡缺口,没必要把整个教育金退了,剩下的钱继续存着,等孩子到了上学的年纪,照样能拿出来用。
这几种情况,别硬撑着选减保
别听网上有些博主瞎扯,说“减保永远比退保划算”。
哪有什么放之四海而皆准的选择?你连自己当下的真实需求都没搞清楚,算再多的账都是白搭。
碰到下面这几种情况,哪怕你的保单支持减保,也不如直接算清楚退保的账,别硬扛。
第一种,你现在手里的这份保单,本身的价值早就不符合你的需求了。比如你十年前买的重疾险,保额才10万,现在你需要的是能覆盖3-5年收入的重疾保额,那你硬要留着这个10万的保单,哪怕减保之后交的钱更少,也不如直接退保,把腾出来的保费预算,用来匹配你现在真正需要的保障。
第二种,你的资金缺口特别大,减保能取出来的钱根本不够用。比如你现在要给家人凑20万的手术费,而你的保单合同里写了,每年最多只能减保取2万。就算你连续减10年才能凑够这笔钱,根本解不了燃眉之急。这时候就别纠结减保的“灵活性”了,直接算下退保能拿到的现金价值够不够,够的话就直接退,先把眼前的坎过了再说。
哦对,还有个很多人拧巴的点:总觉得“退保就是亏了”。
真的不是。
你当年买这份保单的时候,可能是刚毕业,收入不高,需要一份低保额的重疾险兜底;现在你收入涨了,家庭结构变了,之前那份低保额的保单,对你来说早就成了“鸡肋”——每年交着几千块保费,换回来的保障根本不够用。这时候你硬扛着不退,每年交的保费才是真的亏。
谁没个手头紧、需求变了的时候?
买保单不是买定离手的古董,不需要你供一辈子。该调整调整,该止损止损,没必要为了所谓的“沉没成本”,硬扛着跟自己的钱包过不去。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|白杨