上周陪老陈去家附近的网点填定期寿险投保单,他叼着半根烟在楼下被保安拦了三次。
填到健康告知那栏,他卡了十分钟。
之前业务员跟他提过抽烟要加钱,他一直没当回事,直到看到那栏里明明白白列着吸烟相关的问询项,才突然把手里剩的半根烟按灭在门口的陶瓷烟灰缸里,问我:”真差这么多?”
先算笔实账:同年龄同保额,抽烟的人要多掏多少钱
就拿常见的30岁男性、50万保额、保到70岁、20年缴费的定期寿险来说。
非吸烟体的年交保费,普遍在400-500块区间。
吸烟体的年交保费,基本要跳到600-700块。
目前行业内对吸烟体的保费上浮比例,普遍在20%-50%区间,具体幅度要看你的日均吸烟量、烟龄,甚至有没有和吸烟相关的既往异常指标。
别觉得这点差不了多少。
交20年呢。算下来多掏的钱,够他每年给老婆买两束应季的花,凑够年限能换个配置不错的新手机。
我之前听一个网点的核保员聊过,有个客户烟龄15年,日均抽20支,同样的保额,算下来比不抽烟的同龄人每年多交近300块。他当时觉得太贵,当场就把投保单折起来塞包里了,说回去要考虑戒烟。
真的。不骗你。
不是你说自己“偶尔抽两根”,就算非吸烟体
这是很多人踩的坑。
很多人觉得自己只有应酬的时候才抽,平时不碰,不算“真烟民”,填健康告知的时候直接选“非吸烟”,就为了省那点保费。
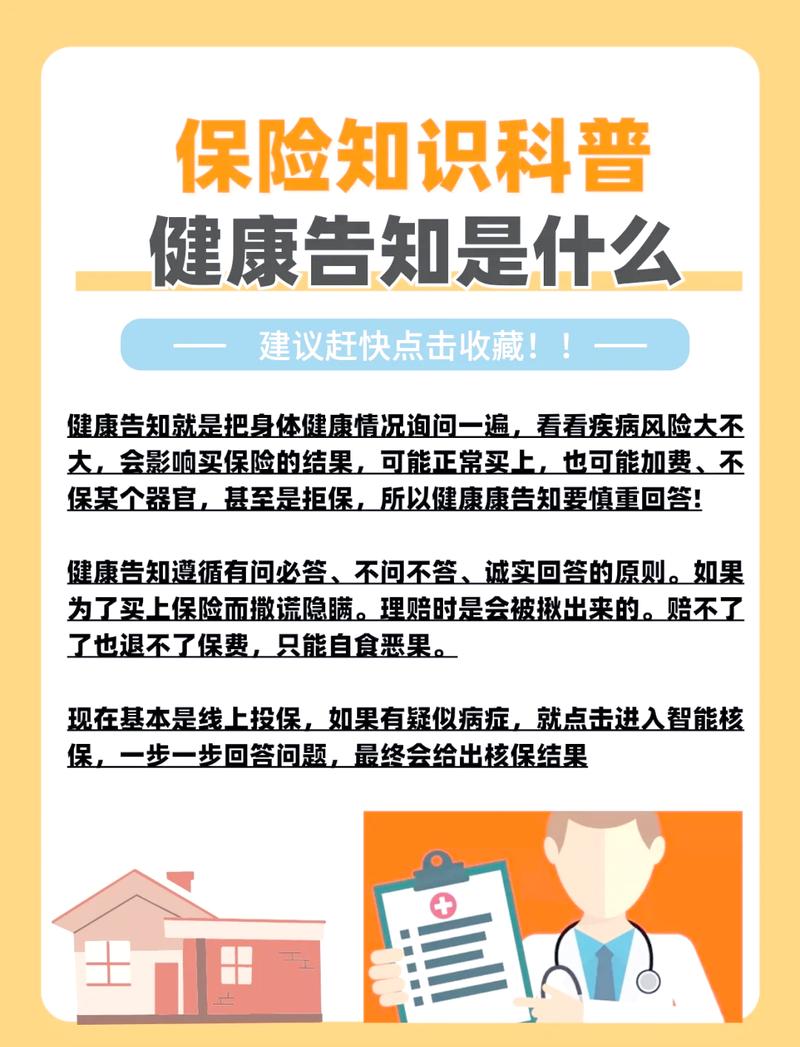
绝大多数保险公司对“吸烟体”的判定阈值,是连续吸烟超过1年,日均支数≥1支,根本不管你是天天抽还是偶尔抽——只要你符合这个连续的标准,就算吸烟体。
甚至现在不少公司的核保环节,会参考你体检报告里的尿可替宁指标。这东西是尼古丁在身体里的代谢产物,半年内的吸烟痕迹都能查出来,比你自己填的告知准多了。
之前碰过一个客户,投保的时候觉得自己“只是社交抽,不算真烟民”,硬选了非吸烟体,省了每年一百多块的保费。后来理赔的时候,公司调了他近三年的体检报告,里面尿可替宁指标明显超标,最后协商了好半天,按吸烟体的比例补了保费才走完流程。他后来跟我说,早知道就不省那点钱了,折腾得半死。
别耍小聪明。真的。
核保的人见多了这种情况。你以为占了便宜,其实最后兜不住的都是自己。
戒烟多久,才能按非吸烟体算保费?
很多人看到吸烟要加费,第一反应是“那我现在戒烟行不行”。
当然行。但不是你今天把烟掐了,明天去投保就能按非吸烟体算。
大部分公司要求连续戒烟满12个月以上,才能走非吸烟体的核保通道,部分要求严格的公司,甚至会要求戒烟满2年,同时提供近期的体检报告,确认相关代谢指标恢复正常,才能适用非吸烟的费率。
说实话,我挺佩服那个戒了20年烟的客户的。去年体检查出肺上有个小结节,吓得当天就把口袋里的烟全扔了,戒了整一年,去投保的时候按非吸烟体算,比他之前问的吸烟体费率便宜了快40%。他说这是他这辈子戒烟赚的特别划算的一笔买卖。
不过话说回来,抽烟本身伤身体,就算保费不涨,也该少抽点。
别为了省那点保费才想起来戒烟,也别因为侥幸省了保费就觉得占了多大便宜。保险本身就是个求安稳的东西,踏踏实实干,比什么都强。
哦对,还有个小提醒:现在不少人抽电子烟,别觉得那不算烟,目前不少公司的健康告知里,已经把电子烟的使用情况纳入吸烟相关的问询范围了,填的时候仔细看条款,别漏了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准