上周发小凌晨给我发消息,说家里猫突然尿闭要导尿住院,算下来得小八千。
他刚交了三个月房租,手里剩的钱连下个月饭钱都不够。
刷网贷的时候看着日息万五的提示,手指都要按到确认键了,被我拦下来。
“你之前不是买了那份交了5年的终身寿?办个保单贷款,钱比这到账快,利息还低。”
他愣了半天,说自己买了这么多年保险,从来不知道这东西还能当钱用。
不是所有保单都能贷,先翻合同找这行字
很多人一听到保单能贷款,翻出家里所有保单就去点申请,结果被系统退回来,还纳闷是不是自己资质不好。
真不是。
能办保单贷款的核心前提,是你的保单已经攒出了实打实的现金价值。
一年期的意外险、百万医疗险,交一次保一年的那种,想都别想——这类产品本来就是纯消费型的,没储蓄功能,根本没有可贷的现金价值。哪怕你连续交了五六年,也办不了。
能贷的一般是长期缴费的人身险:比如交十年保终身的重疾险、增额终身寿险、传统终身寿这类。而且你别以为交了多少保费就能贷多少,一般可贷额度是当前保单现金价值的70%-80%,具体比例全看合同写的啥。
我之前碰过个小姑娘,25岁买的重疾险,刚交了1年,现金价值才一千多块,她以为能贷出来十几万付房租,纯纯想多了。
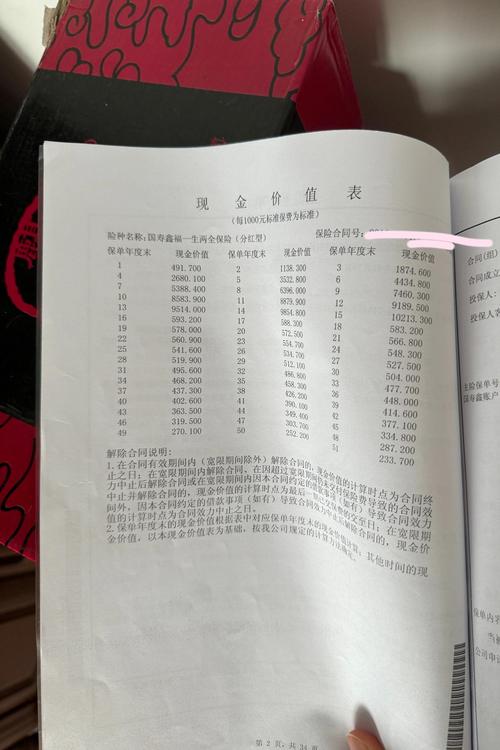
还有个容易漏的点:如果你的保单之前已经办过减保取现,或者申请过理赔扣减了现金价值,剩下的额度达不到保险公司要求的最低贷款门槛,也是办不下来的。别到时候急着用钱才发现,自己那份保单的可贷额度连一千块都凑不出来。
真办的时候,没你想的那么麻烦
我之前对保单贷款的印象,还停留在要跑保险公司网点,填一堆表格,找经办人签字,等个三五天才能批的老流程。
去年自己试了一次才发现,现在真的简单。
打开保险公司的官方APP,找到自己那份有现金价值的保单,点进去就能看到“保单贷款”的入口,选好贷款金额,填个收款银行卡号,提交完最多等两天,钱就直接到账了。
不用找担保人。
不用你提交收入证明。
贷出来的钱你随便用,没人追着问你去向——付医药费、凑装修款、补生意的临时周转缺口,全可以。
利息是按合同约定的利率算的,一般比普通消费贷稍微低一点,但不是一成不变的,保险公司会根据市场情况调整,申请的时候页面上会直接显示当前的利率,不会藏着掖着。别听人瞎忽悠说这是零成本的福利,只要你用了,就会产生利息。
还款也灵活。不用强制你必须在一两年内把所有钱还清,一般每半年结一次当期利息就行,到期了把本金还上就完事。要是手头实在紧,把当期利息结清,本金可以直接续贷,没那么多苛刻要求。
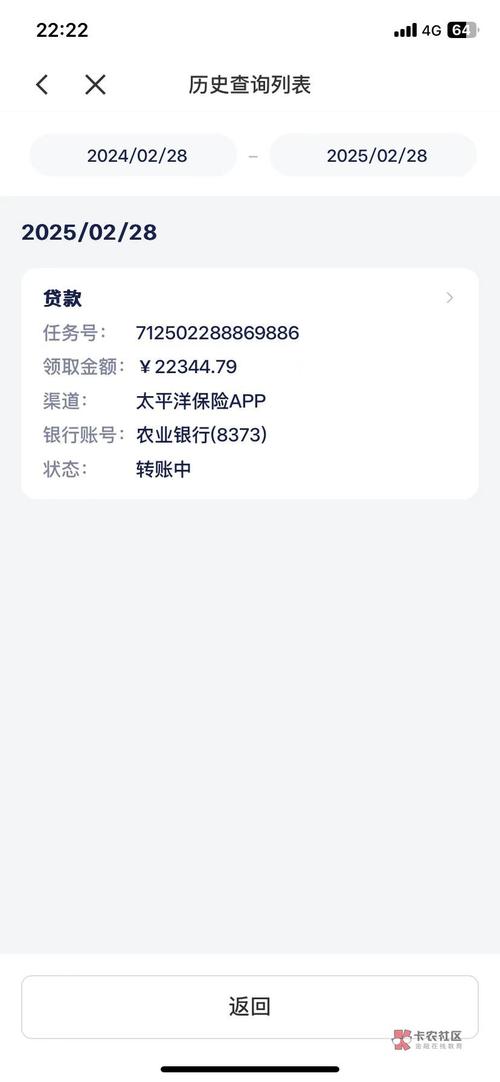
之前有个客户知道自己能办保单贷款的时候,第一反应是害怕:“那我贷了钱,之后要是得重疾了,保险公司会不会不赔了?”
真的不会。
只要你按时结清每一期的贷款利息,保单本身的所有保障责任不会有任何变化。该重疾赔付就按合同约定执行,该身故受益金按规则兑付,不会因为你办过一次贷款就打折扣。
这几个坑踩一次,真的亏
说实话,保单贷款是个很好用的备用工具,但真不是啥万能的“免费提款机”,有几个坑我见太多人踩了。
第一个,别把贷款当免息福利长期占着。
保单贷款是有利息的,如果你一直只还利息不还本金,时间久了利息越滚越多,等累计的欠款超过了保单的现金价值,保单会直接失效。到时候你之前交了十几年保费换的终身保障,说没就没,找谁哭去?
第二个,别刚交完保费就急着去贷。
你刚交的那笔保费,扣完初始费用,进到现金价值账户里的部分本来就没多少。这时候去申请,能贷出来的钱少得可怜,还不如等个一两年,现金价值慢慢涨上来了再动,能拿的钱更多。
第三个,别拿贷出来的钱去碰高风险投资。
我见过最离谱的操作,有人从自己的终身寿里贷了二十万出来,凑钱去交楼盘的意向金,结果楼盘烂尾,每个月既要还保单贷款的利息,又要还商业房贷,压力大到天天失眠。真的,本来这个钱是用来应急的,你拿去搏高风险的收益,万一亏了,不仅钱没赚着,连自己的保障都保不住,两头空。
其实说白了,保单贷款就是你多年前买保险的时候,顺便给自己留的一个备用资金通道。平时放那不用也没损失,真遇到急事儿的时候,比找亲戚朋友开口抹不开面强,比点那些高息网贷靠谱。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子