现在孩子刚上小学,房贷还有八十万没还完,他说万一哪天自己出点事,这笔钱真按法定分,他爸妈拿走一半,剩下的一半老婆根本撑不了几年。
我听着都替他捏把汗。
你以为填“法定”是稳妥?其实是把选择权让给了外人
好多人填受益人,第一反应就是选“法定”,觉得这样谁都不得罪,省得家里人有意见。
真不是。
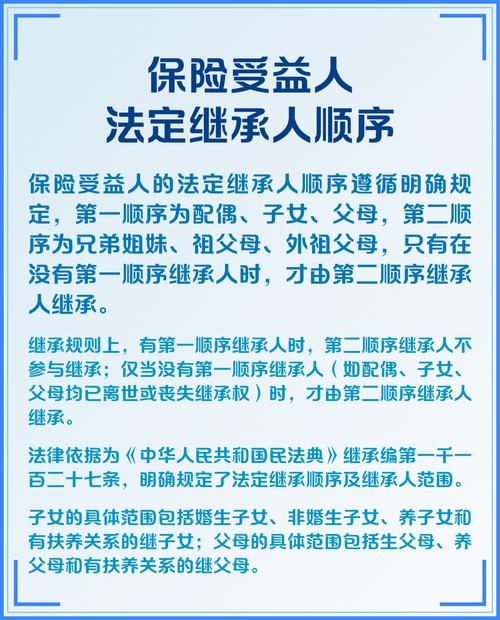
受益人填法定的本质,是把保险金的分配权,交给了继承法的固定规则,你自己半句话都做不了主。
按规则,法定第一顺序的继承人是配偶、子女、父母,所有人平分这笔钱,没有任何倾斜。之前碰到过个大哥,买了五十万的定寿,也是选的法定,后来意外走了,他爸妈觉得自己养儿子二十多年,该拿一半养老,他老婆刚辞了工作在家带刚满一岁的孩子,手里攥着二十五万,连下个月的房贷都凑不齐,两边拉扯了快半年,才走完所有公证流程拿到钱。
你说这是图啥?
其实填指定受益人根本不会伤感情。你完全可以白纸黑字写清楚比例,比如老婆拿70%还房贷养孩子,爸妈拿30%当养老钱,谁都挑不出错。更实在的是,只要填了指定受益人,这笔保险金就不算你的遗产,理赔的时候不用凑齐所有继承人签字,也不用拿来抵你生前欠的外债,省掉好多没必要的扯皮。
填指定受益人,不是把名字写上去就完事了
我之前碰到个刚毕业的小姑娘,买第一份寿险的时候,受益人填的是“妈妈”两个字,连身份证号都没写,过了两年想调整比例的时候,系统里因为重名的人太多,卡了快一周才走完核验。
还有更离谱的,有个客户十年前买的保单,受益人栏写的是“配偶”,没写具体名字,后来离婚又再婚,早忘了这茬,去年理赔的时候,保险公司系统识别到的“现任配偶”是他第二任妻子,他本来想把钱留给第一任妻子带的孩子,扯了好久都没说清楚。
填指定受益人,必须把对方的身份信息填全,和被保险人的关系写清楚,连具体的受益比例都要明明白白标出来。
别图省事只写身份关系,也别漏了证件号,这些细节填不对,真到要用的时候,全是麻烦。
有人问,那是不是只能填家里有血缘的人?其实不是,只要你和对方有经济上的关联,比如一起合伙开公司的伙伴,或者常年照顾你的保姆,大部分公司都允许你填成受益人,不是非得局限在直系亲属里。当然,那种八竿子打不着的关系肯定不行,审核过不了。
受益人不是填完就锁死,随时能调整
好多人有个误区,觉得买保单的时候填了受益人,这辈子就改不了了。
哪能啊。
我自己的保单,去年刚生了二胎,专门花了十分钟在保险公司的小程序上,刷了个脸就把受益人信息改了:两个孩子各占40%,我爸妈留20%当养老钱,连纸质材料都没寄,客服第二天就发来了确认短信。
真的没那么麻烦。
你刚买保险的时候可能还单身,受益人填的是爸妈,等后来结婚有孩子了,随时可以打开手机调整,加人、改比例、换名字,都可以。
这里提个容易踩的坑:身故责任的保额,千万别填“被保险人本人”当受益人。你想啊,被保险人身故了,这笔钱要是给本人,最后还是会绕回法定继承的老路,等于白填。这笔钱本来就是给活着的、你想照顾的人留的,填自己完全是多此一举。
说实话,买寿险从来不是为了图什么收益,就是想万一哪天自己没法继续陪着家里人了,那笔钱能实实在在落到你想照顾的人手里,让孩子能继续上学,让房贷不用压得老婆喘不过气,让爸妈的养老钱有着落。
好多销售在卖保险的时候,把责任讲得天花乱坠,偏偏在受益人这栏随便划个勾就完事,等真出事了才发现,钱到不了想给的人手里,那真的是白交了那么多年保费。
现在有空的话,你不妨翻出家里的寿险保单,花两分钟看看受益人那栏填的啥。要是不对,趁现在有空改了就行,多大点事啊。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微