上周陪我姐去社区医院拿年度体检报告。
她盯着屏幕翻了三页,突然把手机扣在桌上——甲状腺右叶有个3类结节,慢性非萎缩性胃炎伴糜烂,还有个轻度的血压偏高。
“完了,之前想攒钱买的重疾险,彻底跟我没关系了是吧?”
我太懂这种恐慌了。
太多人一看到体检报告上的异常,第一反应就是”我有病,买不了保险”,要么破罐子破摔干脆不买,要么偷偷摸摸想办法瞒过去,最后踩一堆坑。
你以为的”带病”,和保险公司认的”带病”根本不是一回事
很多人对”带病投保”的”病”有天大的误会。
昨天喝冰美式拉了肚子去医院开了益生菌,算吗?
不算。
上次感冒咳嗽拍了胸片,结果显示”纹理增粗”,医生说就是有点支气管炎,吃点药就好,算吗?
也不算。
保险公司核保看的”病”,从来不是你偶尔得的小毛病,而是那些有明确医疗记录、可能影响未来理赔概率的异常。
比如同样是甲状腺的问题,只是体检报告上写”甲状腺回声欠均匀,建议复查”,和你已经确诊了甲状腺乳头状癌做了手术,这两个的性质天差地别。
很多人拿着满是小异常的体检报告自我内耗,其实你仔细看,那些医生都没当回事的小问题,大概率在核保眼里根本不算需要告知的范畴。
我之前碰到个刚毕业的小姑娘,体检报告上写”窦性心律不齐”,吓得大半年没敢点开任何保险链接,后来才知道,医生说这是年轻人的标配,熬夜多了就这样,核保直接标体过。
真的,别自己吓自己。
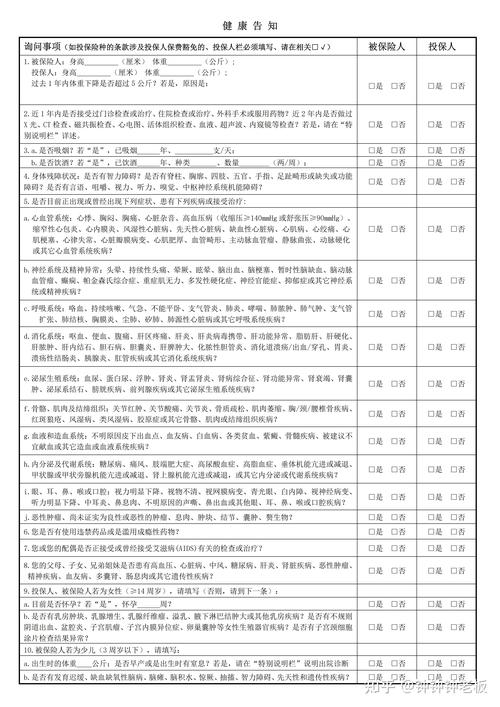
好多人踩过的坑:不是”没问就不说”,是你以为的”没问”其实藏着兜底条款
现在网上传的”健康告知是有限告知,问啥说啥,没问的就不用讲”,这话半分没错。
但错就错在,很多人看健康告知的时候,扫个标题就觉得”这个没问我,我就可以不说”,根本没逐字读清楚。
举个大家常碰到的例子:
很多重疾险的健康告知里会问,”过去2年内,是否有过体检、检查结果异常,被医生建议复查、进一步检查或治疗?”
你去年体检查出个肺磨玻璃结节,医生让你3个月后复查,你嫌麻烦没去。
你觉得”我都没确诊什么病啊,这个问题问的是确诊的病,我不用说”——错。
这个问题里的”体检异常、被建议复查”,就是指你这种情况,必须告知。
还有些健康告知的最后,会藏一行不怎么显眼的兜底:”是否有其他未提及的,可能影响保险公司核保结论的疾病或异常?”
别觉得这是保险公司故意搞事。
你要是真有个没列在前面的异常,比如之前有过抑郁症的就诊记录,哪怕前面的问题没直接问,这一条兜底条款,就要求你如实说。
别耍小聪明。
现在医院的就诊记录、体检记录都是联网的,保险公司真要查,3天就能把你近5年的记录翻得明明白白,你藏不住的。
真要带病投保,别上来就硬买,这几个通道挨个试
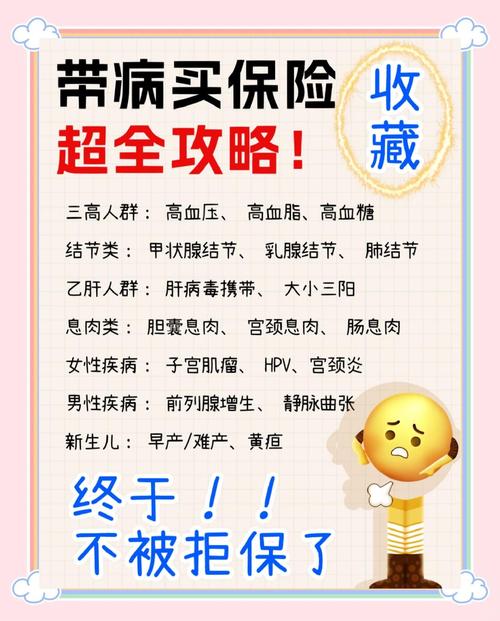
很多人一看到自己有异常,第一反应就是”我只能买那种没有健康告知的惠民保了”,真的不至于。
你有好几个通道可以试,从简单到复杂挨个来,能拿到更好的保障为什么要将就?
第一个,智能核保。
这个对普通人来说很友好。你在投保页面填健康告知的时候,只要选”存在上述异常”,就会跳出来一系列针对特定疾病的细分问题,比如针对甲状腺结节,会问你结节是几级,有没有做过手术,最近一次彩超距离投保过了多久。
你选完所有符合的选项,系统会当场给你结论:是可以直接买(标体),还是除外责任(比如甲状腺相关的病不赔),还是要加一点保费,还是直接不能买。
核心是,这个过程不留核保记录,你觉得结论不满意,直接关掉页面就行,换别家试,根本没人知道你投过。
第二个,人工核保。
要是智能核保里没有你对应的异常情况,你就把自己的体检报告、就诊记录整理好,发给保险公司的核保部门,一般3个工作日左右就会给你明确结论。
这个要注意,人工核保是会留记录的,所以建议你先把所有能试的智能核保都试完,确定没有能直接过的,再走人工,不然你在A家留下了”有高血压”的核保记录,后面投B家的时候,B家看到之前的记录,核保结论可能会更严。
第三个,就是那些没有健康告知的普惠型医疗险。
这个适合那些异常情况比较严重,比如已经确诊了比较严重的慢性病,前面两个通道都走不通的人。虽然它的报销比例、保障范围可能没那么细,但没有投保门槛,能有个基础保障,总比啥都没有强。
我姐上次拿着她的3类甲状腺结节报告,连着试了4家的智能核保,有一家直接给了标体结论,根本没她之前想的那么难。
别躺平。
多试几家不亏。
别信那些”代操作隐瞒异常”的野路子
刷短视频的时候总能刷到这种广告:”有结节、有三高也能标体投,找我帮你操作,包过”。
纯纯的坑。
首先,医院的记录是存了至少15年的,你根本删不掉,所谓的”帮你瞒过去”,本质上就是让你在健康告知里选”没有异常”,硬投。
等真到了理赔的时候,保险公司一查你的就诊记录,发现你投保前就有明确的异常,直接拒赔,保费都不一定能退。
更坑的是,有些所谓的”代投人”,给你留的联系电话、银行卡都是他自己的,等你交了两三年保费,人直接消失,你连保单在哪都找不到。
这种亏吃不得。
投保是给自己买保障,不是玩躲猫猫游戏,你瞒得过一时,瞒不过一辈子。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰