你以为的“保费乱涨”,其实是撞上了年龄的费率节点
很多人对保费的印象还停留在“交一次钱一辈子不变”,真不是。像长期重疾险这类产品,费率表本来就是按年龄分档划好的。 重疾险的费率定价逻辑,本质上是对应不同年龄的疾病发生概率。0岁的宝宝买,因为年纪小,整体费率低;10岁、20岁是整个保障周期里费率最便宜的阶段;过了30岁,每长一岁,对应的疾病风险往上走,保费就会跟着水涨船高。 我去年碰到个刚工作的小伙子,29岁最后一天拽着朋友来问,说就差一天满30,同一款保障,29岁买每年交410,30岁买就要480,交30年下来差两万多。他说这钱省下来,够给女朋友换个新手机,还能凑个短途旅行的基金。 说真的,谁的钱都不是大风刮来的。能省的钱,为啥不早做规划?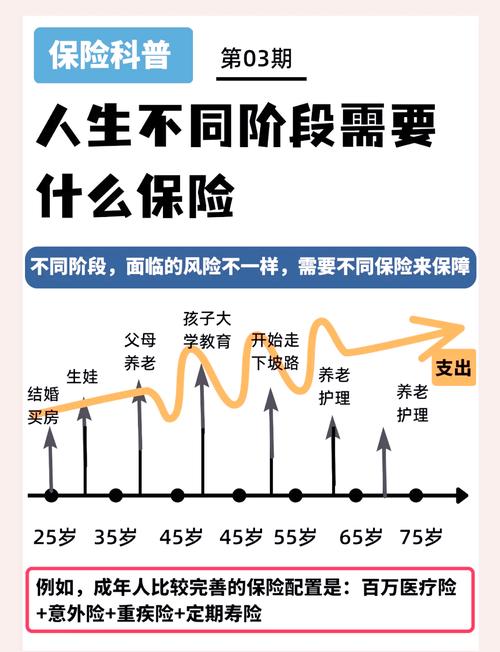
同样的保障内容,为啥你交的保费比别人高一大截?
张姐当时就问,那为啥我楼下邻居家跟我买的同一款少儿重疾,每年交的钱比我少两百? 我问她,你保单里加了啥责任? 她翻出来一看,哦,当时销售说加个“少儿特定额外赔付”“投保人豁免”“重疾多次赔付”,她觉得多保障点总没错,全加上了。邻居家的保单就选了基础的重疾单次赔付,没加那些附加责任,保费自然就低。 这里面真的有不少误区。很多人觉得保费高低是看公司大小,其实根本不是。影响保费的主要因素,排前三的是:你选的保障责任有多少、你的健康状况怎么样、你选的缴费期限是长还是短。 比如健康状况,同样30岁买同一款重疾险,每年体检指标全正常的人,和常年熬夜、血压偏高已经被要求加费的人,保费可能差出30%都不止。这不是歧视,是风险定价——健康状况更好的人,未来的理赔概率更低,定价自然更友好。 再比如缴费期限,有人觉得“我不差这点钱,直接把20年保费全交完,省得每个月惦记”。算下来总保费确实少了点,但你仔细想,保险本身就是个杠杆工具。你把钱全提前交了,万一后面过两年家庭情况变了,或者觉得保障不合适要调整,那之前交的钱拿回来的时候,损失的部分可比你省的那点利息多太多了。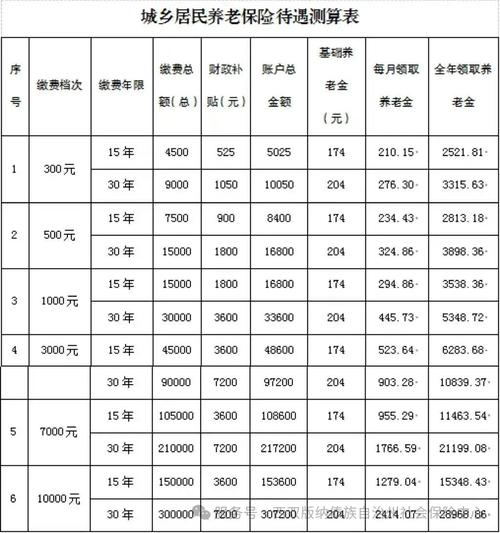
保费突然交不起了?千万别直接把保单扔那不管
去年有个读者找我吐槽,说前几年跟风买了个年交八千的重疾险,去年换了工作收入砍了一半,实在凑不齐保费,想着反正也没理赔过,干脆断了算了。等过了半年想起来去查,保单已经失效,之前交了三年一共两万四的保费,退回来只能拿不到八千。 他坐在我对面拍大腿,说早知道这样,当初说啥也不直接断。 其实真遇到保费交不上的情况,根本不用直接硬断。 长期险一般会有60天的宽限期,这期间你哪怕晚俩月把保费补上,保障还是正常生效的,不会因为晚交就影响理赔。 如果确实长期有压力,还可以申请减额交清——就是你之前已经交的保费对应的现金价值,折算成对应的保额,后面不用再继续交钱了,只是保额比原来低一点,总比直接断缴、损失一大半本金强对吧? 还要说个很多人踩过的坑:别觉得保费交得越高,理赔的时候赔得就越多。 真不是。理赔的金额是看合同里约定的保额,和你交了多少总保费没有直接的等比关系。比如同样是100万保额的重疾险,有人选30年缴费,每年交5000,交30年总保费15万;有人选20年缴费,每年交7500,总保费15万。真的达到理赔条件了,赔的都是合同约定的100万,不会因为你交的总保费多,就多给你赔一分。 想想都觉得亏对吧?同样拿一样的保障,有人每年掏五千,有人每年掏七千五,交了二十年差了五万,真出事的时候拿的钱一模一样,谁心里能舒服? 其实关于保费的事,从来没有什么“放之四海而皆准”的标准答案。 毕竟每个人的收入情况不一样,家庭责任不一样,对保障的需求也不一样。你收入稳定,能接受每年多交一点钱换更周全的服务,没问题;你刚参加工作没多少积蓄,就把年交保费控制在年收入的5%-10%以内,先把基础的医疗、意外、重疾保障搭起来,也挺好。 千万别硬撑着交超过自己承受能力的保费。 真的。我见过太多人,刚工作的时候看到别人买年交上万的保单,咬着牙跟风买,结果每个月发了工资先扣走一大笔保费,连喝杯奶茶都要纠结半天,真遇到点别的急事要花钱,连周转的余钱都没有。到最后交不起断了,损失的还是自己。 以上内容仅为保险知识科普,不构成任何投保建议。所有保险产品的费率标准、保障责任、理赔规则、宽限期约定、减额交清规则等相关内容,均以对应保险合同条款及保险公司官方最新公示信息为准。作者|dananjin
排版|dananjin
审核|知知