别把保单当缴费回执:那些你没读透的合同细节
2026-10-21 05:18:55
上周帮朋友整理旧文件。
翻出他三年前买的重疾险保单,折得边角都起毛了。问他里面保啥,他愣了半天:“不就是每年扣钱,出事赔钱?”
说实话,这种情况我见得太多了。大部分人买完保单,要么塞在抽屉最深处落灰,要么存在手机文件夹里再也没点开过,连里面写了啥都不知道。
先掰明白:保单本质上是份什么文件
别觉得这是废话。
太多人把保单当成每年扣钱的提醒短信,或者一张存了就忘的电子文件。
从法律层面讲,它是你和保险公司达成的所有约定的书面载体——你交约定的保费,保险公司按合同约定的条件赔,没达到约定条件的,哪怕你觉得再冤,也不符合赔付要求。
所有口头承诺,只要没写进保单合同里,都不具备法律效力。之前碰到过有人说销售当初告诉他“生病住院全报”,真到理赔的时候才发现,保单里只报社保范围内的费用,自费药完全不在保障里!这种纠纷,最后都是按合同条款来的。
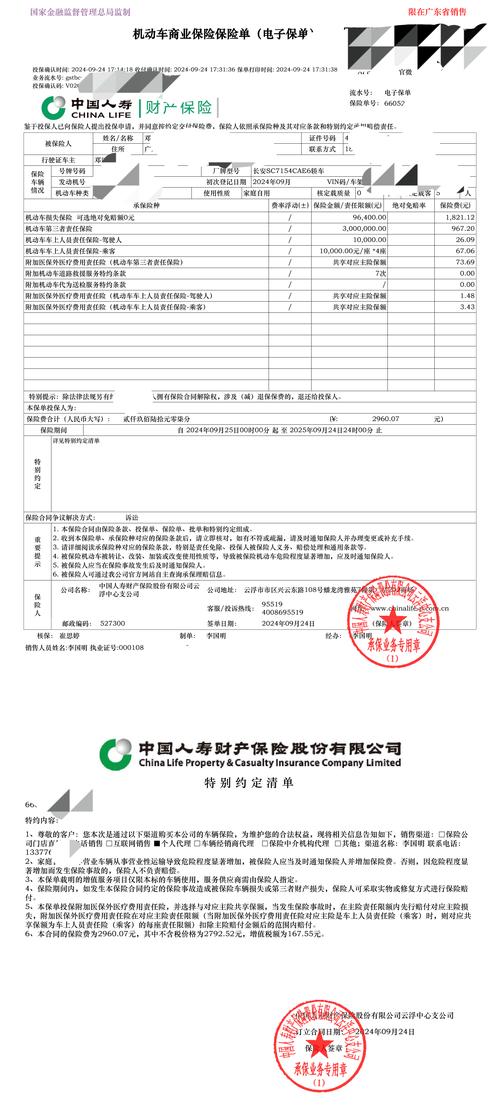 纸质保险保单合同内页实拍图
对,这张图就是大家平时看到的保单内页,密密麻麻的条款,看着头大,但每一行都是和你权益直接相关的约定。别信什么“条款都是保险公司说了算”,所有保单的条款都要经过监管部门审核,不是随便想怎么写就怎么写的。
翻保单时,这几个地方必须逐字读
别一拿到保单就直接翻最后一页看交多少钱。前面这几块内容,才是决定你这份保障到底有啥用的核心。
第一,保险责任栏。
这部分写的是保险公司明确会承担的赔付情况,要一条一条数清楚:什么情况能赔,一次赔多少,最多能赔几次,有没有额外的附加责任。我见过有人买了意外险,以为猝死能赔,翻到保险责任才发现,猝死责任是额外附加的,他那份根本没包含,白期待了好久。
第二,免责条款。
这部分写的是哪些情况哪怕在保险责任范围内,保险公司也不赔。比如酒驾出事不赔,故意自伤不赔,等待期内确诊约定的疾病不赔。这些是红线,没读透就等于把自己的保障打了对折。具体的免责范围,每款产品都不一样,一定要以你手里的保单原文为准,别信网上的通用总结。
第三,核心时间节点。
把这几个日期标出来:等待期有多久,每年的缴费截止日是哪天,保障到哪一年,续保的规则是什么。我有个朋友去年续保的时候,忘了老保单的缴费截止日,晚了三天,刚好卡在宽限期外,之前交了五年的保单直接失效,想恢复还要重新走健康告知,麻烦得要死。
 保险保单核心时间节点标注示意图
现在大部分保单都是电子的,存在保险公司的公众号或者官方APP里,别嫌麻烦,把几个关键日期记在手机日历里,设个提前一周的提醒,比啥都强。
关于保单的几个常见误解,别再踩坑
 关于保单的几个常见误解,别再踩坑
第一个误解:保单买了就不能改?
不是的。很多信息都是可以调整的。比如受益人可以随时改,联系方式换了可以去更新,甚至有些保单支持减额交清——要是不想继续交了,也不用急着退保,把现有现金价值一次性抵作保费,保障按比例缩减,不会亏太多。具体能调整的范围,还是要以你手里的保单约定为准。
第二个误解:电子保单没有纸质的有效?
完全不是。现在监管部门早就明确了,电子保单和纸质保单具备同等法律效力。只要是保险公司官方渠道发送的,带正规电子签章的,和你手里拿的纸质本没有任何区别。说实话,现在我自己的保单全存在手机里,从来没打过纸质版,丢了也不怕,登官网就能重新下载。
电子保单的法律效力和纸质保单完全等同。别为了拿个所谓的“正式纸质版”,被第三方机构骗着花冤枉钱。
第三个误解:保单只要没理赔过,买了就白花钱?
这其实是对保障类保单的最大误解。你买的是某段时间内的风险兜底,就像你每年交物业费,小区没着火没被盗,你也不会觉得物业费白交了对吧?它的作用是真遇到事的时候,能有一笔钱托住你,没用到,反而是好事。
最后说几句实在的。
1. 所有涉及保单的条款、理赔要求、核保结论,都要以你和保险公司签订的正式合同,以及保险公司官方渠道的说明为准,别听销售或者网上的非官方解读就直接下判断。
2. 要是现在你手里的保单已经放了超过一年没翻过,抽10分钟打开看看,搞清楚保什么、不保什么、什么时候缴费、保障到什么时候,没坏处。
3. 遇到拿不准的问题,直接打保险公司的官方客服电话问,别随便找非官方的第三方机构乱咨询,信息错了反而耽误事。
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别把保单当缴费回执:那些你没读透的合同细节
文章链接:https://www.xinminbao.com/a/2078.html