到底什么是保险里的标准体?
标准体本质上是保险公司对被保险人风险的分级结论,不是给你的身体健康下诊断。 简单说,就是你提交的健康资料里,所有异常点,经过保险公司评估,发生理赔的风险和定价时候预设的平均风险差不多,不需要额外调整承保条件,直接按原来的条款、价格承保,这就是标准体。 很多人纠结:我有甲状腺结节,3mm,边界清,分级2级,为啥还给我标准体?很简单,保险公司算过,这个大小的良性结节,未来出险概率和普通人没差,当然按标准体接。反过来,你哪怕从来没住过院,但是血压舒张压一直超100,没控制好,也可能给你归到非标准体。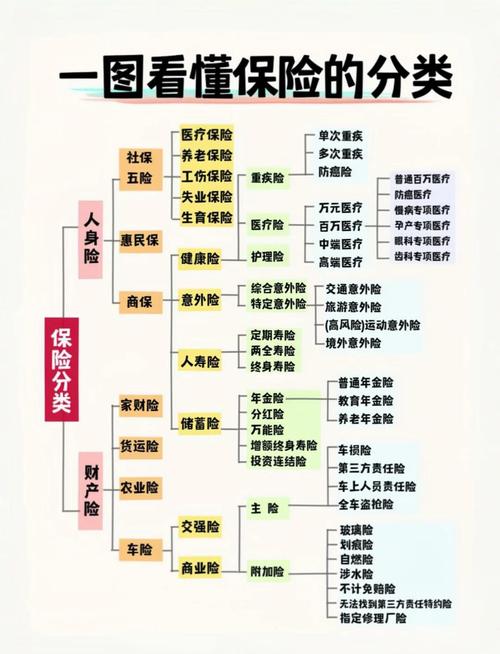
标准体承保,和非标准体差在哪?
说几个最直观的区别: 1. 不用额外加保费。非标准体因为风险比普通人高,有些情况会要求多交保费,标准体直接按产品原定价格走就行。 2. 没有责任除外。有些身体异常会被约定,比如乳腺结节3级,有些公司会把乳腺相关的疾病排除在保障之外,标准体没有这种限制,合同约定的责任都保。 3. 后续理赔不会因为已有的异常卡你,当然前提是你如实做了健康告知。 说实话,能买到标准体,真的是买保险路上最顺的结果了。关于标准体的几个常见误解,得捋清楚
第一个误解:我体检报告全正常,就一定是标准体? 不对。很多人对标准体的认知一开始就错了,标准体看的是风险,不是体检报告上有没有异常两个字。你哪怕有过手术史,切了良性肿瘤痊愈十年没复发,很多保险公司照样给标准体。反过来,你就算从来没做过手术,但是有家族病史,加上自身指标轻微超标,也可能被归为非标准体。 第二个误解:不是标准体就买不了保险了? 完全不是。非标准体只是风险高一点,大部分都可以通过加费、除外责任、延期这些方式承保,没必要直接放弃。 第三个误解:标准体承保,以后所有病都赔? 真不对。标准体只是核保的结论,该遵守的合同规则一点都不能少。比如合同免责条款里写的情况,不管你是不是标准体,都不会赔。还有等待期内出险,也不符合理赔条件,这些和你是不是标准体没关系。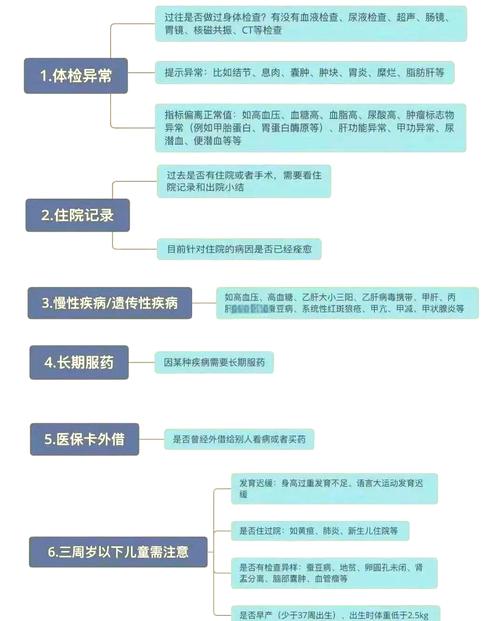
最后要提醒的事
作者|dananjin
排版|dananjin
审核|安然