体检查出小问题才知道:加费承保到底是坑还是机会?
2026-09-26 07:50:49
前几天下楼扔垃圾,碰到住隔壁单元的张姐拉着我吐槽。说半年前想给自己买份重疾险,填健康告知的时候老老实实地说了自己体检查出甲状腺结节,分级2级。没过几天保险公司下了核保结果——加费承保。
她当时就懵了。身边朋友七嘴八舌,有人说这就是保险公司变相加价坑人,绝对不能买;有人说你都有结节了,能给你保就不错了,赶紧掏钱。纠结得她连续一个星期,连跳广场舞都心不在焉。
说实话,好多人投保的时候都碰到过加费承保,慌得不行,要么稀里糊涂买了,要么直接吓跑错过机会。今天就掰扯清楚这件事。
先搞懂:加费承保到底是怎么回事?
买保险其实就是买风险分担。保险公司收你多少保费,是按照你未来出事的概率算的。
我们大部分身体健康的人,叫做「标准体」,按照标准费率收钱。要是你身体有点小毛病,未来出险的概率比标准体高一点,保险公司又愿意给你保,就会多收一点保费,这就是加费承保。
举个例子吧,30岁女性买50万保额重疾险,标准体每年交5000块,交30年。要是你有轻度高血压,风险高一点,算下来每年多收600块,每年交5600,该保的责任一点不少,这就是加费。
哦对了,好多人会把加费承保和除外承保搞混。加费承保是加保费,保全部责任;除外承保是不加保费,但把你已经有的毛病相关的责任去掉不赔,完全是两码事,别搞混了。
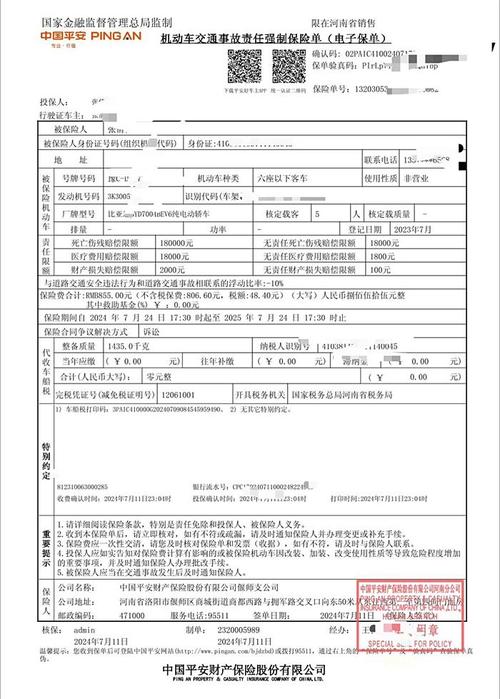 保险加费承保核保结果通知书示例
很多人第一反应就是,我不就是有个小毛病吗,凭啥多收钱?
其实换个角度想,你开车,新手保费比老司机贵,出过险的第二年保费也涨,不都是同一个道理?风险高,多收点,很公平对吧。
能给你出加费承保的结果,本质上是保险公司愿意承担你的风险,只是要多收一点对应风险的成本而已,不是故意刁难你。
这些误区,90%的人碰到加费都会踩
我碰到好多人,一看到加费承保,第一反应就是掉进坑里了,其实好多想法都是错的。
第一个误区:加费承保就是保险公司坑我。
说实话,能给你加费承保,其实已经是保险公司网开一面了。总比直接拒保,你啥保障都买不了强吧?我之前有个粉丝,有轻度脂肪肝,投保一家公司被加费15%,他嫌贵没买,拖了一年,脂肪肝变中度,再投直接被拒保了,后悔都来不及。
第二个误区:加费之后,我那个导致加费的毛病就不赔了。
刚才就说了,这是和除外承保搞混了。只要合同里没有给你除外这项责任,加费只是多交钱,所有责任都照赔不误。你甲状腺结节加费,以后真得甲状腺癌,该赔多少还是多少,不会少你一分。当然了,一切要以合同写的为准哈。
第三个误区:这家加费,别家肯定也加费。
不对哦,不同公司的核保宽松程度不一样,对同一种毛病的判定也不一样。同样是2级甲状腺结节,这家要加费,那家可能标准体就过了,还有的可能除外,啥结果都有可能。所以别一家加费就直接放弃,也可以多试试,不过话说回来,要是你已经投过一家被拒或者加费,再投别的一定要如实告知哦。
 消费者纠结加费承保决策手绘示意图
第四个误区:不管加费多少,我都得买。
也不对啊。加费也要看你的钱包同不同意对吧?要是加费幅度超过30%,每年交的钱已经超出了你能承受的范围,硬买之后天天吃土,影响日常生计,那也没必要硬扛。
碰到加费承保,到底该怎么选?
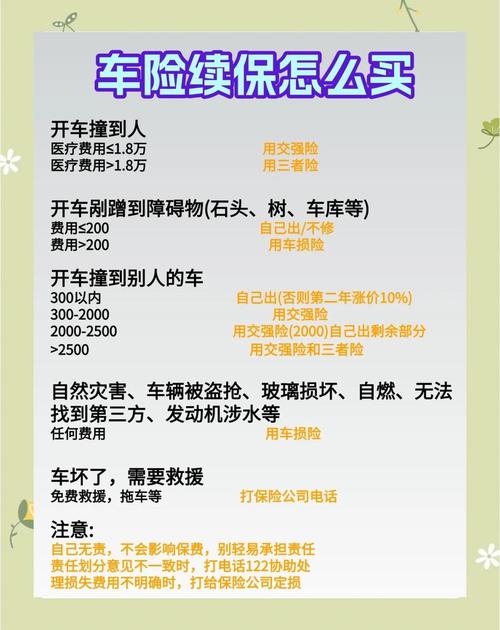 碰到加费承保,到底该怎么选?
说来说去,碰到加费,无非就是三个方向:接,换,放弃。
首先,如果你还没有任何基础保障,加费幅度也不大,比如只加了10%、15%,完全在你的预算范围内,别纠结,直接接。你想想,你现在有小毛病,保险公司还愿意给你保,再过个三五年,小毛病变严重了,那时候连加费的机会都没有,你哭都没地方哭。
其次,如果你预算不够,或者对加费幅度不满意,可以换一家公司再试试。刚刚说了,每家核保标准不一样,说不定换一家就是标准体,哪怕还是加费,说不定加的比这家少,对吧?健康告知一定要遵循如实填写的原则,最终结果以保险公司官方核保为准。
最后,如果你已经配齐了足够的保障,比如已经有了够用的重疾险、医疗险,现在只是想再加买一份,那加费幅度又很高,你完全可以选择不买,没必要勉强。
最后再提醒:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺。不同保险公司的核保规则不同,具体的核保结果、保险责任都请以保险合同和保险公司官方说明为准。本文不推销任何具体保险产品,不评价任何保险公司的好坏。作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出小问题才知道:加费承保到底是坑还是机会?
文章链接:https://www.xinminbao.com/a/827.html