昨天在楼下便利店买冰棒,碰到刚工作两年的小敏,拽着我袖子红眼睛。她掏出手机翻出一封保险公司的邮件,问我是不是彻底买不了保险了。我凑过去一看,不就是一份核保结论写了除外承保嘛。害,这姑娘,吓成这样。
好多人买保险,只知道填健康告知交保费,等拿到保险公司的核保结论,每个字都认识,拼在一起就慌,乱猜半天,自己吓自己。今天就把这事说透。
常见的五种核保结论,其实没那么可怕
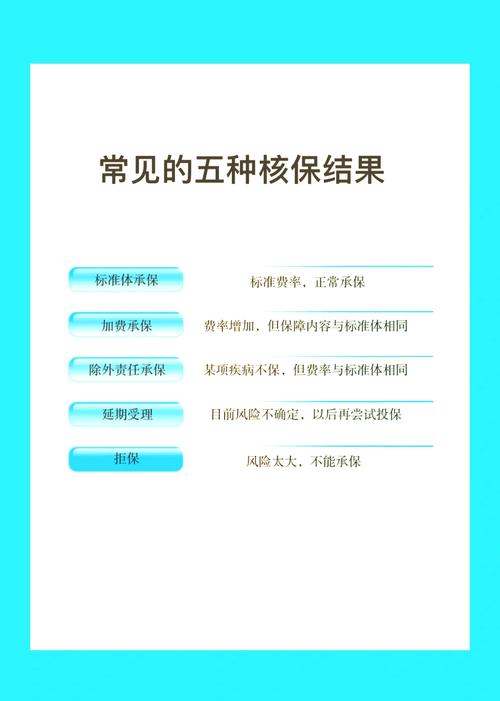
说白了,核保结论就是保险公司看完你的投保申请、健康资料,评估完风险之后,给你的最终答复。市面上常见的一共五种,一个个给你掰碎了说:
- 标准体承保:恭喜你,保险公司认你是正常风险,和所有投保人享受一样的保障,该保啥保啥,该赔啥赔啥,直接生效就行。
- 加费承保:你的风险比普通健康人高一点点,所以要多交一点保费,但所有保障责任和标准体完全一样,出险符合条件照样赔。
- 除外承保:把你已经存在的身体问题相关的责任排除,其他所有责任正常保。比如你有甲状腺结节,就把甲状腺相关的癌症、并发症排除不赔,其他的肺癌、胃癌、脑中风这些,该怎么赔怎么赔。
- 延期承保:现在保险公司看不清你的风险到底有多大,没法给确定结论,你先回去观察半年一年,复查完拿到新报告再来投,这次不承保,也不会收你的保费。
- 拒保:目前你的风险过高,保险公司没办法承接这次投保,申请就终止了。
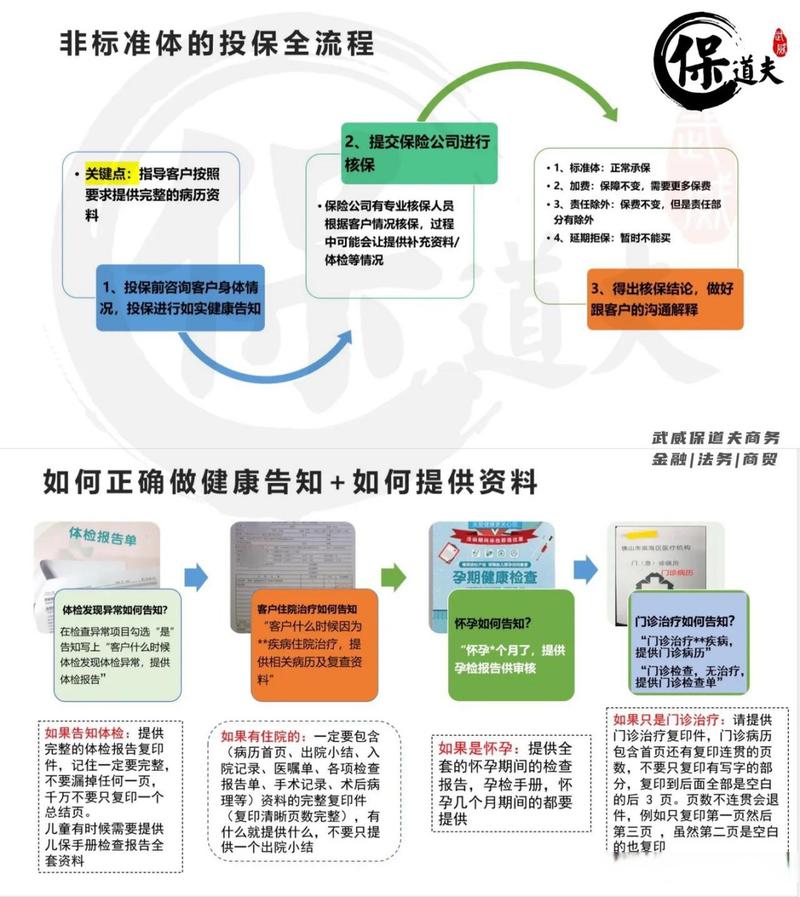
拿到非标准核保结论,别着急说不
说实话,我见过太多人,一看到不是标准体,反手就撤单,嘴上讲什么“我才不买加费的,也不买除外的,这不公平”。
真的,换个角度想想。你已经查出来有结节了,身体已经有小瑕疵了,保险公司愿意给你承保绝大部分责任,已经很不错了对不对?总比你拖着不买,万一哪天得了别的病,连一份能赔的保险都没有,要强太多吧。
不过话说回来,如果你时间精力够,也确实可以多试几家不同的公司。不同公司核保的松紧度真的不一样,同样大小的结节,同样程度的血压偏高,这家给除外,那家说不定就能给标准体。
但我要提个醒,别裸着身子等。别为了等一个完美的标准体结论,就把已经到手的保障退了,万一等的这半年出了问题,哭都没地方哭去。你可以先留着已经给你明确结论的那份保障,再去申请其他的,拿到更好的结论再换也不迟啊。
这些常见误区,别再自己吓自己了
我整理了几个大家问得最多的误区,一个个给你捋清楚:
误区一:延期就是变相反拒保,等于买不了
真不是。延期大多是因为你刚查出问题,还没有足够的复查记录,保险公司没法判断你的风险到底稳定不稳定。我之前认识一个男生,查出来肺小结节,直径刚好6mm,保险公司让他延期一年复查,一年后结节没变大,形态也稳定,再投就标准体过了。哪来的拒保啊,就是等你给保险公司多一点信息而已。
误区二:加费承保就是保险公司坑我钱
哪那么多坑。保险公司的核保加价是按照风险精算出来的,你风险比普通人高一点,多收一点保费,给你保全部责任,这很公平啊。真要是你因为这点加费就不买,最后出事全自己扛,吃亏的还是自己对吧。
误区三:一次拒保,这辈子都买不了保险了
别瞎想。拒保只是这家公司这次不接你的单,不代表所有公司都不接,也不代表以后都不接。你身体调理好了,复查结果变好了,换一家核保尺度松的公司,说不定就过了。退一万步说,就算重疾险买不了,意外险、防癌险这些,大多还是能买的,总有适合你的保障。
误区四:核保通过拿到结论了,就万事大吉
不对哦,前提是你健康告知是如实做的。如果你故意隐瞒了大的病史,就算保险公司当时核过了,后来理赔的时候查出来,还是会有纠纷的,这点一定要记住。所有的告知都要如实,别抱侥幸心理。
其实现在大家体检普及率高了,十个人里面八九个能查出来点小问题,什么结节、增生、脂肪肝,太常见了。真不用因为一个不完美的核保结论就焦虑得睡不着。买保险本来就是买个心安,能保就先保上,比你等一个完美的标准体,等得最后没保障,强太多了。
最后提醒:
本文仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体核保规则、保险责任均以保险合同以及保险公司官方说明为准,本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|满满