出事理赔的时候才傻眼——怎么我这情况不赔?
真不是保险公司故意坑你,大多是你从根上就没搞懂意外险。
意外险到底保的是什么”意外”
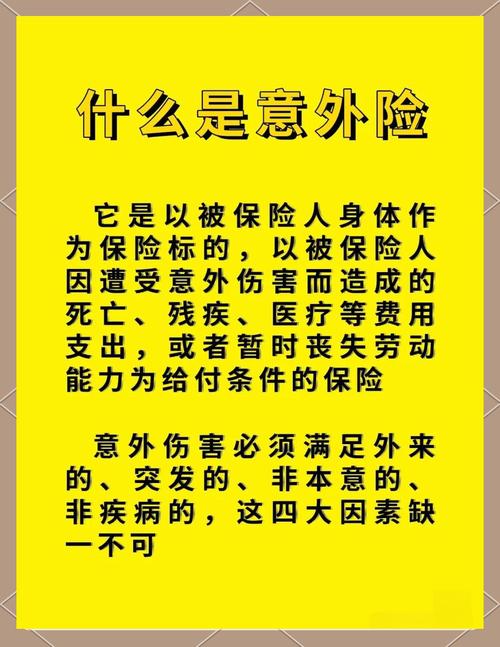
很多人对意外的理解是”没想到的事”,只要不是自己故意的,都叫意外。
但在意外险的条款里,”意外”必须同时满足四个条件:外来的、突发的、非本意的、非疾病的。
少一个都不行。
举个例子。
爬山摔断腿,四个条件全占:外来的(石头撞的)、突发的(一下子摔的)、非本意(你不想摔)、非疾病(不是自己得病断的),所以赔。
那猝死呢?绝大多数猝死是本身潜在疾病引发的,不符合”非疾病”这个条件,所以普通意外险不赔。只有少数产品额外附加了猝死责任,才会赔。
再比如,买菜滑倒摔骨折,赔。高血压发作晕倒摔骨折,赔不赔?摔骨折是意外,但根源是高血压疾病,这种情况要具体看条款,最终以保险公司认定为准。
必须弄明白的两个核心责任区别
很多人分不清意外险的两个核心责任,弄混了就会闹出”我买了意外险为什么不赔我医药费”的疑问。
第一个,意外伤害责任:这是给付型的,只有两种情况赔——意外身故,或者意外伤残。
身故直接赔保额,伤残是按伤残等级按比例赔,一级伤残(最严重)赔100%保额,十级伤残(最轻)赔10%,以此类推。
第二个,意外医疗责任:这是报销型的,赔你因为意外产生的门诊、住院医疗费用,小到摔破头缝针,大到车祸住院,都可以报。
说实话,对于普通人来说,意外医疗的使用频率比意外伤害高太多了。你想想,一年到头摔了碰了猫抓狗咬的概率,比身故伤残高太多了对吧?
很多人图便宜,只买了一百万的意外伤害责任,没买意外医疗,真摔了花几千块,当然一分钱报不了。

最容易踩的几个误区,一个一个说清
1. 单位给买了意外险,我就不用买了
单位买的团意险,一般只保工作时间、工作场景内的意外,日常下班回家摔了,大概率不保。而且额度一般不高,真出大事不够用。
2. 多买意外险没用,反正不能重复赔
不对。意外伤害的身故和伤残责任是给付型的,买几份就赔几份,额度可以叠加。只有意外医疗是报销型的,总共报销的钱不会超过你实际花的医疗费,多买也没用。
3. 所有意外都保,高风险运动也能赔
绝大多数普通意外险,都把潜水、攀岩、蹦极、冲浪这类高风险运动列在免责里了。真要去玩这类项目,得买专门的运动意外险。
还有人问,我中暑算不算意外?中暑其实是自身身体对高温不适应,属于疾病范畴,一般普通意外险不赔。
不过话说回来,每个产品的条款都不一样,不是所有情况都一概而论。
最后要提醒你的事
所有内容都是科普整理,仅供参考。
具体的保险责任、免责条款、理赔条件、核保要求,全部以你所购买产品的保险合同,还有保险公司官方说明为准。
本文不销售、不推荐任何保险产品,不构成任何投保建议、理赔承诺。
如果对自己的保单有疑问,直接找承保保险公司官方客服咨询就好。
作者|dananjin
排版|dananjin
审核|小准