上周吃完晚饭下楼遛弯,碰着小区开水果店的张姐了。大半年没见,她瘦了好多,精神倒还不错。之前她查出来乳腺癌,手术加化疗花了快三十万,社保报了十二万,剩下的都是自己掏的。那时候她儿子刚考上大学,正准备交学费,水果店也因为养病盘出去了,那段时间楼道里天天听见她跟老公偷偷叹气。哦对,她前几年听朋友劝买了份重疾险,确诊的时候赔了一笔,正好填上了医药费的窟窿,还留了点钱当大半年康复期的生活费,这不今年刚把小店重新开起来,日子慢慢回正轨了。
重疾险不是啥都管,它管的是「不能挣钱的日子」
好多人刚接触保险,最先搞混的就是重疾险和医疗险。说实话,这俩真不是一回事。
医疗险是「报销型」的,你看病花了多少钱,拿发票去报,花多少报多少,最多不超过你花的钱,本质是帮你付医院的账单。
重疾险不一样,它是「给付型」的。只要你确诊了合同里约定的重疾,达到了理赔条件,保险公司就会直接给你一笔钱。这笔钱怎么花,全你说了算。
可以付医药费,可以请护工,可以去外地找专家,可以还房贷车贷,可以给孩子交学费,甚至你说我治完病想出去旅游散心,也没人管你。
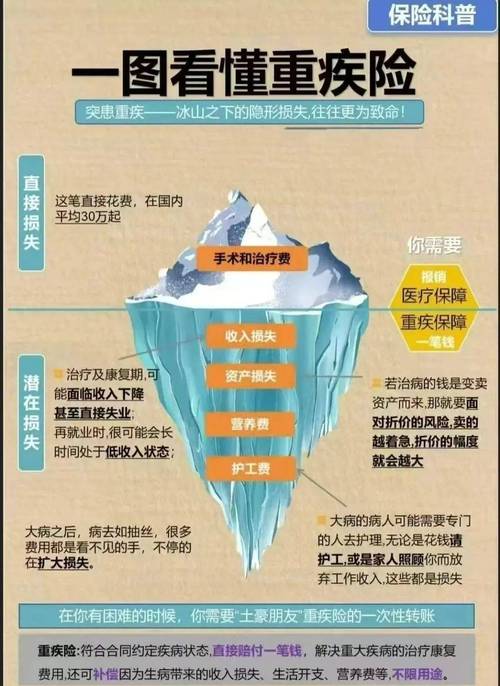
张姐当年赔的那笔钱,一大半都没花在医院账单上——补了快一年没开店的收入缺口,还请了个住家阿姨帮着做饭做家务,让她老公能继续出门跑点活赚生活费,不然全家都得坐吃山空。
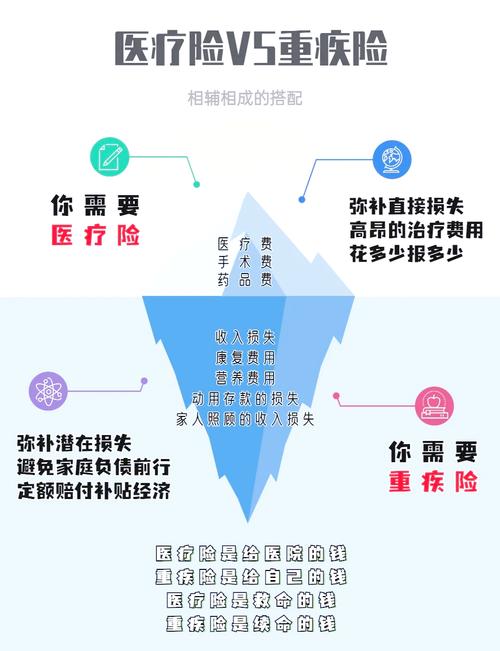
所以你看,重疾险本质上,就是收入损失补偿险。它帮你扛的,不是生病花掉的那点医药费,是你三五年没法工作、收入中断之后,一家老小的日常开销。
很多人说,我有社保有医疗险,还要重疾险干嘛?你仔细想想:你得病躺床上了,工资停了,房贷没停,孩子上学要钱,老人看病要钱,医疗险只报你医院花的,这些窟窿谁给你填?这就是重疾险存在的意义。
买重疾险前,先把这几个关键点捋明白
不管别人怎么跟你说,自己先把这几个基础概念搞懂,不至于被牵着走。
第一个,健康告知。这是买重疾险最最重要的一步,一定要如实回答保险公司的提问,问到什么说什么,没问到的不用主动说。别听网上那些瞎忽悠说“熬过两年就一定赔”,真要是故意隐瞒,最后人家拒赔,你哭都没地方说理去。具体要求,一切都以保险公司的官方说明和保险合同为准。
第二个,等待期。就是你买完保险之后,需要等待一段时间才能获得保障,这段时间里要是确诊重疾,保险公司一般是不赔的,只会退你保费。不同产品等待期不一样,买之前要看清楚,同样以合同约定为准。
第三个,免责条款。就是白纸黑字写出来,哪些情况保险公司不赔。比如酒驾、无证驾驶、故意犯罪、先天遗传病这些,大部分重疾险都会列入免责,一定要自己过一遍,别买完了才说“我当时不知道”。
说实话,好多人买重疾险,上来就问哪个产品好,纠结来纠结去,反而忘了先想自己的情况:你家里有多少负债?你每年能拿出多少钱交保费?你需要多少保额才够覆盖几年的收入损失?这些问题想清楚,比你抠半天产品细节有用多了。
这些常见误区,好多人都踩过
我平时跟邻居朋友聊保险,听过好多奇怪的想法,整理几个最常见的给大家提个醒。
第一个误区:“我身体好,买重疾险就是白花钱”。谁也没法预言未来会不会生病,对吧?重疾险本来就是个未雨绸缪的东西,真等你查出问题了,想买都买不了了。就算一辈子都没用到,那它也给了你几十年的定心丸,总比出事了到处低头借钱强。
第二个误区:“返还型重疾险好,没病还能返钱,一点不亏”。返还型不是不好,但它的保费比纯保障的贵出一大截,要是你预算有限,真不如先把保额买够。听起来几十年后返你一笔钱挺香,你算算通胀,几十年前的一万块跟现在的一万块购买力差多少,别为了那点不确定的返还,买了个不够用的低保额,真出事了没用。
第三个误区:“保额买个十万八万就行,够了”。现在随便一个重疾,治疗加康复三五年,少说得几十万,再加上收入损失,十万八万真的撑不了多久。买重疾险,保额永远是第一位的,预算不够就先缩短保障期限,也别一味压低保额,不然真出事了起不到兜底的作用。不过话说回来,也别硬撑着买太高保额,每年交大几千交不起,交两年退保亏本金,那就更不划算了,量力而行就好。
重疾险从来不是什么神丹妙药,它不能阻止你生病,也不能帮你消灾解难。它就是一个兜底的工具,在你人生最难的那个关口,给你一笔不用还的钱,让你不用卖房子,不用欠人情,能安安心心治病,不用把一家人的未来都搭进去。
合规声明:本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体健康告知、免责条款、理赔规则等均以保险合同和保险公司官方说明为准,本文不推销任何具体保险产品,不评价任何保险公司及产品优劣。
作者|dananjin
排版|dananjin
审核|白杨