上周回乡下老家吃清明酒,跟大伯一桌吃饭。他干了二十多年装修,背早就驼了,上个月搭架子摔了一跤,在家躺了半个月才好。
酒过三巡,伯母领着堂妹去跟亲戚打招呼,他突然拽了拽我的袖子,声音压得很低:“上次听你说什么寿险,给大伯讲讲,那玩意儿到底是干啥的?”
我挺惊讶的。
大伯平时向来是“我这条命硬得很,死了就拉倒,花那冤枉钱干啥”的性子。
寿险到底保什么?别搞混了核心
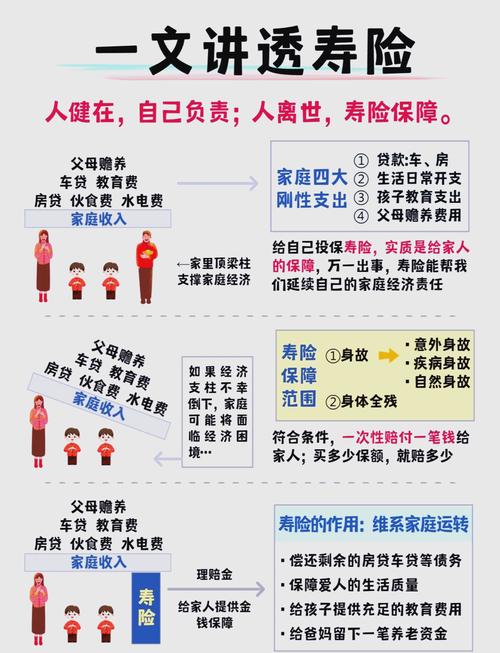
寿险的核心其实很简单:身故或者全残,赔钱。
很多人第一反应跟我大伯一样:我都死了,要钱有啥用?
哦,不对啊。这钱本来就不是给你花的。
是给你留在世上的家人花的。
你走了,房贷没还完,银行要收房子,这钱能帮着把房贷清了,老婆孩子不用流落街头。孩子还在上大学,学费生活费没着落,这钱能供他读完书,不用早早出来扛生活压力。老人还在要养,这钱能留着当赡养费,不至于让白发人送黑发人之后,连安稳养老的钱都凑不出来。
说白了,寿险就是你走之后,给家人留的最后一笔托底钱。把你没走完的责任,接着扛下去。
好多人对寿险的误区,我帮你捋清楚
说实话,我听过太多对寿险的误解,挑几个最常见的说说。
第一个误区:我有社保有单位保险,不需要买寿险。
社保身故只给几万块丧葬费,碰上大额房贷根本不够塞牙缝。单位给的团体意外险,大多只保工作期间的意外,要是在家生病走了,人家根本不赔。寿险不管是意外还是疾病,只要不在免责条款里,都能赔,这是其他保险替代不了的。
第二个误区:只有挣钱的顶梁柱需要买,全职在家的不用。
真不是这样。全职太太在家带孩子、打理家务,真要是出事了,你不得花钱请保姆、找钟点工?原来她做的所有活,哪一样不需要花钱买?哪里就没有经济贡献了?当然,买不买还是看每个家庭的安排,没有必须一说。
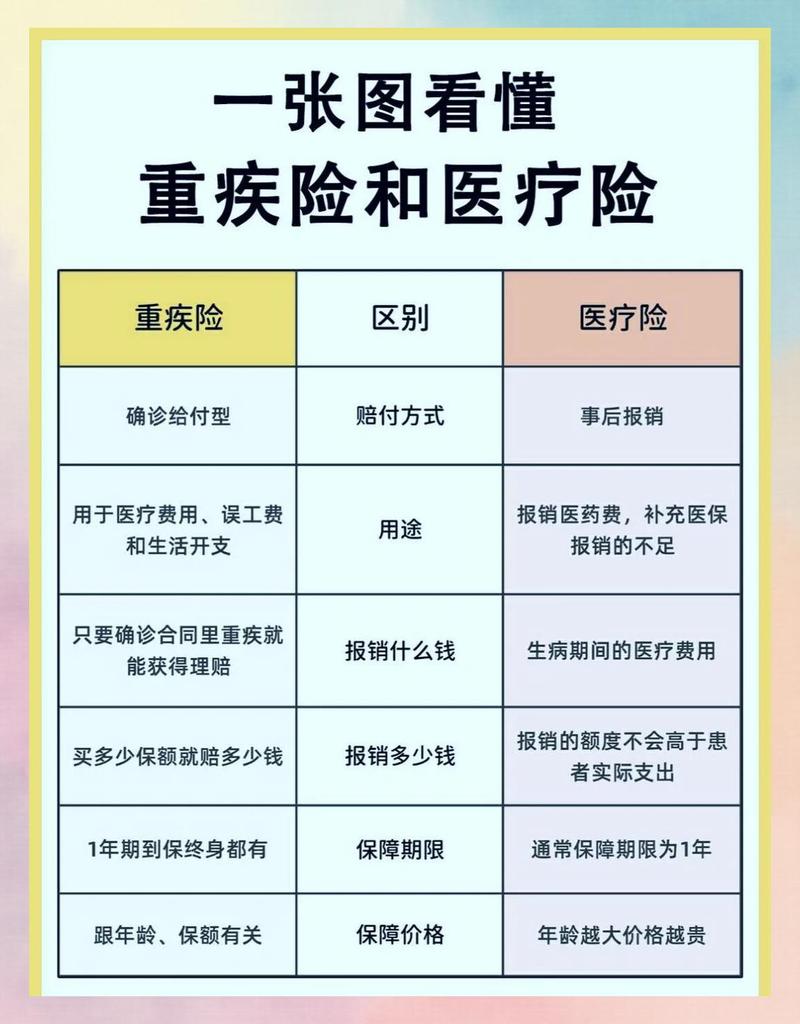
第三个误区:我买了重疾险医疗险,还买寿险干嘛?
这三类保险的功能完全不一样,根本没法互相替代:医疗险报销你住院看病的花费,花多少报多少;重疾险是你得大病后,给你钱用来养病、弥补不能上班的收入损失;寿险是你走了或者彻底丧失劳动能力了,给家人留钱扛下生活重担。
分工不同,别混为一谈。
考虑买寿险之前,先弄明白这几件事
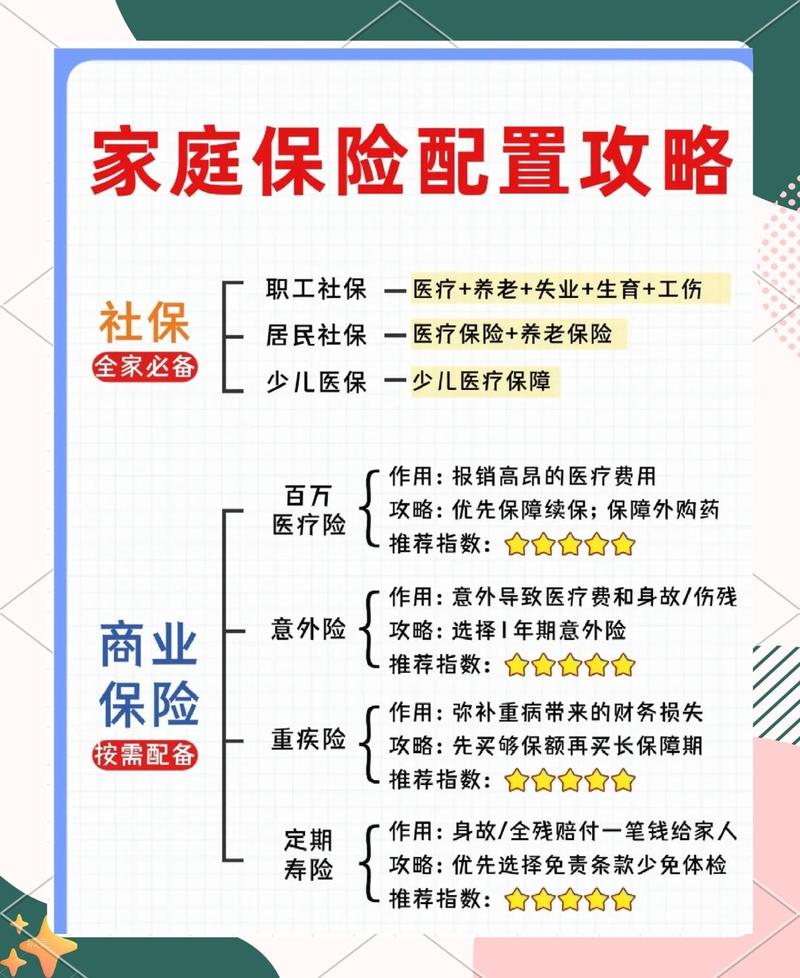
说实话,寿险是所有保险里形态最简单的,没有乱七八糟的附加责任,只要弄清楚这几件事,就不会踩大坑。
第一件:保多久合适?
有人说一定要保终身,有人说保到退休就行,其实两种说法都对。如果你背了几十年房贷,孩子还有十几年才成年,那保到房贷还清、孩子独立,完全够用,保费还便宜很多。如果你想不管什么时候走,都给孩子留一笔钱,那选保终身也没问题。没有对错,看你的需求和预算。
第二件:买多少保额合适?
不用瞎攀比,也不用听别人说一定要买个几百万。你自己算一下就行:欠了多少外债(房贷车贷都算),加上孩子未来要花的学费生活费,加上家人三到五年的生活费,加起来就是差不多的数。不要为了凑高保额,省吃俭用交保费,那就本末倒置了,毕竟你还得先过好眼前的日子对吧。
第三件:健康告知和免责条款一定要仔细看。
别听别人忽悠你“不用填,没事的”,自己身体啥情况如实说,最终核保结果以保险公司官方说明为准。买之前一定要翻一下免责条款,哪些情况不赔都写在上面,比如绝大多数寿险都有“两年内自杀不赔”“故意犯罪不赔”这类约定,一切都要以合同写的为准。
不过话说回来,寿险真的是我见过最戳人的一种保险。买它的人,一分好处都落不到自己身上,全是为了家人。好多平时大大咧咧说自己不怕死的人,当了爸妈、背了房贷之后,转头就给自己买了寿险。说白了,就是人一旦有了软肋,就总想给家人多留一层保障。
当然,也不是所有人都必须买寿险。你要是已经退休,孩子都工作成家了,房贷也清了,手里攒的钱足够安排后事,那完全没必要硬买,不用跟风凑热闹。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何具体保险产品,所有的保障内容、核保规则、理赔条件均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满