搞懂医疗险不踩坑,这些基础逻辑必须理清楚
2026-09-25 21:25:50
不少人买医疗险,交了几年钱,都没搞懂它到底保啥。
太正常了。保险条款那堆密密麻麻的字,谁闲的没事逐字啃完?
今天就把最核心的东西拎出来,给你理明白。
医疗险到底保什么?别和其他保障混了
说实话,百分之八十的人刚接触保险,都会把医疗险和重疾险搞混。
一句话说清:
医疗险是报销型,只报你实际花出去的医疗费用,花多少报多少,不会多给你一分钱。
重疾险是给付型,符合合同约定的条件,直接给你一笔钱,爱怎么花怎么花,不用拿来治病也没人管。
俩完全不是一个东西。
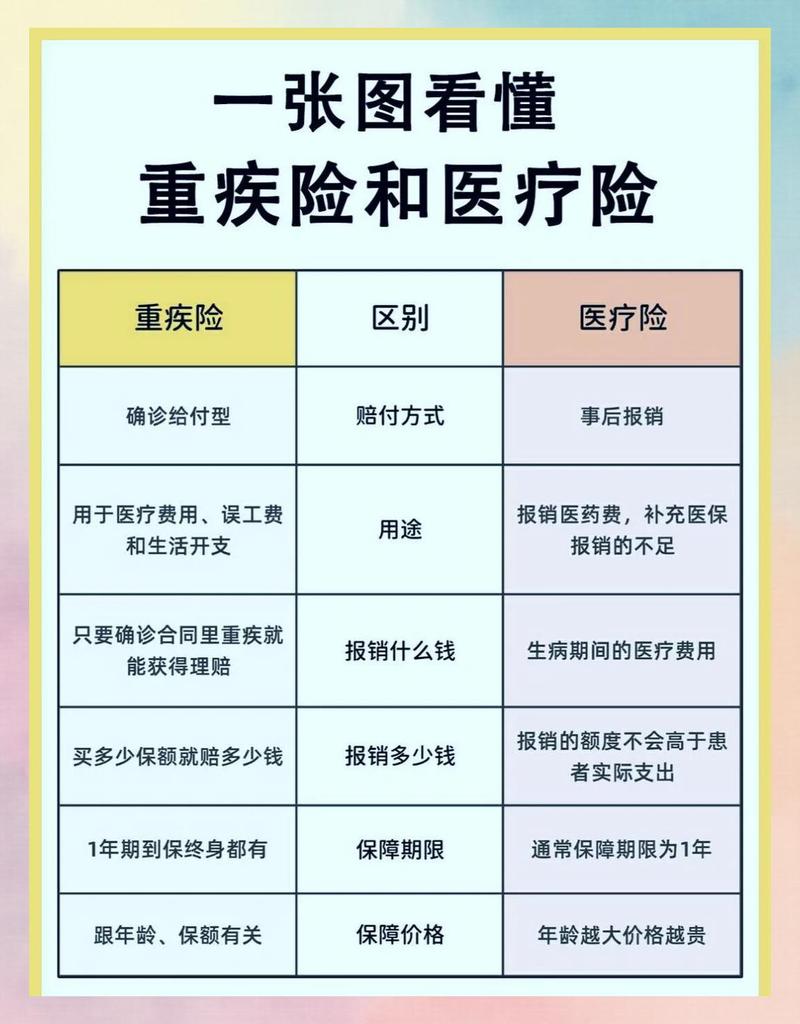 医疗险与重疾险保障范围对比图
医疗险的保障范围,核心覆盖住院相关的医疗开销。
常见的包括住院费、手术费、药品费、检查费这些。
现在不少产品也会拓展门诊责任,比如特殊门诊、门诊手术,具体要看合同约定。
有两个核心属性一定要记住:
1. 只要符合理赔条件,不管得的是大病还是小病,哪怕是意外导致的治疗,都能报。
2. 不支持重复报销。你买了多份医疗险,也不会让你拿多份钱,总报销额度不会超过你实际花的医疗费。
几个核心关键词,每个都关乎理赔
讲完保什么,再说说你看条款时一定会碰到的几个关键词,每个都要懂。
第一个,等待期。
就是你买完保险之后,要等一段时间,保障才生效。这段时间内生病,保险公司不赔,只会退你保费。
设置等待期,主要是为了防止有人已经生病才买保险,逆选择。
一般医疗险的等待期在30天到90天不等,意外导致的治疗大多不受等待期限制,具体看合同。
第二个,免赔额。
说白了就是门槛费——需要你自己承担的部分,超过免赔额的部分,保险公司才会按规则报销。
比如常见的1万免赔额,就是你住院花了5万,自己先掏1万,剩下4万再按比例报。
很多人一看到免赔额就嫌不好,其实免赔额和保费是绑定的,免赔额越高,保费越便宜,都是平衡后的结果。
第三个,续保条件。
这是很多人最关心的问题。
目前市面上的医疗险,分一年期和长期两大类。
一年期医疗险,买一次保一年,到期之后要重新投保,重新做核保。如果这一年里你生了大病,或者身体变差,第二年可能就买不了了。
长期医疗险,会在合同里约定好保障期限,比如6年、20年,约定期间内,不会因为你身体变差、出过理赔就拒绝你续保,稳定性更高。
 医疗险核心条款标注讲解图
第四个,免责条款。
这个一定要看。合同里白纸黑字写了不赔的情况,都在这里。
比如酒驾、整容、洗牙、减肥、遗传性疾病先天性疾病(部分有例外),这些大多都在免责里,买之前扫一眼,心里有数。
几个常见误区,很多人都踩过
 几个常见误区,很多人都踩过
1. 有社保就不需要医疗险了
社保是基础,但社保有起付线、封顶线,很多进口药、自费项目、靶向药都不在社保报销范围内,遇上大病,自己要掏的钱还是很多。医疗险就是用来补社保的缺口的。
2. 我年轻身体好,不需要买医疗险
意外和大病不会挑年龄。而且年轻的时候买,保费便宜,身体状况好,很容易通过核保。等年纪大了,身上一堆小毛病,想买都不一定能买进去。
3. 买了医疗险就能全部报销
哪有这么好的事。不符合保障范围的不报,免责条款里的不报,没到免赔额也不报。比如你想去私立医院特需部做高端体检,普通医疗险没加这个责任,肯定不给报。
不过话说回来,买医疗险的时候,健康告知一定要如实填,别抱着侥幸心理隐瞒病史,不然真到理赔的时候,很容易出纠纷。
理赔其实也不复杂,你治完病之后,把病历、发票、费用清单、出院小结这些材料准备好,提交给保险公司,审核通过之后就会给你打报销款了,现在很多都支持线上提交,不用跑线下。
最后做合规提醒:
以上所有内容仅供科普参考,具体的保障责任、健康要求、续保条件、理赔规则,全部以你所持有的保险合同,以及保险公司官方说明为准。本文不推荐任何具体保险产品,不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
搞懂医疗险不踩坑,这些基础逻辑必须理清楚
文章链接:https://www.xinminbao.com/a/802.html