风险这东西,从来不是“别人的故事”
好多人刷短视频,看到别人得大病出意外,都会下意识划走,觉得这种事轮不到我。说实话,我之前也这么想。直到我同小区的一个男生,结婚不到一年,查出来急性白血病,好好一个家,刚凑完首付,一下子就被掏空了。
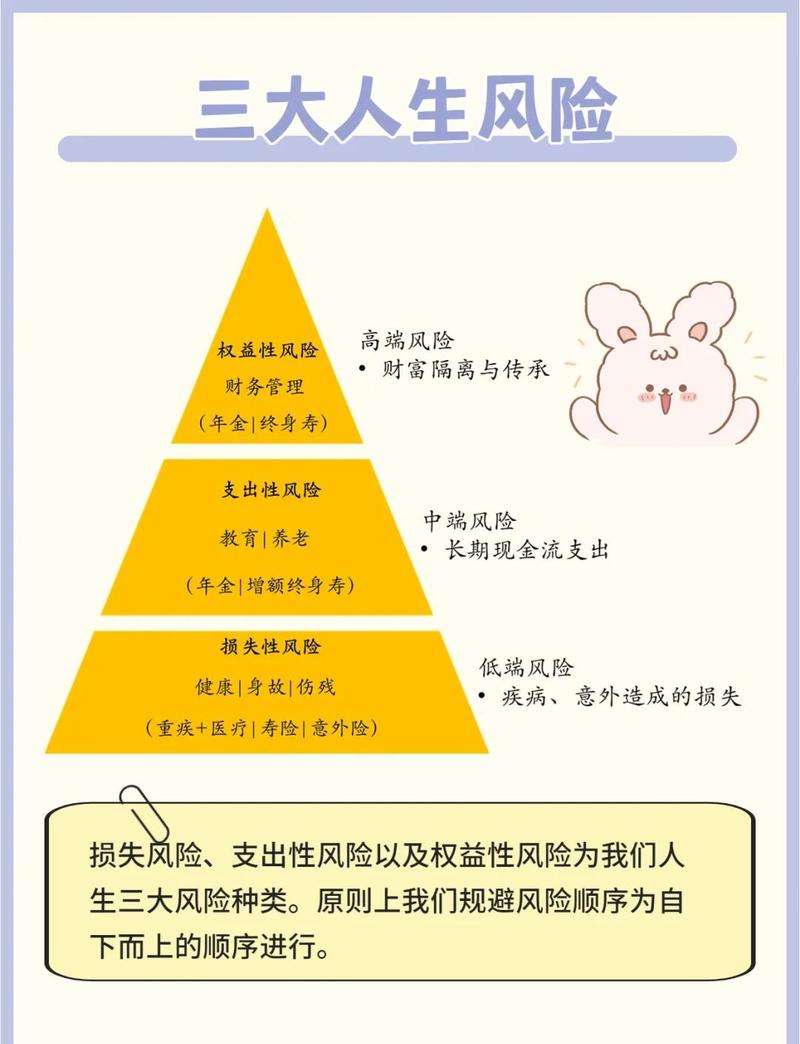
风险就是这样。它不挑年龄,不挑贫富。你永远不知道它明天来还是不来,也不知道它来了要带走你多少积蓄。它小到猫抓狗咬打狂犬,花个两三千;大到重病手术住ICU,一天就要一万多。不管大小,砸到普通人头上,都是一笔让人喘不过气的开销。对吧?没人能打包票,风险一定绕着你走。
保险的本质,就是帮你托底
好多人一听保险就烦,要么觉得是骗人的,要么觉得是骗钱的。其实说白了,保险的原理一点都不复杂。就是几百上千万个跟你一样怕风险的人,每个人出一点点钱,凑成一个大池子,谁哪天碰到没法自己扛的风险了,就从这个池子里拿钱帮他扛。
保险从来不是帮你消灾,也不是让你赚钱,它就是帮你扛下你自己扛不动的那部分损失,保住你攒了好几年的家底。比如刚才说的张阿姨儿子,一万多的自费部分,如果有对应的保障,就能帮他报了,不用动孩子攒了好久的笔记本预算。比如那个得白血病的小伙子,如果提前有了对应的保障,也不至于把刚买的房子挂牌卖掉。
不过话说回来,保险也不是啥都管。它有它的边界,合同里写了保什么,就是保什么;写了不保什么,就是不保。所有的规则,都要以保险合同和保险公司的官方说明为准,这个一定要记牢。就烦那种把保险吹得无所不能的,也烦那种把保险骂得一文不值的,都太极端了。它就是个工具而已。
这些常见误区,可别乱踩
我帮邻居朋友捋过不少保障思路,发现大家踩的坑都差不多,今天列出来提个醒。
第一个误区:我有社保,就不需要别的保障了。社保是咱们每个人的基础福利,这点没得说,但社保是“保而不包”,它有报销上限,也有很多自费药、进口器材、自费项目不报。比如你要用个进口的支架,几万块,社保可能只报几千,剩下的都要自己出。遇到大病,好几年不能上班,收入断了,社保也不帮你补生活费对吧?所以商业保障,本质上是补社保的缺口,不是取代社保。
第二个误区:理赔全靠业务员关系,肯定难赔。说实话,我见过的拒赔,十有八九都是买的时候没做好健康告知,或者根本没看免责条款。比如你明明有高血压好几年,买的时候故意不填,得了脑中风再去理赔,保险公司肯定不赔啊。不是人家耍赖,是你一开始就没遵守规则。买的时候花十分钟看看健康要求,看看什么情况不赔,比你理赔的时候再找人闹有用多了。
第三个误区:我年轻身体好,不需要买保障。风险可不会等你老了再过来。我见过二十多岁得癌症的,见过三十多岁出意外的,谁家的钱都不是大风刮来的,一旦出事,拖垮的都是整个家。而且年轻的时候身体好,买保障不仅便宜,核保也容易通过,年纪大了再有个小毛病,想买都不一定能买了。当然了,也不是说不管啥情况都得买,得先看你自己的收支情况,先把最基础的保障做了,再考虑别的,别硬撑着买贵的,反而影响正常生活。
最后再啰嗦两句
其实说白了,谈风险与保障,核心就是一句话:你要承认风险存在,也不用过度恐慌,找合适的工具帮你托底就行。保险不会改变你的生活,但很多时候它能防止你的生活被改变。
本文内容仅做基础保险知识科普,供学习参考,不构成任何投保建议,也不推荐任何具体产品。关于健康告知、免责条款、等待期、理赔、续保等所有相关内容,均以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨