上周三傍晚带娃在小区滑滑梯那块玩,五六个宝妈蹲成一圈,手里攥着半凉的奶茶,七嘴八舌聊起给娃买保险的事。
其中一个宝妈掏出手机翻电子保单,声音都带着懊恼:去年听熟人大姐介绍,一年交八千多,要交二十年,现在翻出来仔细看,一大半钱都拿去做教育金储蓄了,真真正正的保障额度才十几万,真出事根本不够填窟窿。
一圈人纷纷点头,说我也是,我也买错了,当初脑子一热就签了字,现在退要亏好几千,不退又闹心。
为啥要给娃配保障?不是大人瞎焦虑,是真的扛不起突发风险
说实话,娃本身生病意外的概率,真不一定比大人高。
可架不住现在治疗费用涨得快啊。
小到路边玩摔破了缝针,大到突发的重疾要用到进口自费药,随便一趟医院下来,几千几万就出去了。
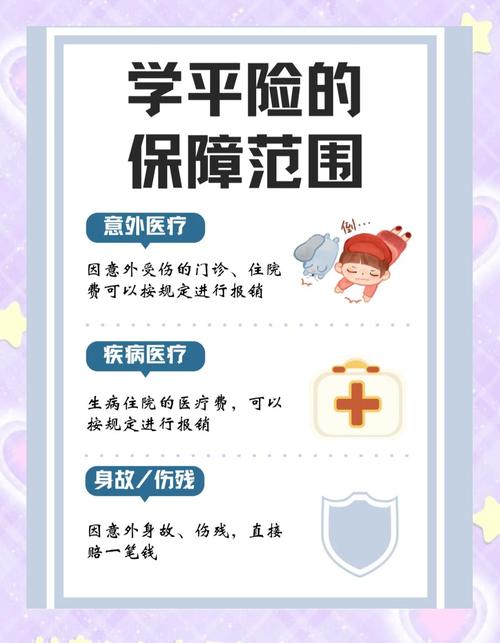
少儿医保能报一部分,但你也知道,社保报销有起付线、封顶线,还有很多自费项目、进口器材是不报的。真遇到花费几十万的大病,社保报完,剩下几十万的缺口,扔给普通工薪家庭,真的挺难扛的。
对吧?动了买房的首付,动了老人的养老钱,整个家的节奏都乱了。保险的作用,就是把这种不确定的大额风险,转嫁给保险公司,每年花一点确定的小钱,换个心里踏实,不至于一次意外就把家底掏空。
买儿童保险,这几个坑几乎人人都踩过
我刚当妈那会,也急着给娃买这买那,踩过的坑不比谁少,总结了几个最常见的,你可以对照看看。
第一个坑:先给娃买满,大人自己裸奔
好多爸爸妈妈有了娃之后,总想把最好的都给孩子,第一个想到的就是给娃买保险,自己连个基础保障都没有。说实话,大人本身才是孩子最大的保障啊。要是大人出事,收入断了,娃的保费都交不起,谈什么给孩子保障呢?顺序一定不能乱。
第二个坑:优先买带理财的,保障反而没做足
好多人会跟你说,这个好啊,有病赔钱,没病返钱,还能当教育金,一举三得。听着挺美,实际算一算,同样的预算,保障额度比纯保障的低了好几倍,保费还贵出一倍多。你拿自己的利息换了个虚无缥缈的返还,真出事额度不够,还是要自己掏钱填窟窿。
第三个坑:觉得有少儿医保就够了
少儿医保确实好,国家给的福利,便宜还不问健康情况,这个必须有。但它就是个基础,真遇到大的花费,缺口大得很。
第四个坑:买一大堆,额度不够
有的人觉得我买了四五份,肯定够了,其实加起来保额才十几万,真的不够用。还不如把预算攒起来,把核心保障的额度做足。
给娃配儿童保险,核心逻辑其实特别简单
说来说去,没有什么神秘的,就几句话的事。
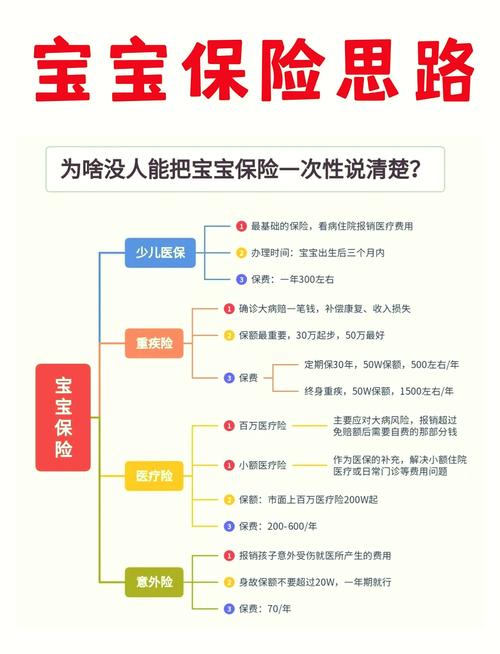
第一,少儿医保一定要第一时间办,出生三个月内去社区落户口的时候就办了,从出生当天就能享受保障,一年才几百块,谁都买得起,这个是基础中的基础,没这个,啥都别谈。
第二,先把大人的保障配齐了,再给娃买。这个顺序真的不能乱,别搞反了。
第三,预算有限的话,先把保障类的配够,再考虑其他储蓄、理财类的。保障类就是帮你扛风险的,花很少的钱就能买到很高的额度,杠杆比特别高。
不过话说回来,每家的收入不一样,能拿出来买保险的钱不一样,需求也不一样,没有什么放之四海而皆准的方案。
买之前一定要自己多留心,健康告知要如实填写,千万别隐瞒,具体的要求以保险公司的要求为准;免责条款、等待期、续保规则这些重要内容,一定要仔细看,啥赔啥不赔,提前心里有数,所有内容都要以正式的保险合同为准。
合规声明:本文仅做保险基础知识科普,不构成任何投保建议,不推荐、不代理任何保险产品,所有投保、理赔相关规则均以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准