前几天在小区菜店碰到三楼的李阿姨,拎着一袋子青菜唉声叹气。说上个月老家老伴来这边帮忙带孙子,体检查出来肺上有结节要手术,一开始慌得整宿整宿睡不着,怕大几十万医药费全自己掏。毕竟社保是在老家交的,来女儿家住了大半年,异地看病能不能报?能报多少?
其实有这种担心的人太多了。不信你翻翻家族群,是不是总能看到各种真真假假的爆料帖?要么说异地看病全自费,一分都报不了,要么说随便就能报,跟在家门口一模一样。
今天就掰扯清楚这件事,都是我帮邻居朋友跑过问过攒出来的干货。
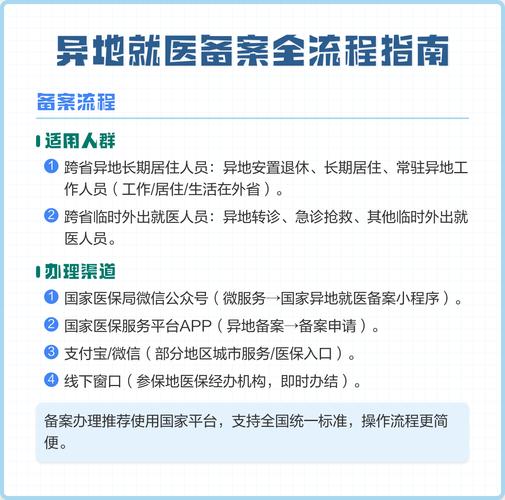
异地就医,到底分哪几种?报法完全不一样
很多人一听到异地就医,就默认是“跨省大医院看病”,其实不是。哪怕你同省不同市,比如你社保交在苏州,去南京看病,也算异地就医。
按照能不能直接结算,现在基本分两种情况。
第一种,提前办了备案,直接持卡或者电子医保凭证结算。这种是最方便的,出院的时候医保该报的部分直接就扣掉了,你只需要掏自己要出的那部分就行,不用拿着一堆票据回老家跑报销。
第二种,没办备案,或者不符合直接结算条件,那就得先自己垫付所有医药费,拿着材料回参保地医保局手工报销。而且,这种情况的报销比例,一般会比备案过的低不少。
说了医保,再说说大家买的商业医疗险。很多人问,异地就医商业保险给报吗?
说实话,大部分正规的商业医疗险,只要你是去符合条款要求的医院看病,不管是不是异地,都能按合同报。不会因为你是异地看病就直接拒赔,这点不用太担心。不过也要注意看条款里对医院的要求,大部分都会要求是二级及以上公立医院,别走错了医院。
我见过最多的几个坑,踩一个少报大几万
做了这么久科普,帮不少人捋过异地报销的事,踩坑的真不在少数。说几个最常见的,你提前避开。
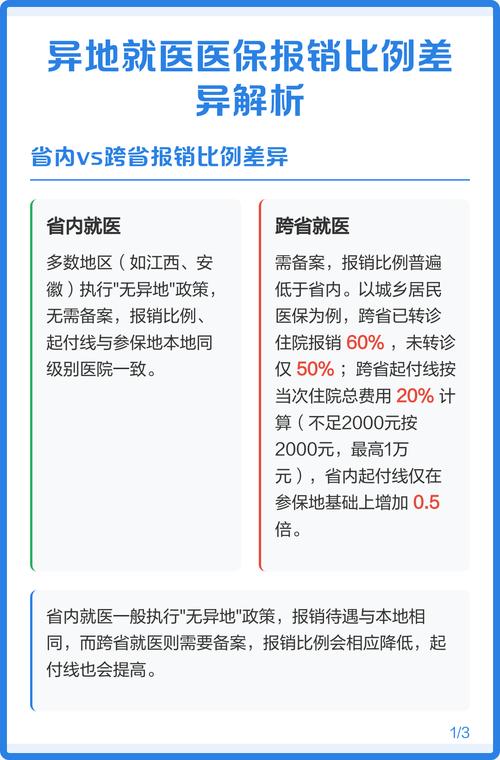
第一个大坑,忘了提前做备案。我之前听一个朋友说,他舅舅来广州看儿子,半夜突发脑溢血送急诊,一家人忙着照顾,完全忘了要备案这回事。等出院结算才发现,报销比例比备案过的低了20个点,总共二十多万医药费,算下来少报了四万多。
真的肉疼。
不过话说回来,现在很多地方支持事后补备案,你要是真的突发疾病来不及办,记得出院之后赶紧打电话给参保地医保局问,能不能补,大部分情况都可以通融。别直接就去结算交钱,不问一句。
第二个大坑,没开转诊证明。很多人觉得老家医院看不好,直接就跑到大城市的顶级医院看病,觉得反正都是医保定点,肯定能报。其实不对,很多地区要求,如果你是转去外地医院看病,要有老家定点医院开的转诊证明,不然报销比例会降不少。甚至有的地方,不给报。
第三个大坑,搞错医院范围。不管是医保还是商业医疗险,都对报销的医院有要求。很多人去了私立医院,或者一些不符合要求的专科医院,最后报不了,白白花钱。你去异地看病之前,一定要先查清楚这家医院是不是参保地认可的异地定点医院,符合不符合你买的商业保险的医院要求。
还有一个误区,很多人说我办了异地备案,那我老家的医保就不能用了对吧?不对。大部分地区,你办了长期异地居住备案,回老家还是可以正常用医保,不会直接给你停掉,这点不用怕影响自己回去看病。
提前做这几件事,真出事了不慌
其实异地就医真没那么复杂,提前花十几分钟弄清楚,真出事了就不会手忙脚乱。
首先,查定点医院。现在国家医保服务平台APP,直接就能查到全国所有的异地定点医疗机构,想去哪个医院,搜一下就能看到是不是符合要求,五分钟就能搞定。
然后,办备案。现在大部分地区都支持线上办备案,打开微信或者支付宝,搜“异地就医备案”,按照提示填信息,一般两三天就审核通过了。要是你不会弄,直接打参保地的12393医保热线,打电话就能办,不用特意跑回老家。
备案分两种,长期异地居住,和临时异地就医。如果你的父母是长期来你这边住,那办长期备案就可以,一直有效。如果只是去外地看病,办临时的就行。
要是你买了商业医疗险,需要走商业保险报销,记得提前跟保险公司报案,所有的票据、病历、检查报告都留好,别弄丢了。所有流程走下来,其实跟在本地看病报销差不了多少。
说实话,现在国家的异地结算政策已经很完善了,越来越方便,不用听网上那些危言耸听的话,只要提前把该做的步骤做好,不会出现全自费的情况。
当然了,政策每个地方都有细微差别,一切还是要以你参保地的官方要求为准。
内容仅供保险知识科普学习参考,不构成任何投保建议、理赔承诺,具体报销规则、理赔要求请以当地医保官方政策、所购保险的合同条款以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准