养老保险到底保啥?先把这些基础逻辑掰扯清楚
2026-09-23 00:56:45
养老保险本质就是四个字——年轻攒钱,老了花。不管是国家办的还是保险公司办的,核心逻辑没变。很多人一提到这四个字就头大,要么觉得离三十岁还远,不急,要么四五十岁了才急着补,越补越乱。今天就把最基础的东西理清楚,不绕弯。国内养老保险分两大体系,别搞混
第一类,社保体系内的养老保险,就是我们常说的“职工养老”“居民养老”,这是国家牵头的基础保障,职工养老一般是单位和个人一起交,城乡居民养老是个人自愿交,政府给补贴。这类养老保险的好处是,有国家信用兜底,活多久领多久,还会跟着物价调整待遇。
第二类,商业养老保险,由保险公司承保,个人自愿购买,本质是个人提前做的养老储蓄补充,交多少钱、领多少钱,规则都写在合同里。
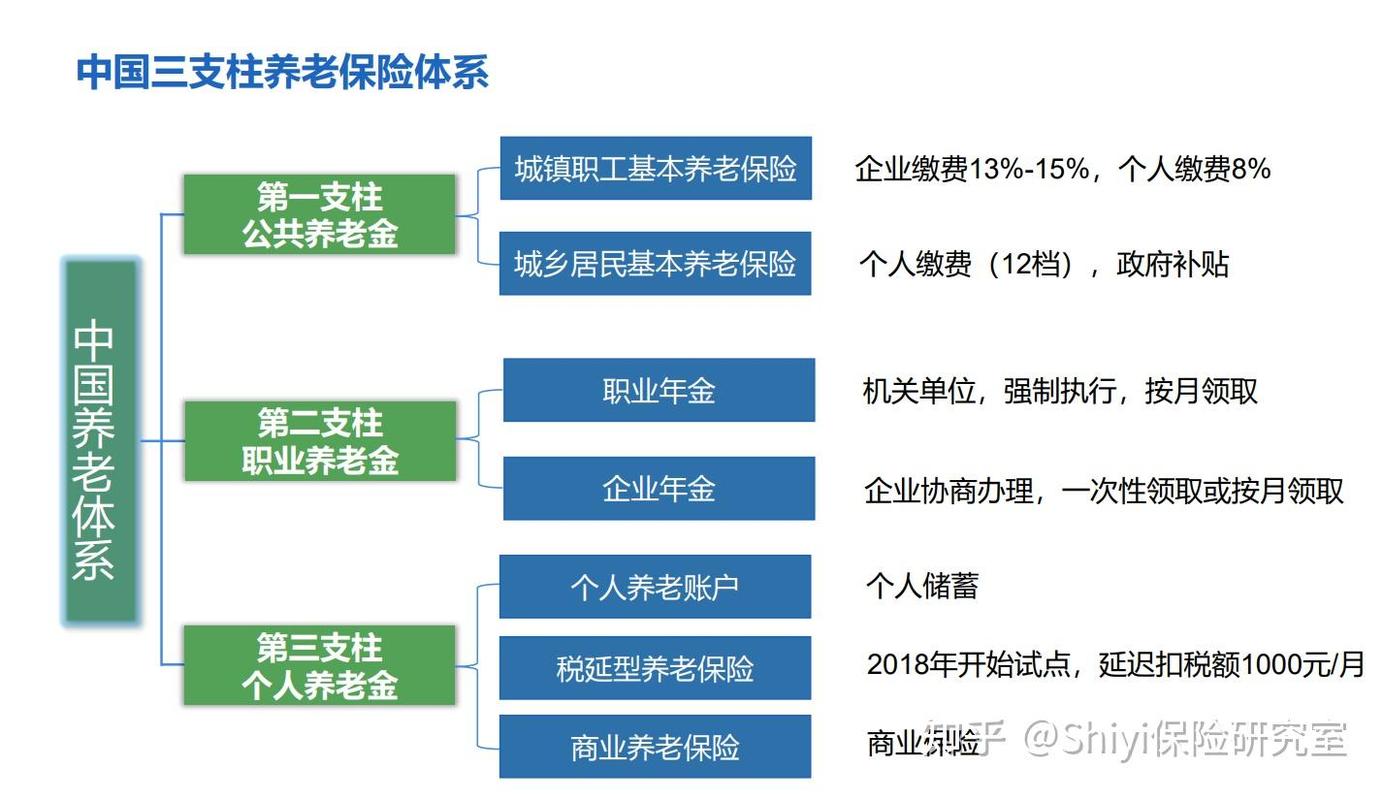 中国养老保险两大体系分类示意图
社保养老保险,几个常见问题说清楚
我整理了大家问得最多的几个问题,直接给结论。
1. 是不是必须连续交15年,断了就清零?
结论:不用连续,算累计年限。断缴不会清零之前交的钱和年限,放心。不过话说回来,社保养老金的多少,和你的累计缴费年限、缴费基数直接挂钩,交的时间越长、每个月交的越多,退休后每个月领的就越多。断了只是不累计年限而已,影响最终领的金额,不是清零。
2. 交满15年就可以不交了?
说实话,看你个人情况。如果你是职工,单位必须给你交,这是强制要求,由不得你。如果你是自己交居民养老或者灵活就业养老,交满15年确实满足了领钱的最低要求,但是如果你经济条件允许,继续交,最终领的钱会多不少。
3. 退休了就能立刻领钱吗?
得满足两个条件:累计交够最低年限,达到法定退休年龄。法定退休年龄目前按官方政策执行,后续如果有调整,以官方通知为准。
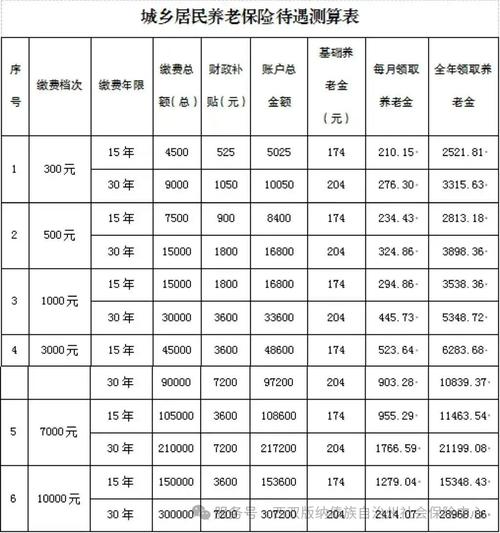 社保养老保险缴费年限对应养老金测算对比表
商业养老保险,常见误解澄清
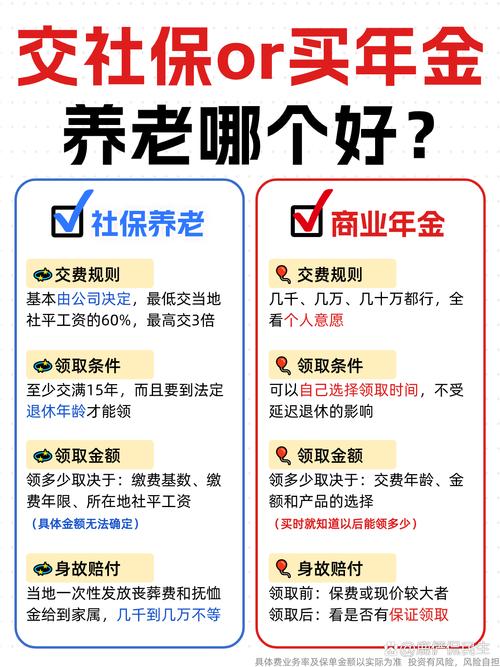 商业养老保险,常见误解澄清
说几个大家常问的误区,不扯产品好坏,只说常识。
第一个误解:有社保养老就够了,不用买商业的。
社保养老的定位是保基本,能保证你老了有饭吃,但是想要维持退休前的生活质量,比如想每年出去旅旅游,想吃点好的,不少人光靠社保是不够的。要不要补商业的,全看你对自己退休后的生活要求,还有你的储蓄情况。
第二个误解:商业养老保险都是骗人的。
它本质就是个强制储蓄工具,你年轻的时候定期交钱,约定退休年龄之后按年或者按月领钱,所有的领钱规则、身故待遇都写在合同里,只要你看懂合同,就不会踩坑。当然,看不懂的话别瞎买,找保险公司官方人员给你讲清楚。
第三个误解:买了养老保险,子女就不能领钱了?
不对,如果你交了钱,还没开始领或者领了没多久身故了,一般都会给受益人留对应金额的身故权益,具体怎么算给多少,一切以合同条款和保险公司官方说明为准。
常见注意事项
不管你考虑哪一类,记住这几个点:
1. 社保养老优先级最高,一定要先交。这是基础,没有这个,谈其他都是白搭。
2. 如果考虑商业养老保险,先把你的保障型保险配齐——就是医疗险、重疾险这些先买好,手里留足应急资金,再考虑养老储蓄。别反过来,把钱都放养老保险里,真出事了取不出来,麻烦大了。
3. 别信口头承诺,所有规则拿白纸黑字的文件、合同说话。
合规提醒
本文只做基础养老保险知识科普,不推荐任何具体产品,不评价保险公司好坏,不构成任何投保建议。所有具体权益、规则,都以对应官方文件、保险合同和保险公司官方说明为准。如果你有具体问题,找对应官方渠道咨询。
作者|dananjin
排版|dananjin
审核|满满
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
养老保险到底保啥?先把这些基础逻辑掰扯清楚
文章链接:https://www.xinminbao.com/a/635.html