保险不迷路
大家来互助

别被数字忽悠:拆解保险报销比例的那些弯弯绕绕

很多人买带报销责任的保险,张嘴第一句就是“你们家报销比例多少?”看到100%眼睛就挪不开,看到80%就摇头觉得不好。 说实话,这完全搞反了顺序。 数字是最会骗人的。

不是所有报销比例,都能放在一块比

报销比例的本质,是“在能报销的费用里面,保险公司帮你出多少比例”。核心前提是,这笔费用得先在能报的范围内啊。 先划报销范围,再看比例高低 举个最简单的例子:第一款产品宣传报销比例100%,但只报社保范围内的费用,社保外的进口药、自费项目一分不报。第二款产品写的社保内85%,社保外60%,但凡你看病用到一点自费项目,后者最终报的钱都比前者多。
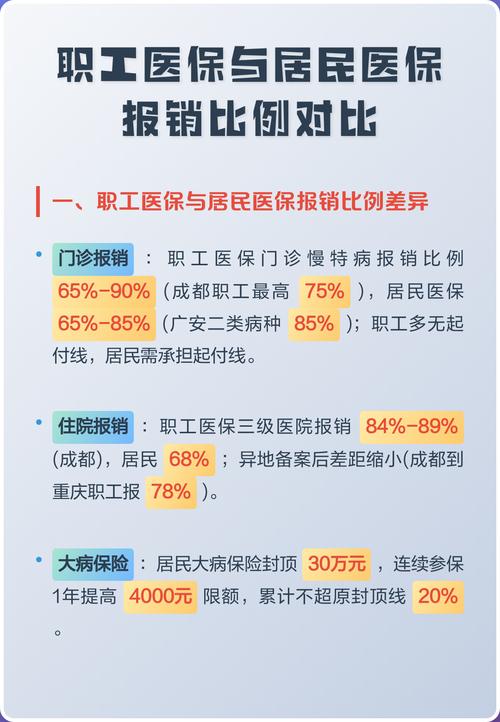
保险报销范围与报销比例对比表
保险报销范围与报销比例对比表
免赔额直接决定你实际拿到的报销比例 什么是免赔额?就是保险公司不赔、需要你自己掏的钱。 很多人只看纸面比例,完全忘了免赔额这回事。比如说,百万医疗险大多有一万元免赔额,一份免赔额1万、报销比例100%的产品,你看病一共花了12000,社保报了5000,剩下7000都在免赔额里,一分都报不到,实际报销比例就是0。换一份免赔额5000、报销比例80%的,同样的情况,剩下7000减去5000免赔,2000能报1600,实际比例比那个100%的高太多。

那些藏在条款里的报销比例小花招

别以为看完范围和免赔额就完了,还有不少细节藏在字里行间,稍不注意就踩坑。 未经过社保报销,比例直接打折 绝大多数商业医疗险,都要求你先走社保报销,才能拿到宣传的那个高比例。如果你没走社保,直接找保险公司报销,比例直接降到60%-80%,宣传页上印的100%你根本拿不到。很多人栽在这一步。 阶梯比例的最高档,大多数人用不上 有些产品设计成花费越多报销比例越高,比如一万以内50%,一万到五万60%,十万以上80%。宣传的时候就拿最高的80%说事儿,可真到大部分人平常看病,花不了十万,你能用到的就是最低档的比例。 特殊项目的报销比例是单独算的 比如现在大家都关注的外购药、质子重离子治疗,很多产品主责任报销比例90%,外购药只报60%,质子重离子只报70%,不会和主险比例一样。你不问不看,就默认是一样的,理赔的时候就会有落差。
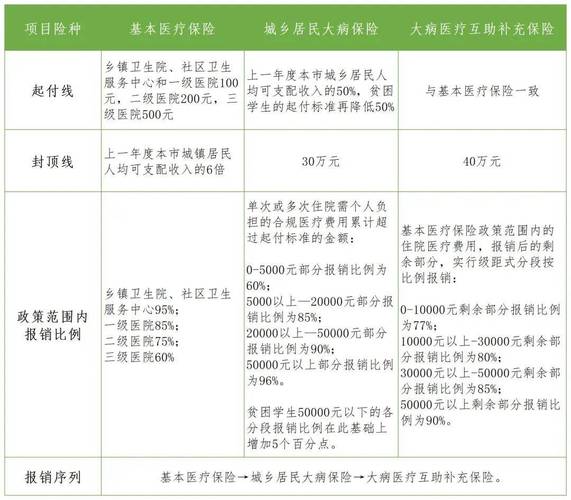
保险条款特殊项目报销比例示例图
保险条款特殊项目报销比例示例图

普通人看报销比例,记住这几个步骤

普通人看报销比例,记住这几个步骤
普通人看报销比例,记住这几个步骤
1. 先圈出来哪些费用能报,哪些不能报,把不能报的刨出去,再看能报部分的比例。别上来就比数字大小。 2. 算上免赔额,估算一下实际能拿到多少钱,别光看纸面的漂亮比例。 3. 把你可能用到的特殊项目,比如外购药、门诊治疗这些,单独翻一下它们的报销比例,别默认和主责任一致。 常见误解提醒 不要觉得比例高就一定好,比例低就一定差,比例数字脱离了报销范围、免赔额这些前提,没有任何意义。 宣传页、广告上的数字永远不如保险条款里写的准确,一切以条款内容为准。

合规提醒: 本文仅做保险科普知识整理,所有报销规则、比例约定均以您所持保险合同、保险公司官方说明为准。本文不构成任何投保建议,不推荐任何保险产品,不承诺任何理赔结果。如有疑问,请咨询对应保险公司官方客服。

买保险别光盯着漂亮数字,多抠两步细节,比什么都强。

作者|dananjin

排版|dananjin

审核|白杨

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:别被数字忽悠:拆解保险报销比例的那些弯弯绕绕
文章链接:https://www.xinminbao.com/a/633.html