前两周楼下张姐拎着半袋橘子来找我,愁眉苦脸的。去年她得重症肺炎住了十天院,前前后后花了八万七,医保报了三万出头,剩下的走之前买的医疗险报销,最后到手才四万多,扣来扣去少了小一万。翻合同才看到,条款角落里写了“自费药年度封顶线5万”,她之前连“封顶线”这三个字都没注意过。“我以为买了医疗险就能全报,哪想到还有最多报多少这一说啊”。
说白了,封顶线就是报销的“天花板”
很多人分不清免赔额和封顶线,其实一句话就能说清。免赔额是你要自己先掏的钱,超过部分才给报;封顶线是给你报的最高限额,超过部分就得自己扛。完全反过来的两个东西。
不管是医保还是商业医疗险,都会有封顶线,一点不奇怪。
医保的封顶线,是指一个年度内,医保统筹基金最多给你报的钱。比如我所在的城市,职工医保的年度封顶线是50万,超过这个数,统筹就不再报了,得走大病补充保险,大病补充也有自己的封顶线,对吧?
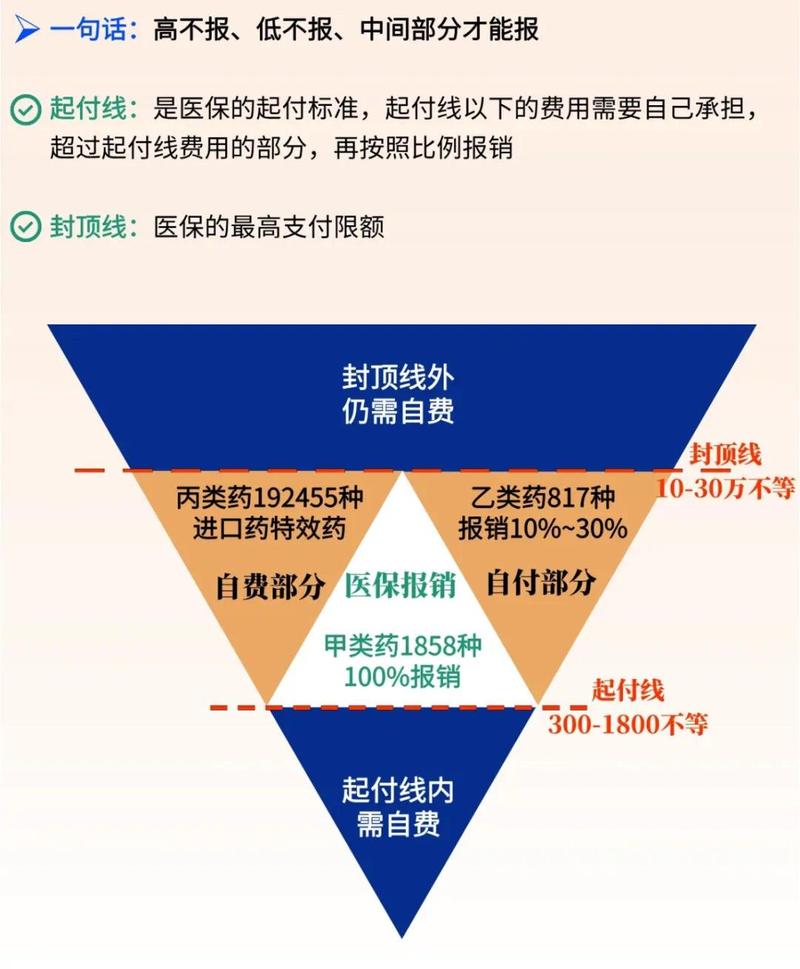 职工医保报销封顶线计算示意图
不同地方的医保政策不一样,封顶线的数字也差很多,有的三四线城市是十几万,一线城市能到几十万,这个都是当地定的,想查自己的,搜当地医保局官网就能找到。
那商业医疗险的封顶线呢?一般就是我们常说的“保额”,比如你买的百万医疗险写着200万年度保额,意思就是一年最多给你报200万,这200万就是年度封顶线。有的产品还会有终身封顶线,就是一辈子累计最多报多少,这个也是封顶线的一种。
还有不少产品,会对一些特殊费用设置单独的封顶线。比如之前说的张姐碰到的自费药封顶,还有的对质子重离子治疗、院外靶向药、齿科治疗这些项目,单独设限额,哪怕总保额很高,单项超过了也报不了。
这些关于封顶线的误区,好多人都中招
我碰过好多人,对封顶线的理解都错得离谱,说几个常见的。
第一个误区:所有保险都有封顶线。不对啊。比如重疾险是给付型的,你买了50万保额,确诊符合约定就直接给你50万,这个是保额,不是报销的封顶线哦。还有意外险的身故责任,也是买多少给多少,不存在报销的封顶线一说。只有报销型的保险,比如医疗险、医保,才会有封顶线的概念。
第二个误区:有封顶线的保险都是坑。怎么可能呢。说实话,几十块钱的普惠型医疗险,人家给你设几十万的封顶线,已经很良心了,成本摆在那里啊对吧?哪怕是几百块的百万医疗险,给你个几百万的封顶线,绝大多数人一辈子都用不完,真碰不到顶。
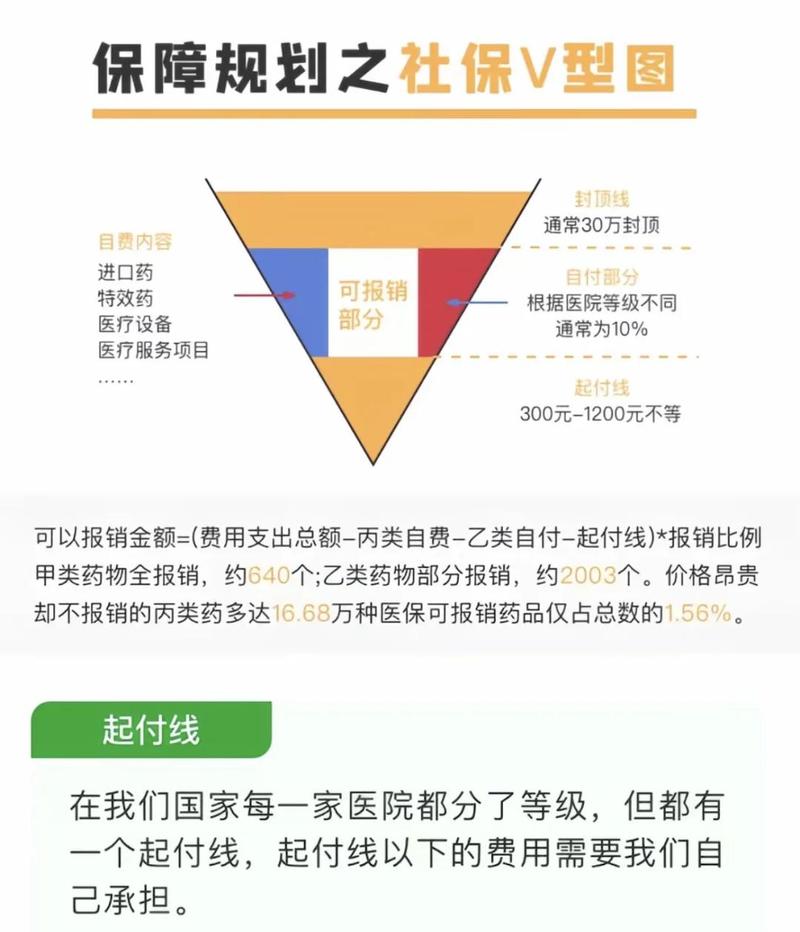 商业医疗险单项封顶线条款示例图
第三个误区:保额就是总封顶线,不会有其他限制。这就是张姐踩的坑啊!好多人买医疗险只看总保额是几百万,就觉得没问题,根本不看有没有单项封顶。我见过不少产品,总保额写着300万,但是院外靶向药的封顶线只有10万,真要是吃靶向药,一个月几万,三个月就顶线了,剩下的都得自己出。这个真的要留心。
碰到封顶线,记住这几点就不会错
 碰到封顶线,记住这几点就不会错
其实不用谈封顶线色变,只要搞清楚这几点就够了。
首先,先分清楚,是年度封顶还是终身封顶,是总封顶还是单项封顶。这个一定要看清楚条款,别只看宣传页上的大数字。宣传页只会印“最高报销300万”,不会把“靶向药封顶10万”印在封面上对吧?都藏在条款里,得自己翻。
其次,医保的封顶线不够怎么办?其实绝大多数地区都有大病医保,就是在基本医保的封顶线之外,再给你报一部分,大病医保也有封顶线,但一般都够高,应对普通的大病足够了。
不过话说回来,真要是碰到那种花费特别高的大病,几百万都不一定打得住,那这个时候封顶线的高低就很关键了。买商业医疗险的时候,就要尽量选封顶线高的,尤其是单项责任的封顶线,别选太低的。
还有哦,很多人会问,封顶线越高是不是保费越贵?其实也不一定,现在很多百万医疗险,几百万的保额也就几百块保费,贵不了几十块钱,主要还是看条款里的限制。
很多人买保险的时候,总觉得这些小字条款没必要看,等理赔的时候才追悔莫及,其实花个十几分钟扫一眼关键部分,就能避开好多不必要的麻烦。
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺,具体规则请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子