起付线到底是什么?说白了就是“理赔门槛费”
先给结论:起付线就是保险公司理赔前,你需要自己先承担的费用额度。没超过这个额度,保险公司不赔;超过这个额度,超出部分才会按合同约定理赔。
说个最简单的例子:你买的百万医疗险,约定年度起付线1万。今年你看病,总共花了8000符合要求的医疗费,没到1万,一分都报不了。如果花了6万,去掉1万起付线,剩下5万按合同比例报销。就是这么简单。
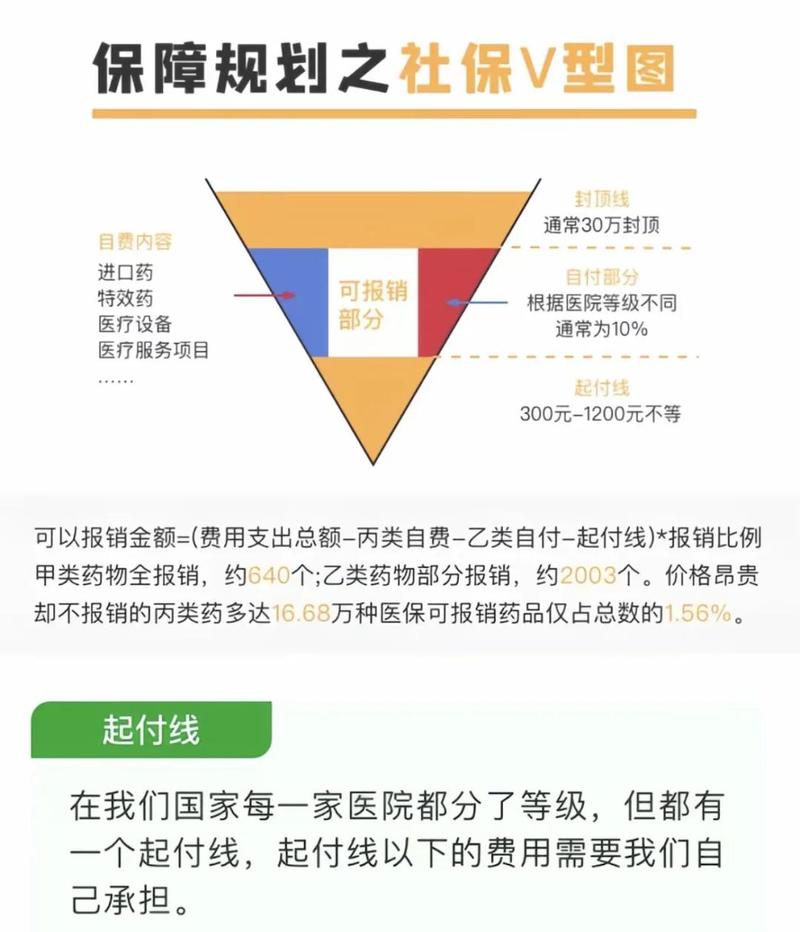
不同保险的起付线,规则差很多
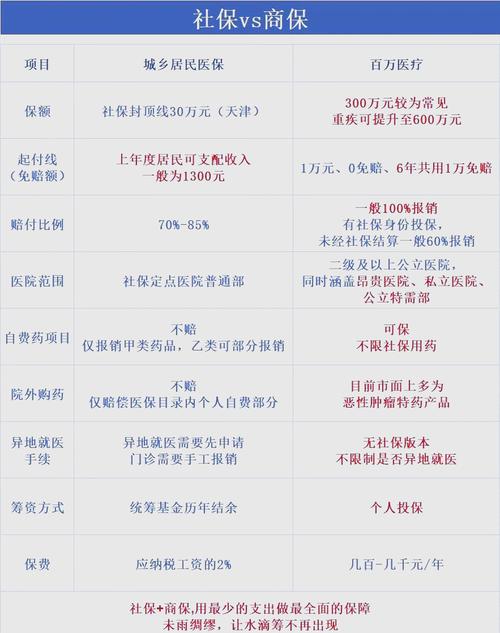
不是所有起付线的计算方式都一样,我们常见的几类保险,起付线各有规则:
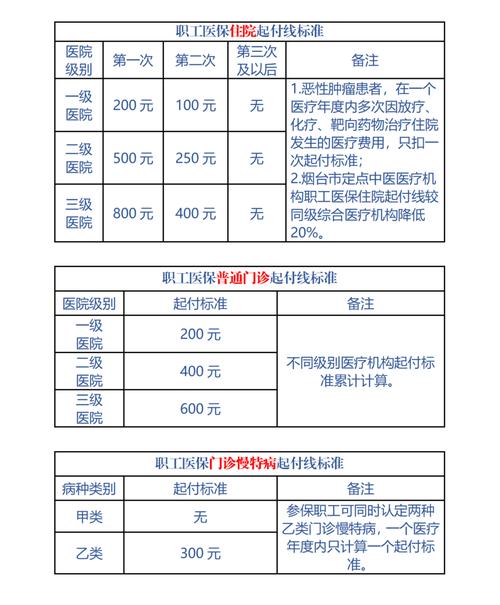
- 医保的起付线:分门诊起付线和住院起付线,按年度累计,不同等级医院起付线不一样,一般医院等级越高,起付线越高。一年内累计达到起付线之后,再产生的符合要求的医疗费就可以按比例报销了。
- 商业医疗险的起付线:业内也常叫免赔额,本质是一回事。最常见的就是百万医疗险的1万年度起付线,中端医疗险可以选0或者几千的起付线,意外医疗一般是每次几百块的起付线。
- 其他保险的起付线:部分津贴型保险、责任险也会设置起付线,规则按合同走就好。
实话实说,之前帮邻居看保单,他摔了跤花了79块,找保险公司理赔意外医疗,才知道他买的那份意外医疗有100块起付线,没达标,报不了。白跑了一趟保险公司。
关于起付线的几个常见误解
- 误解一:起付线是保险公司坑人
其实不是,设置起付线主要是为了过滤小额理赔,降低整体运营成本,最终才能把保费降下来。就说百万医疗险,正是因为有1万起付线,一年保费才只要两三百块。如果做成0起付,保费会翻好几倍,大多数人也不需要。
- 误解二:社保报完,起付线还是要自己重新掏够
大部分产品的起付线,是可以扣除社保已经报销的部分的。比如你总共花了1.8万,社保报了8千,自己掏了1万,刚好够百万医疗险1万的起付线,超出部分就能报了。不过话说回来,也有少数产品要求起付线必须是自付部分,所以一定要看合同。
- 误解三:起付线每次看病都要算一次
绝大多数医疗险、医保的起付线都是按年度累计的,今年内所有符合要求的医疗费加起来算。比如第一次花6千,第二次花6千,加起来1万2,超出的2千就能报了。只有少数意外医疗是按次计算起付线,每次都要扣,一定要看清楚规则。
需要记牢的注意事项
- 能累计进起付线的,只有符合合同约定的合理医疗费用,不在保障范围内的项目、不符合约定的项目,不能累计进去。
- 起付线越低,对应保费一般越高,没有绝对的好坏,看个人需求选择就好。
- 所有关于起付线的规则,最终都以你手里的保险合同,还有承保保险公司的官方说明为准。
本文仅做保险基础知识科普,不构成任何投保建议、理赔建议,不推荐任何保险产品,具体问题请咨询对应保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小北