前阵子楼下张姐找我聊天,一开口就满是郁闷。去年体检查出甲状腺乳头状癌,手术切了就好了,前后花了不到两万,医保报完自己只出了几千。她早几年买了重疾险,本来想着怎么也能赔一笔,结果最后只拿到了轻症理赔,说她这个情况不符合合同里的重疾定义。张姐想不通,我都得癌了,怎么还不是重疾?
重疾定义,从来不是保险公司随便定的
很多人买重疾险,第一反应就是比病种数量,哪家多就觉得哪家好。其实你知道吗?目前所有在售重疾险,最高发的28种核心重疾,定义全都是统一的。
说实话,这个统一是2020年之后的事了。之前老产品的定义各家有区别,理赔标准不一样,普通消费者根本搞不清。后来银保监会直接出了官方规范,把最高发的28种重疾定义全统一了——这28种占了所有重疾理赔的九成以上,等于把最核心的部分给我们卡死了标准,不用再担心各家玩文字游戏。
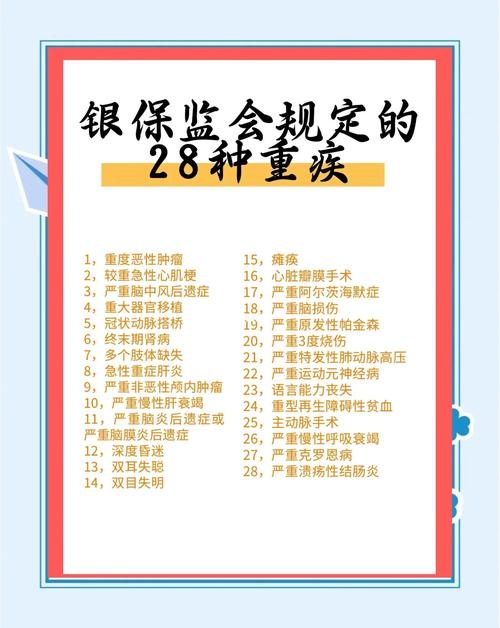
那剩下的病种呢?剩下那些小病种、罕见病种,是保险公司自己加的,定义确实不一样。但这些病的发病率极低,说白了,大部分人这辈子都碰不上,没必要为了凑数量纠结太久。
不过话说回来,就算定义统一了,还是很多人搞不懂:为啥我得了病,达不到重疾定义?
很多人踩坑:不是得了病,就算重疾
我见过太多理赔纠纷,十有八九都是栽在这个认知误区上。觉得我得了合同上写的那个病,就必须赔。不对。重疾险赔不赔,核心看你有没有达到定义里的赔付条件,不是只看病名。
给你举几个最常见的例子。就说癌症,也就是定义里的“恶性肿瘤-重度”。是不是所有癌症都算?不对。像原位癌,还有TNM分期I期的甲状腺乳头状癌,这些都不算恶性肿瘤-重度,只算轻症。就像开头说的张姐,得的就是TNM一期的甲状腺癌,自然只能赔轻症,不是保险公司耍赖,是定义就是这么定的。
再说脑中风后遗症。很多人说我中风了,住院了,怎么不赔重疾?重疾定义里要求,确诊脑中风之后,180天还留下了永久性的功能障碍,比如一胳膊一腿动不了,或者说话说不清楚,生活不能自理,才符合赔付标准。要是你发现得早,治疗及时,恢复得特别好,出院了该干啥干啥,那确实够不上重疾的标准。
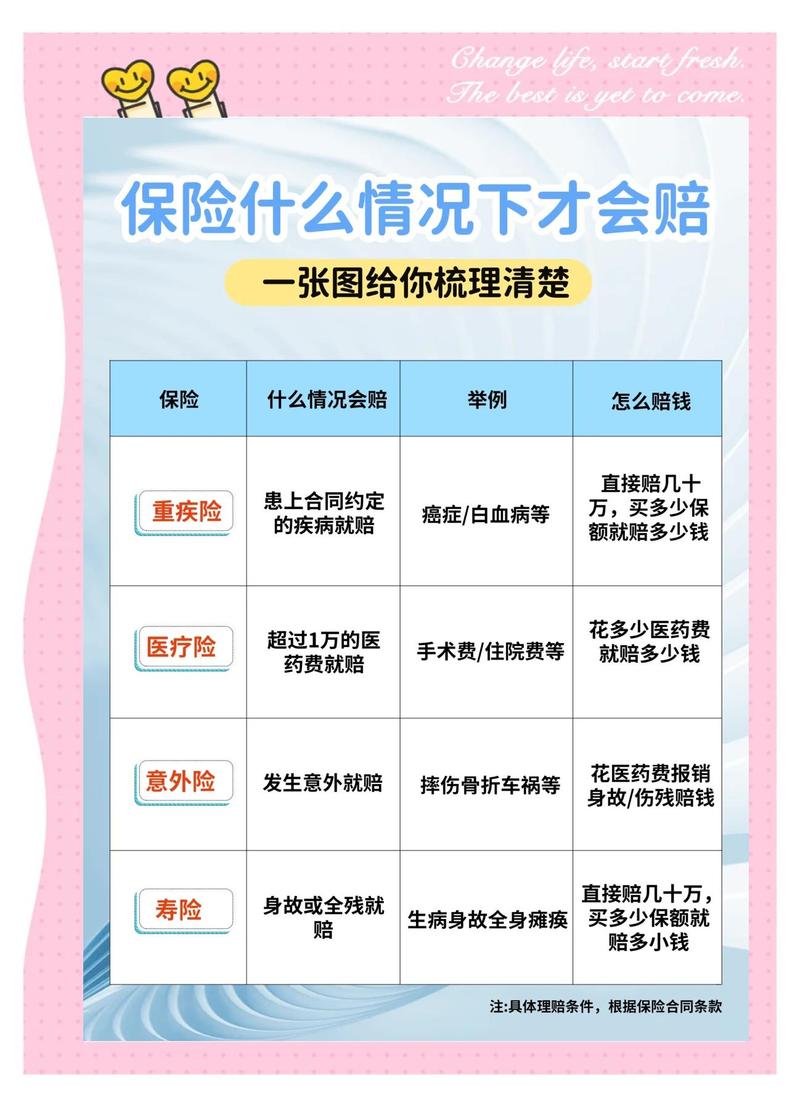
还有急性心梗,也不是只要确诊心梗就赔,还要满足特定的条件,比如心肌酶升高,或者有心电图的异常改变,或者留下了心功能不全的后遗症。
很多人听到这就觉得,这不是故意卡我们吗?其实反过来想想,重疾险设计的初衷是什么?是帮你覆盖得了重病之后,不能工作的收入损失,还有巨额的康复费用。要是你的病很轻,治疗完很快就能回去上班,花的钱也不多,那本来就不是重疾险要覆盖的责任啊,对吧?
懂了重疾定义,买的时候别踩这些错
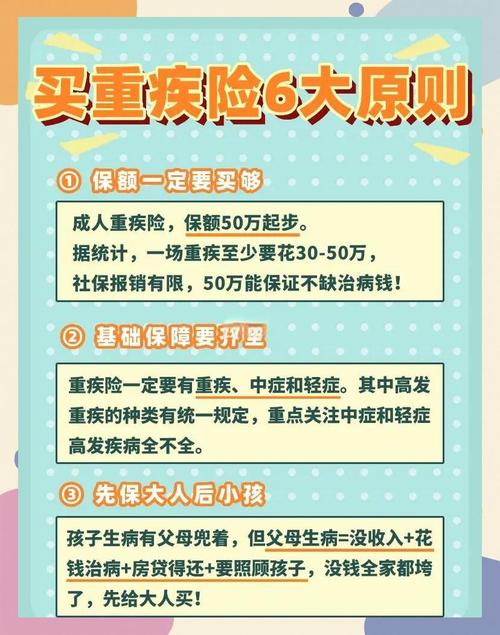
我整理了几个大家常犯的错,记下来就够了。
第一个错,盲目追求病种数量。刚才说了,核心28种已经占了九成多的理赔,剩下的再多,都是发病率极低的罕见病。与其纠结多十个还是二十个病种,不如把注意力放在赔付条件宽松度、保费这些核心点上。
第二个错,只听业务员说,不看合同。所有的重疾定义,白纸黑字都写在合同里。业务员说的再好听,最后也要按合同来。买的时候哪怕花十几分钟翻一下常见高发重疾的定义,也比稀里糊涂签字好。
第三个错,觉得没达到重疾定义就是白买了。很多人说,我得了病没赔重疾,那保险没用。其实大部分重疾险都有轻症、中症责任,符合条件一样能赔。要是连轻症都够不上,那说明你的病真的不严重,花不了多少钱,医保足够覆盖了,本来也没指望重疾险赔这点钱啊。
哦对了,还要提醒一句,不管你买的是哪款重疾险,所有的理赔规则、定义,都要以你的保险合同和保险公司官方说明为准,每个人情况不一样,别拿别人的理赔经历套自己的情况。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何保险产品,具体规则请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然