什么是保险消费者权益
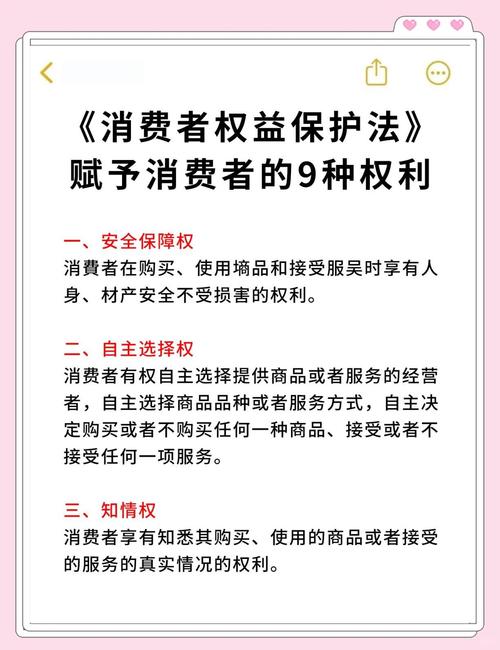
买保险全程最常用的几项权益
我整理了几个普通人用得最多的,一个个说: 1. 犹豫期反悔权 大部分长期人身保险,都会设置10到20天的犹豫期,从你拿到合同签字那天开始算。这个阶段你觉得不合适,想退,保险公司必须全额退你保费,最多只扣不超过10块钱的工本费。 注意,短期保险大多没有犹豫期,具体以你的合同为准。 2. 知情权 卖你保险的人,必须把产品的保障范围、免责条款、健康要求、缴费要求、退保损失这些核心信息,明明白白告诉你,不能隐瞒,不能误导,不能只说好处不说坏处。这是硬性要求。 3. 理赔知情权 你提交理赔申请之后,保险公司必须在规定的时间内完成核定,不管最终赔不赔,都要给你书面通知,说清楚原因。不能拖着不处理,也不能稀里糊涂就拒赔。 4. 中止合同复效权 长期险忘了交保费,一般会有60天的宽限期,宽限期内保障还是有效的。过了宽限期还没交,合同会中止,也就是暂时失效,这个时候你还有两年时间,可以申请复效,补完保费,符合核保要求,合同就能继续有效。 5. 投诉维权权 你和保险公司发生纠纷,不管是销售误导,还是理赔纠纷,都有权利投诉。可以先找保险公司官方投诉,不满意还可以向监管部门反馈,这是你的合法权利,不用有顾虑。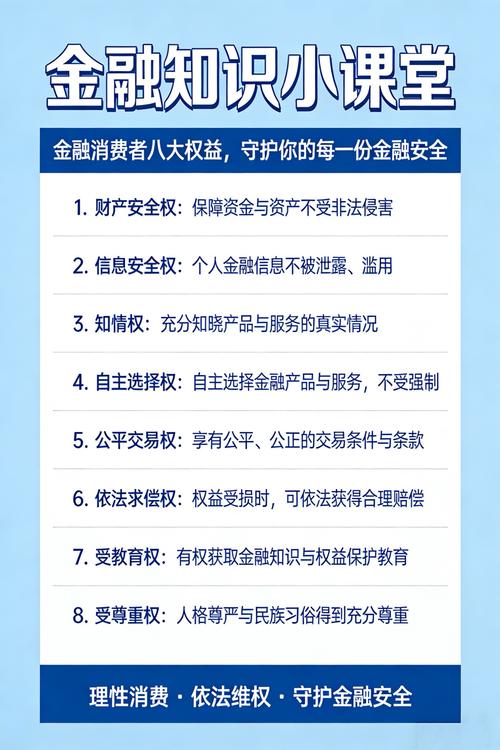
普通人最容易踩的误区
我整理了几个常见的错误认知,帮你避坑: 1. 误区:保险公司没说,我就没有这个权益 不对。权益是法定或者写进合同的,不管保险公司提不提,你都享有。别因为对方不说,就默认自己没有。 2. 误区:犹豫期过了就不能退保 错。犹豫期只是说退保全额退,过了犹豫期你也有退保的权利,只是退的是保单的现金价值,可能会有损失,不是不能退。 3. 误区:维权就是闹事,我不好意思去 真不是。维护自己的合法权益,天经地义。只要你是合理诉求,按正规流程走,没有什么不好意思的。
必须提的注意事项
作者|dananjin
排版|dananjin
审核|知知