先搞懂:免赔额到底是什么
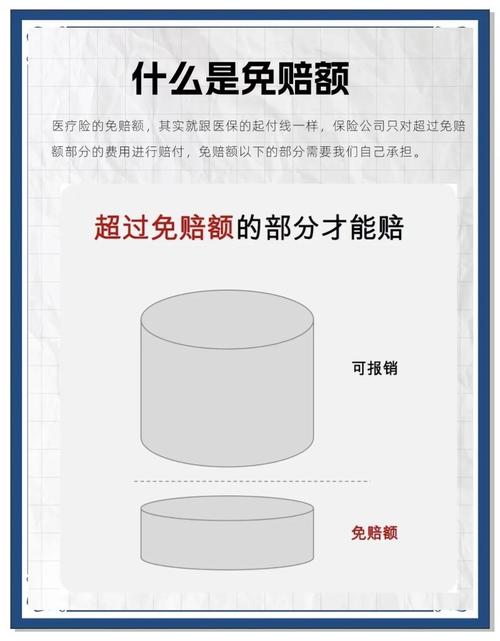
说白了,免赔额就是保险公司赔钱之前,你得自己先承担的那部分费用。 举个例子:你买的医疗险免赔额1万,今年生病住院总花费10万,社保报销了6万,剩下4万需要商业医疗险赔。那扣掉1万免赔额,最后保险公司赔3万。 就这么简单。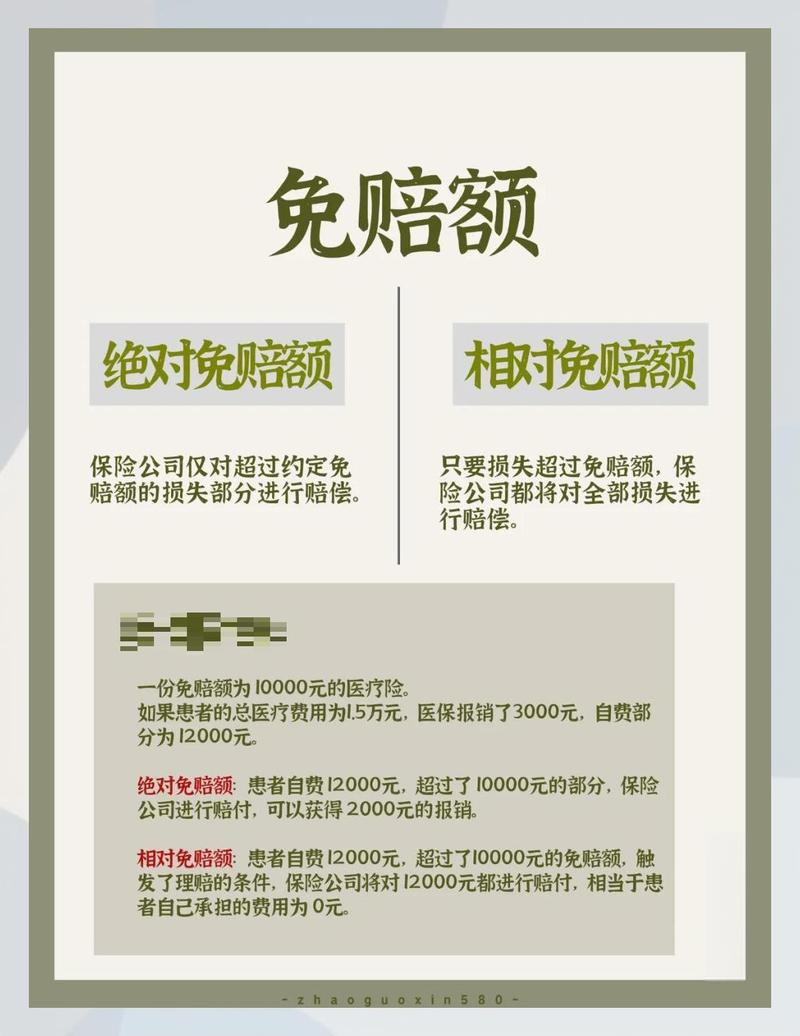
踩坑率超高的几个免赔额误区
误区一:0免赔一定比1万免赔好 说实话,绝大多数人第一反应都是这样想的。不用自己掏钱当然更好啊? 可你不知道的是,0免赔产品的保费,通常比1万免赔的贵出不少。而且大部分百万医疗险的1万免赔额,是按全年累计计算的,不是每次住院都要扣1万。 一年下来,哪怕你住两次院,自费部分加起来够1万就能赔,不是每次都扣。 误区二:社保报销的钱不能抵免赔额 这是我见过最多人踩的坑。很多人以为,免赔额是总花费里扣,社保报的不算,得自己掏够1万才赔。 实际上,绝大多数医疗险的规则是,社保报销的部分,可以用来抵扣免赔额。还是刚才那个例子,总花费10万,社保报6万,剩下4万,只要扣掉1万免赔额就可以,不需要你自己先掏1万出来。 不过话说回来,也有少数产品规则不一样,所以一定要看合同。 误区三:所有免赔额都是一年累计一次 不对。真不对。 免赔额分两种,一种是年度累计免赔额,就是全年加起来算,一种是每次免赔额,就是每一次出险都要扣一次。 举个例子,意外险的意外医疗责任,很多是每次100块免赔额,你今年摔了三次,每次都要扣100,不是三次加起来扣100。 不光意外险,其他险种也会有这种设置,别想当然。 误区四:免赔额只存在于医疗险里 好多人觉得免赔额是医疗险专属,其实不是。 车险里的划痕险,很多都有200块绝对免赔额,你刮了车漆花了300,只能赔100。家财险的房屋损失,也会设置几百块的免赔额。甚至有些重疾险,都会有免赔额的相关设置。 只要涉及到费用报销的责任,基本都可能有免赔额。
碰到免赔额,记住这几点就够
合规提醒
作者|dananjin
排版|dananjin
审核|满满