没住过院=不用填健康告知?
很多人投保的时候都这么想:我又没住过院动过手术,健康告知当然全选否啊。
这是错得最离谱的一个误区。
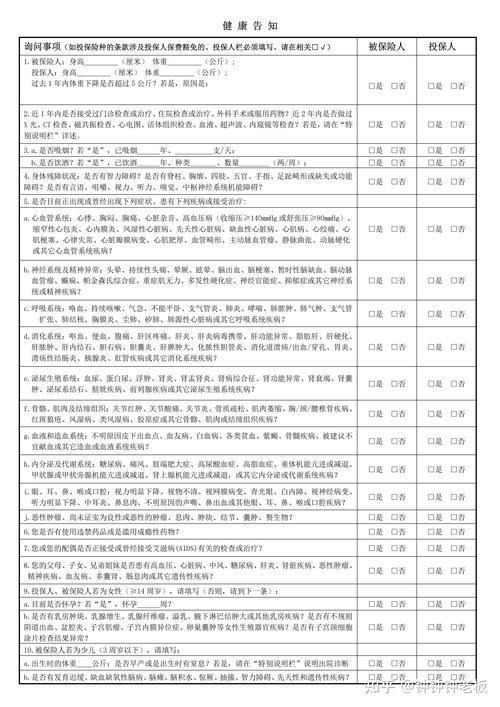
健康告知里问的异常,从来不是只有“住院”“手术”这两类。大部分问卷都会问到:近两年有没有体检异常?有没有门诊手术?有没有长期吃药?有没有被医生建议进一步检查?
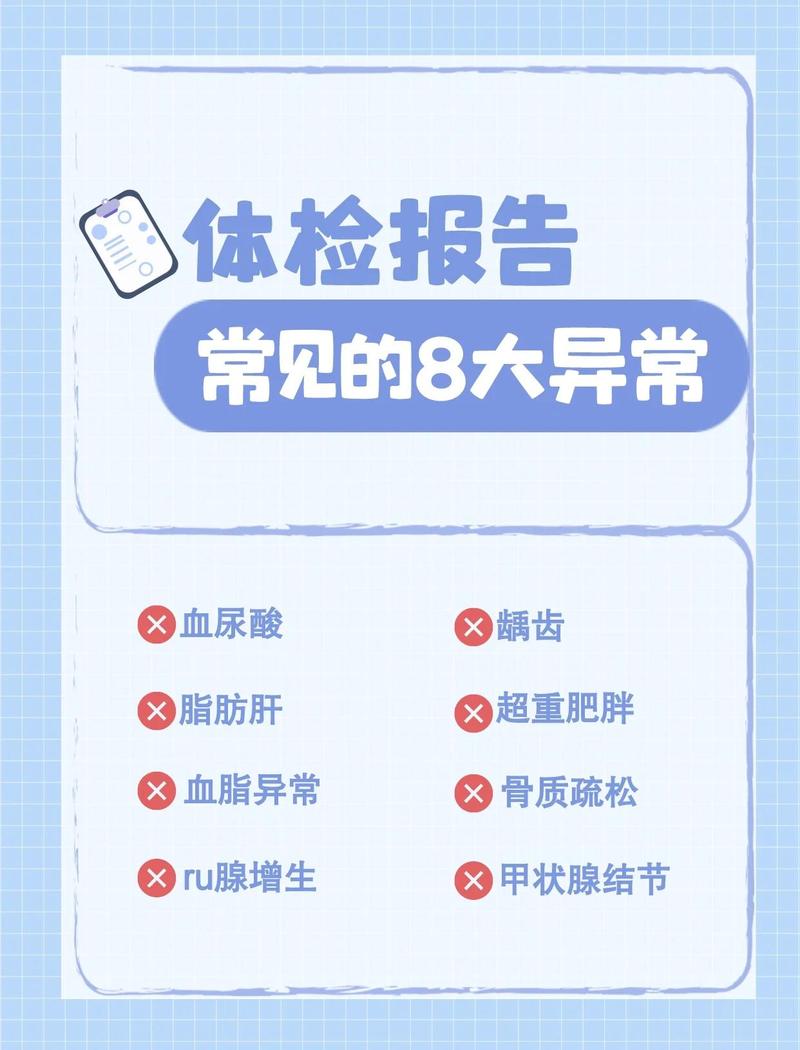
就拿现在大家都有的甲状腺结节、肺结节来说,九成都是体检查出来的,根本不需要住院,你能说这个不算异常吗?保险公司问了,你就得如实填。你跳过不填,就是留了隐患。
健康告知本质是保险公司做投保前的风险筛选,规则很简单:问你什么,你答什么,没问的不用你主动说。但问到的,就得说真话。
反正保险公司查不到,随便填填也没事?
我听过不止一个人说:我这个小毛病是自己在家调理的,没去过医院,保险公司哪查得到?不说也没事。
真的别抱这种侥幸。
现在什么年代了,医院的门诊记录、住院记录、体检中心的报告、甚至你在社保账户买过什么药,全都是有记录可查的。真到理赔那一步,保险公司有专门的核赔部门,会一家一家机构帮你翻,只要你有正式记录,基本上都能查到。
还有人拿“两年不可抗辩”说事儿,说熬过两年就肯定赔了。别瞎解读了,那条款不是给不如实告知的人撑伞的,那是保护投保人合法权益的规则,不是故意隐瞒的挡箭牌。故意隐瞒病史,就算过了两年,该拒赔还是拒赔。
我之前碰过一个小伙子,知道自己乙肝大三阳,投保的时候故意填了健康,没过三年就得重病了,直接拒赔,保费都只退了一点点,何苦呢?
几年前的小毛病,忘了就不用提?
这个也很常见。很多人说,我十年前得过肺炎,早就好了,我自己都忘了,投保的时候还要填吗?
答案其实很简单:看健康告知的时间范围。
如果问卷问的是“近五年有没有住院或手术”,那十年前的肺炎,早就过了时间范围了,你当然不用提。但如果问的是“有没有既往症,有没有被诊断过XX疾病”,不分时间,那你就得好好回忆,能查到记录的就如实说。
实在记不清了怎么办?别硬着头皮瞎填“无异常”。你可以在投保的时候说明情况,说“几年前得过XX,已经痊愈,具体记录记不清了”,剩下的交给保险公司核保就好,总比你隐瞒了最后出事强。
不过话说回来,也不用过度紧张。健康告知不是让你把你小时候得过麻疹、出水痘这种八百年前的小事都翻出来说。就记住八个字:问啥答啥,不问不答。就够了。
很多人一看到健康告知好几页,密密麻麻一堆问题,头都大了,要么图省事全选否,要么吓得直接不敢买。其实真没这么可怕,大部分小异常,只要如实告知了,保险公司顶多就是除外责任或者适当加费,不至于直接拒保,反而你瞒着不说,最后出事一分钱都赔不到,才是真的亏。
合规声明:本文内容仅供学习科普参考,不构成任何投保建议、核保结论或理赔承诺。具体健康告知要求、核保规则、理赔标准均以对应保险合同原文以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准