给娃攒踏实:聊聊育儿保障的那些实用知识点
2026-09-18 22:02:44
上周晚饭后带狗下楼遛弯,碰到三楼的陈姐坐在花坛边抹眼泪。问了半天才说,她家三岁娃上周得支原体肺炎住院,前前后后花了快两万,社保报完自己还掏了一万二。本来攒好给娃报亲子露营营的钱,一下全空了。她说早知道给娃多买份保险就好了,之前总觉得孩子小不会出事,没必要花那个钱。
育儿保障,到底保的是什么?
很多人一听到育儿保障,第一反应就是给娃存上学钱的教育金。其实不对。
育儿保障覆盖的,本来就是养娃过程里,你可能扛不住的那些突发风险。
说实话,养娃哪有不花钱?小到感冒发烧打疫苗,大到住院手术意外受伤,这些风险里,真正需要保险扛的,是那种一下子会掏空你几个月工资的大额支出。
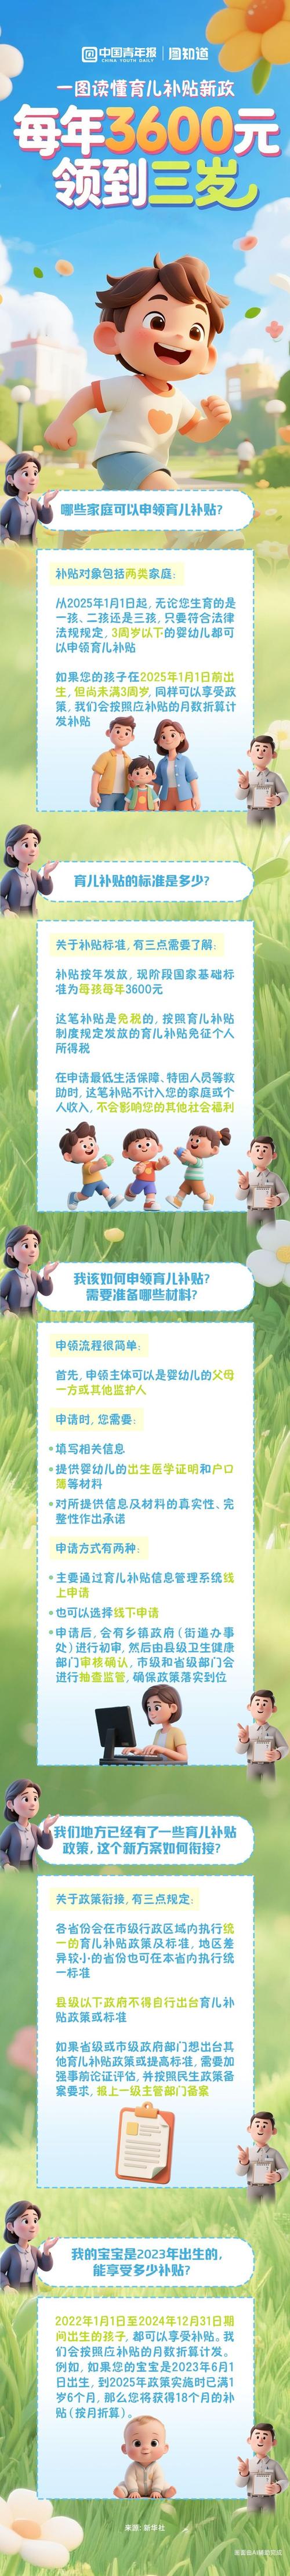 普通城镇家庭育儿保障优先级梳理图
先给大家理清楚最核心的逻辑:
第一步,一定要先给孩子上社保。不管是居民医保还是新农合,这是最基础的保障,不限健康状况,每年几百块钱,是国家给的福利,这个不能少。
剩下的商业育儿保障,核心其实就是解决两个问题:一是孩子生病受伤了,帮你扛大额医疗费;二是真的发生极端风险,帮你顶住经济压力。
很多家长一来就问教育金,其实教育金是储蓄,不是保障。如果健康保障都没配齐,先别急着存钱。对吧?
你月入一万,拿出两千买教育金,剩下两千挤出来买保障,额度肯定不够用。反过来,先花几百块配齐健康保障,剩下的钱慢慢存,其实更稳妥。
我见过最多的几个育儿保障误区
跑了大半年社区科普,见过太多家长踩坑,说几个最常见的。
第一个坑:给娃买了一堆保险,爹妈自己啥保障都没有。
我之前碰过一对小夫妻,月收入加起来才一万五,给娃买了每年八千多的分红型保险,俩人连个百万医疗险都没有。这不是本末倒置吗?
养娃的最大风险,从来不是孩子,其实是赚钱的家长出事。大人要是倒下了,孩子的保费都交不起,更别说其他了。这个逻辑一定要拎清楚。
第二个坑:追求一张保单保所有,什么都想沾一点。
什么住院报销、教育金、返本全都有,听起来很划算对不对?其实拆开看,每一项的保额都低得可怜。真出事了,赔那点钱根本不够塞牙缝,每年交的保费还不少,退了又亏,搁手里又没用,进退两难。
第三个坑:觉得孩子长大了就不用保障了,只买短期的。当然不是说短期不好,只是很多人忽略了续保的问题。孩子小的时候容易生病,要是买了一年期的,今年得了个小毛病,明年想续可能就续不了了,之后再买其他的也可能被除外,这个风险真的要提前想到。
 育儿保障常见踩坑点对比表
不过话说回来,踩坑也不是什么天塌下来的事,很多人都是第一次当爹妈,哪懂这些,多看看多问问就好了。
几个一定要记牢的注意细节
 几个一定要记牢的注意细节
讲完误区,说几个实打实需要注意的点,都是很干的东西,记一下也没啥坏处。
第一个,健康告知一定要如实填。别觉得孩子小没病史就随便瞎填,之前住过院、有过体检异常,该说就得说。要不要保,保险公司会核保,咱们别抱着侥幸心理瞒,不然真理赔的时候出问题,吃亏的是自己。这里提醒一句,具体的核保规则都以保险公司官方说明和保险合同为准。
第二个,一定要看免责条款。什么情况不赔,合同里写得明明白白,别买完就把合同扔抽屉里,连啥不赔都不知道。比如有的保障对特定的竞技运动、高危行为不赔,这些提前看清楚,心里有数就好。
第三个,关于等待期。买完之后不是马上就能赔的,都有等待期,等待期长短、什么情况不赔,合同里都写了,一切以合同约定为准。
还有,别被“返本”诱惑了。很多人觉得“交多少年返本金,保障白拿”很划算,其实算一算,通货膨胀不说,你交的保费比纯保障的贵出一大半,保额还低,真的没必要。
其实育儿保障没有什么标准答案,每家的经济情况不一样,能接受的保费不一样,适合的就不一样。不用看别人买了啥就焦虑,也不用一下子买太多,超出自己的预算,每个月交完保费连给娃买奶粉都紧巴巴,那就失去保障的意义了。
—
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有的规则、理赔、核保结论都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
给娃攒踏实:聊聊育儿保障的那些实用知识点
文章链接:https://www.xinminbao.com/a/424.html