前几天跟小区楼下开水果店的哥聊天,他今年42,儿子读高中,爸妈上个月刚出院。说现在睡觉都不敢睡太沉,就怕手机夜里响。问到保障,他挠挠头,说自己除了单位交的职工社保,啥额外的都没买,又不知道从哪下手,怕踩坑。
怕亏。怕被骗。怕买了用不着,更怕要用的时候没买。这是多数中年人的真实心态。
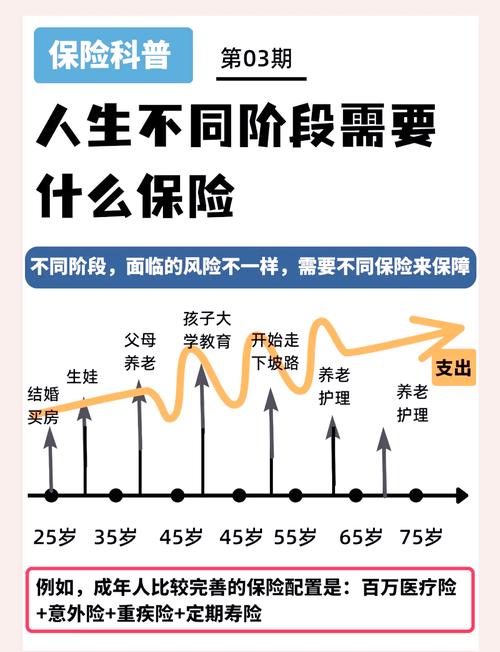
中年人买保障,核心先兜住这几件事
先给结论,中年保障的核心,本质是兜住家庭经济支柱的风险,别让一次意外或疾病,拖垮一大家子。
- 兜住大额医疗支出
人到中年,身体机能慢慢下降,三高、结节这类小问题开始找上门,一旦得大病,几十万的医疗费,对普通家庭来说不是小数。社保报销有额度限制,很多自费药、进口耗材报不了,这块得提前安排转移风险。 - 兜住收入中断的缺口
要是真的得了重疾,三五年没法正常上班,房贷要还、孩子学费要交、老人赡养要出钱,钱从哪来?这类风险就是靠对应险种来补,一次性赔付的钱,拿来覆盖生活开支,不用变卖资产还债。 - 兜住极端风险的后遗责任
谁都不想提,但不得不说,万一发生极端情况,上有老下有小的阶段,欠的房贷、老人的养老、孩子成年前的开支,总得有人兜着。这块就是对应责任保额的作用。
几个常见的误解,提前避开
说实话,我整理过不下百份普通人的咨询,发现大半人都踩过类似的坑。
- 先给孩子买,自己裸奔
很多中年人省吃俭用,给孩子买了一堆保险,自己啥都没有。忘了你自己才是整个家庭的顶梁柱,你出事了,孩子的保费都交不上,对吧?顺序别搞反。 - 只买储蓄类,不买保障类
有人觉得买保障型是消费,存不住钱,不如买理财划算。真出事的时候,理财账户的钱取出来治病,本来的增值计划全打乱,还不一定够cover大额支出。风险兜底得先做,再谈储蓄,逻辑别错。 - 健康告知随便填,蒙混过关
很多人买的时候嫌麻烦,健康问题都填“无”,觉得撑过两年就没事了。真到理赔的时候,查到之前的体检记录,拒赔的情况真的不少。这块一定要认真对待,如实回答,具体核保结论以保险公司官方结果为准。
梳理保障的简单逻辑,不用乱
不用上来就搜产品看测评,先花10分钟把自己手里已有保障理清楚:
- 先查社保:职工医保还是居民医保,有没有交,这个是基础,必须有。
- 再查单位福利:单位有没有给交补充医疗,有没有团体意外险、团体寿险,记下来额度。
- 最后算缺口:算算如果发生风险,现有保障能覆盖多少,剩下的缺口再考虑配置对应的保障类型。
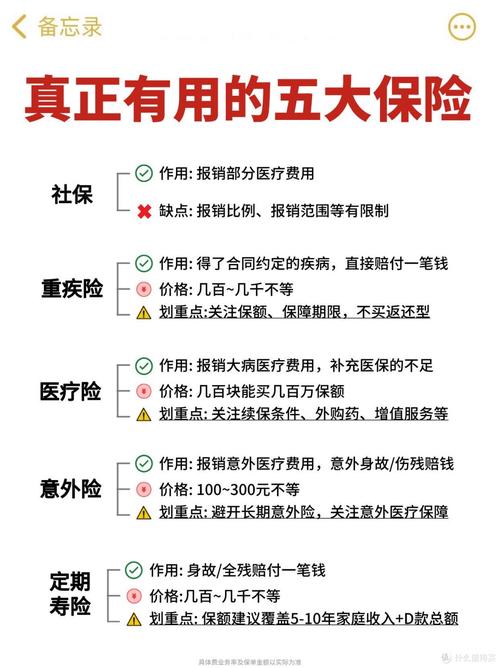
不同的保障类型,作用完全不一样,别搞混:
医疗险,是给你报看病花的钱,花多少报多少,走报销流程。
重疾险,是符合理赔条件就直接给你一笔钱,这笔钱你用来干啥都行,治病、还房贷、养家人都可以,主要补收入缺口。
意外险,保意外导致的身故、伤残、医疗支出,和疾病导致的风险不重叠。
寿险,就是身故或全残赔一笔钱,留给家人,帮你扛剩下的家庭责任。
必须提醒的注意事项
所有内容仅做科普整理,不构成任何投保建议。
- 买之前一定要仔细看合同,免责条款、等待期、续保条件、理赔要求,都以保险合同的书面约定和保险公司官方说明为准。
- 本文不销售、不推荐、不代理任何保险产品,也不评价任何保险公司或产品的优劣。
- 如果有具体的问题,一定要咨询保险公司官方客服或者正规持牌的保险从业人员,不要轻信非官方信息。
作者|dananjin
排版|dananjin
审核|满满